
Un plan de estudios práctico de opciones que cubre conceptos reales de trading. Lee las lecciones, trabaja con ejemplos y pon a prueba tu conocimiento.
PROGRESO GENERAL DE LA ACADEMIA
Lección Gratuita
Todas las lecciones son gratis para leer. Suscríbete para agregar Signal Desk, el seguimiento de progreso, las descargas en PDF y el tutor de lecciones.
Lección 2: 19.2: Arbitraje de Bonos Convertibles y Trading de Volatilidad Delta-Neutral
Descomponga la valoración de bonos convertibles, opciones sobre acciones implícitas, cobertura delta-neutral, trading de gamma y riesgo de crédito.
1. Estructura del Arbitraje de Bonos Convertibles
Los bonos convertibles son bonos corporativos que pueden convertirse en un número fijo de acciones ordinarias.
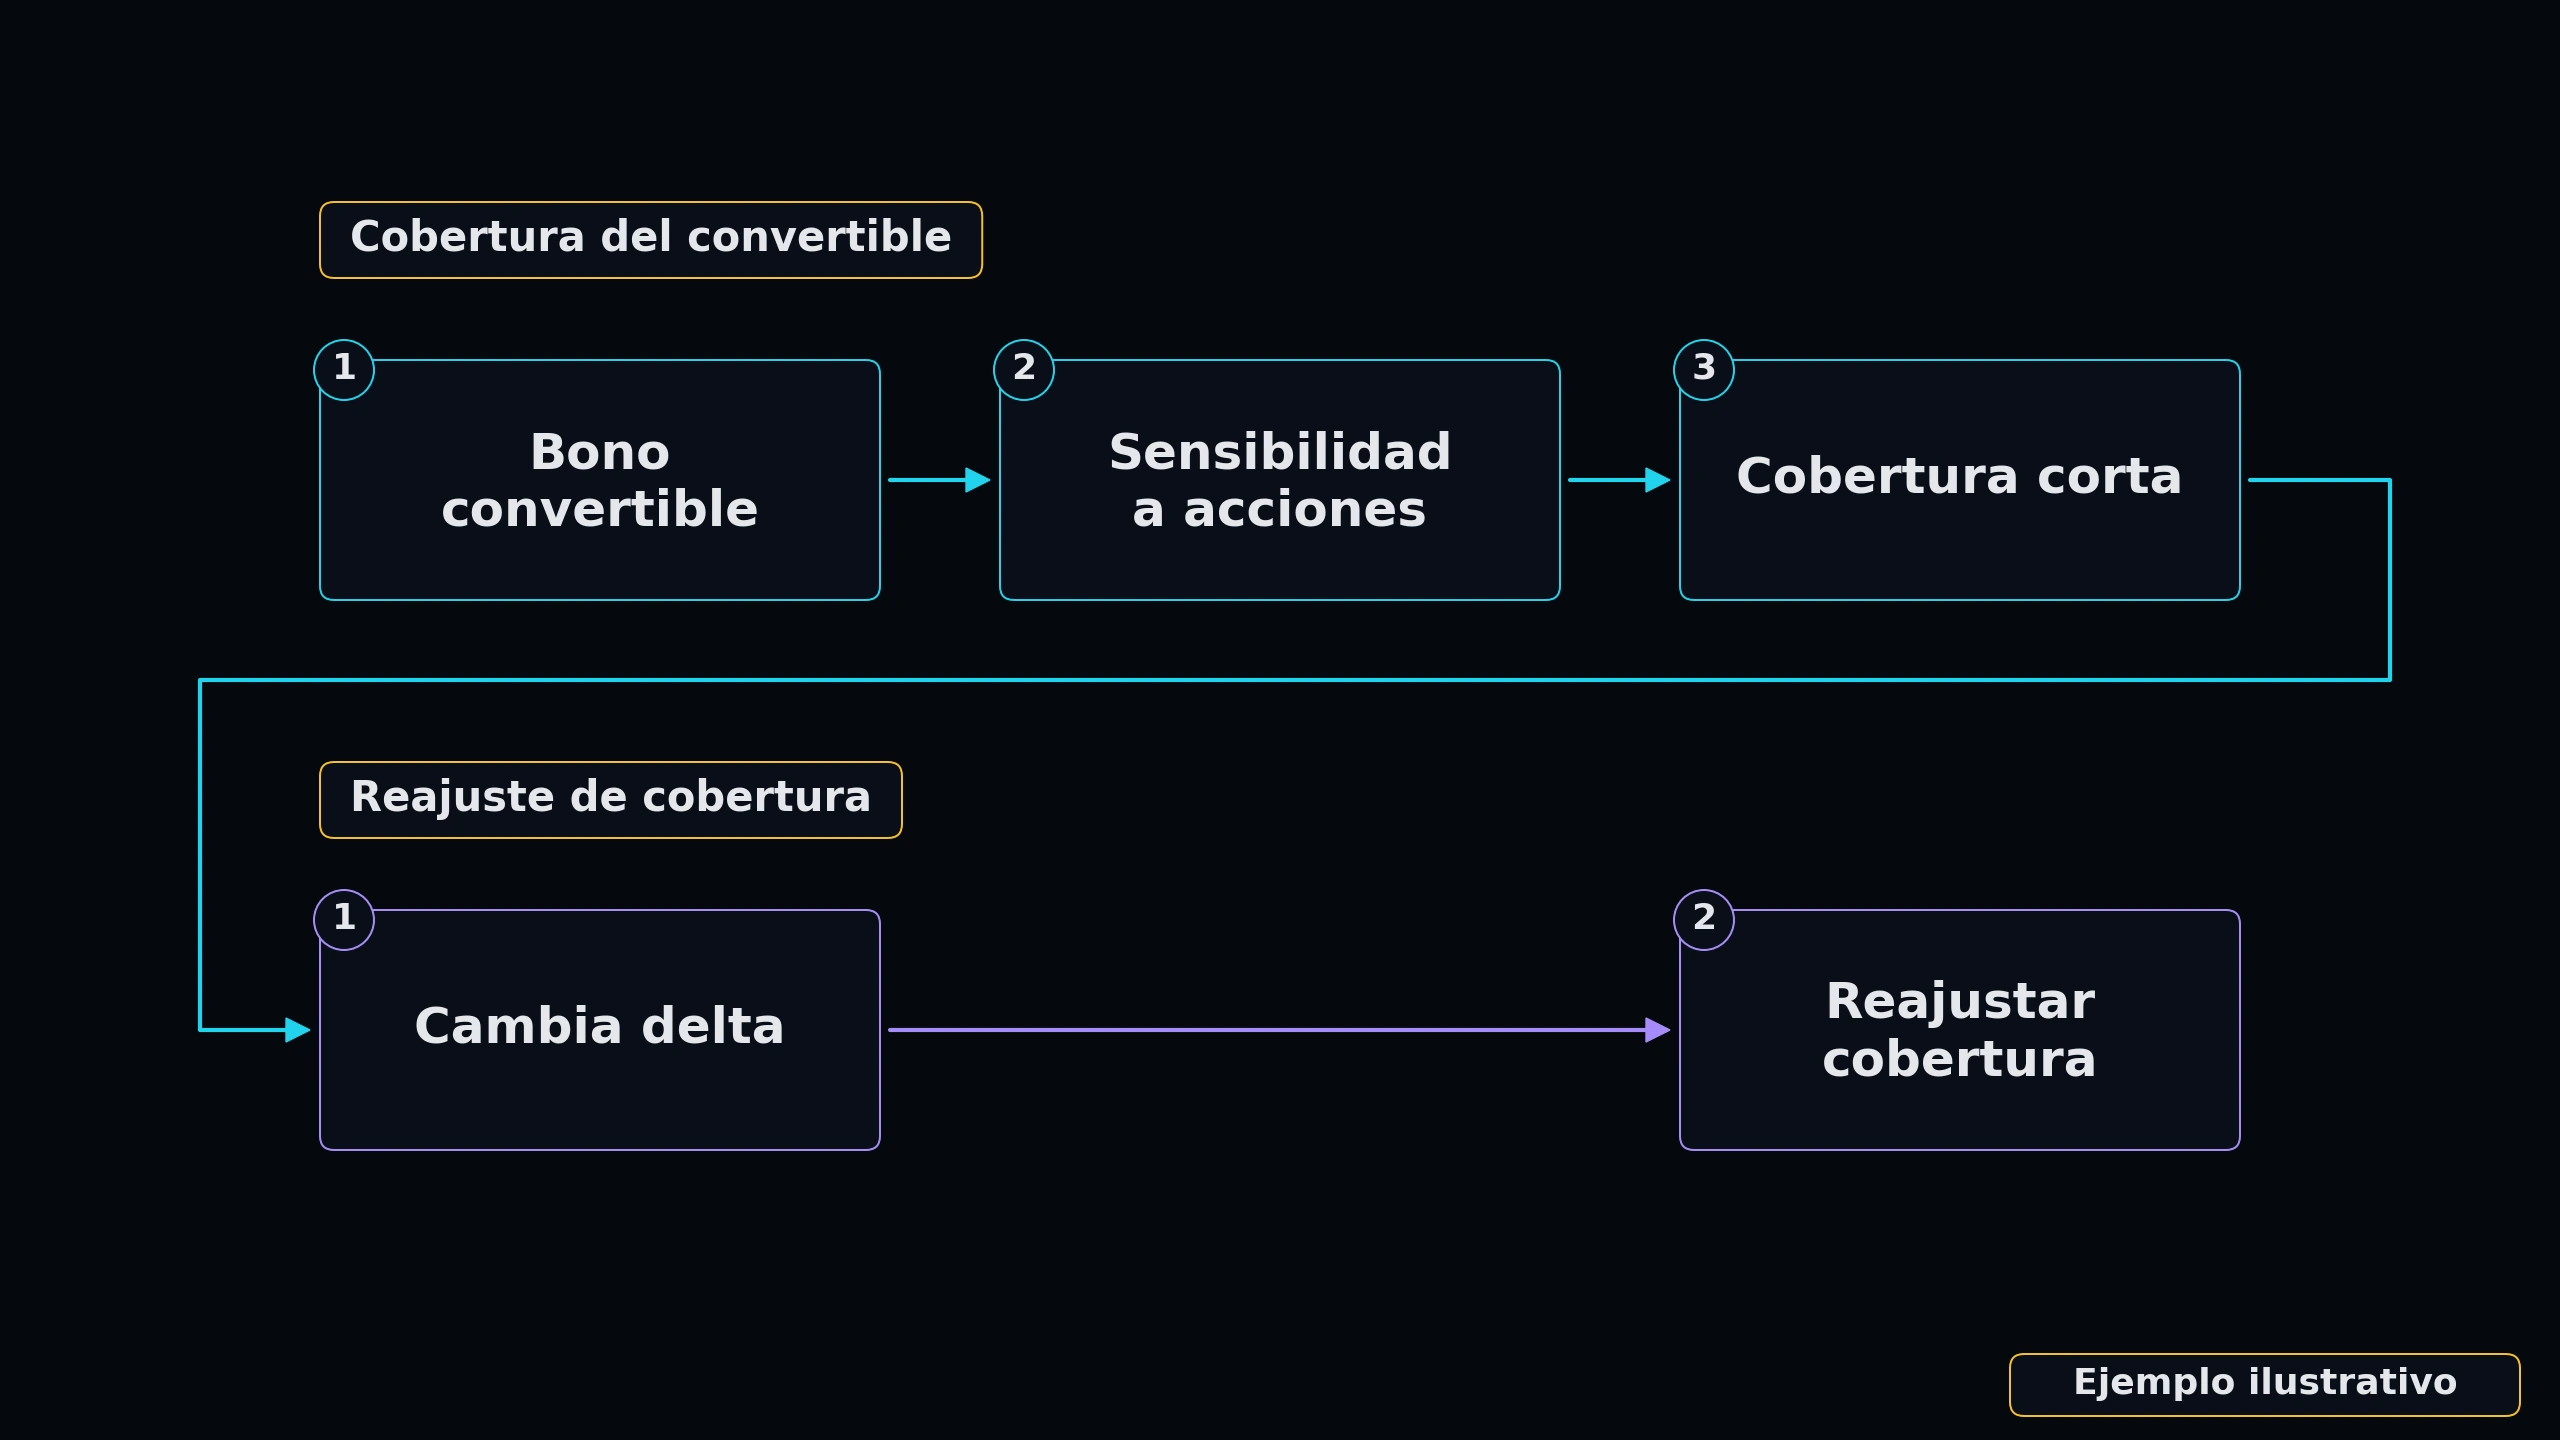
El arbitraje de convertibles implica comprar el bono convertible subvalorado y vender en corto la acción ordinaria subyacente para aislar la opción de renta variable.
★ Cobertura Delta-Neutral: La posición corta en acciones se dimensiona según el delta del bono expresado en acciones equivalentes: Acciones en Corto = Número de Bonos × Relación de Conversión (acciones por bono) × Delta.
2. Trading de Gamma y Protección de Crédito
A medida que el precio de la acción varía, el arbitrajista rebalancea dinámicamente la cobertura en corto (gamma trading): vendiendo acciones cuando suben y comprando cuando bajan.
El riesgo crediticio se cubre utilizando Credit Default Swaps (CDS).
 Clic para ampliar
Exploración de Estructura de Opciones
Las opciones son contratos basados en el mercado de subasta bid-ask. Interactúe con el Libro de Órdenes a continuación para comprender cómo se cruzan las ofertas de compra (bids) y venta (asks), y examine la comparación estructural de contratos Call y Put.
Libro de Órdenes e Interfaz del Spread
Pase el cursor sobre ASK o BID para analizar la dinámica del mercado de subasta.
Contrato de Compra
- Perspectiva: Alcista (Bullish)
- Riesgo: Capped a la prima pagada
- Ganas si la acción sube del strike
Contrato de Venta
- Perspectiva: Bajista (Bearish)
- Riesgo: Limitado a la prima
- Ganas si la acción se desploma
COMPROBACIÓN DE CONOCIMIENTOS
¿Cómo establece un arbitrajista de bonos convertibles una posición inicial delta-neutral?
Más lecciones de este módulo
- 19.0: Visión General del Arbitraje Global y Estrategias Basadas en Eventos
- 19.1: Arbitraje de Fusiones y Riesgo (Estructuras de Acuerdos M&A y Diferenciales de Ruptura)
- 19.3: Renta Fija y Arbitraje de la Curva de Rendimiento (Diferenciales Treasury-Swap, Basis Trade)
- 19.4: Arbitraje de Índices y Mecánica de Trading Programado
- 19.5: Deuda Con Problemas (Distressed Debt), Reestructuración e Inversión en Bancarrota
- 19.6: Acciones Corporativas y Situaciones Especiales (Escisiones, Ofertas de Compra, Derechos)
- 19.7: Arbitraje Transfronterizo y de ADRs (FX y Dinámica de Control de Capitales)
- 19.8: Estrategias Cuantitativas Basadas en Eventos (Sorpresas de Ganancias, Feeds NLP)
Signal Desk es donde practicas esto con acciones reales: cadenas de opciones reales (con unos 15 minutos de retraso), la Revisión de Operación y una cuenta de trading simulado que no arriesga dinero real. Únete para sumarlo, junto con el seguimiento de tu progreso y las descargas en PDF.