
Un plan de estudios práctico de opciones que cubre conceptos reales de trading. Lee las lecciones, trabaja con ejemplos y pon a prueba tu conocimiento.
PROGRESO GENERAL DE LA ACADEMIA
Lección Gratuita
Todas las lecciones son gratis para leer. Suscríbete para agregar Signal Desk, el seguimiento de progreso, las descargas en PDF y el tutor de lecciones.
Términos clave de esta lección
 Clic para ampliar
Lección 3: 2.2: Vega, Volatilidad Implícita y el IV Rank
Por qué la misma opción cuesta cantidades distintas en días distintos, y cómo el IV Rank le indica si la prima es lo bastante cara como para valer la pena venderla.
1. Volatilidad Implícita — El Pronóstico del Mercado
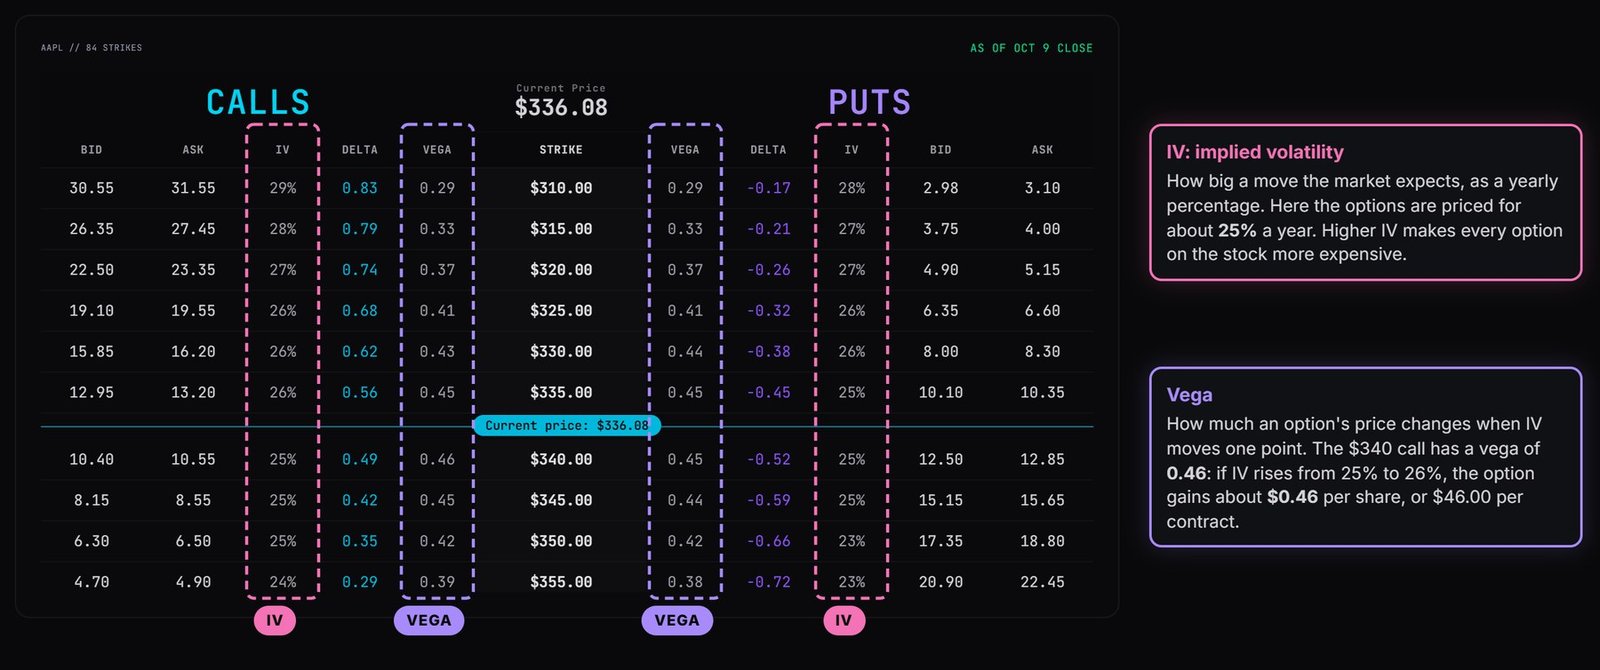
La volatilidad implícita es la estimación colectiva del mercado sobre cuánto se moverá una acción durante la vida de una opción, expresada como porcentaje anualizado.
No es un pronóstico de dirección. De una acción con 40% de IV se espera que se mueva mucho — en cualquier sentido. La IV mide únicamente magnitud esperada.
Crucialmente, la IV se deriva hacia atrás desde el precio de la opción. Los operadores no fijan la IV directamente; compran y venden opciones, y la IV es el número implícito en lo que pagan.
★ Dato Clave: Una IV alta significa que las opciones están caras. Una IV baja significa que están baratas. Esto es cierto independientemente de lo que haga después la acción.
2. Vega — Sensibilidad a la Volatilidad
Vega mide cuánto cambia la prima de una opción por cada punto porcentual de cambio en la volatilidad implícita.
Ejemplo práctico: Una opción cotizada a $4.00 tiene una vega de 0.12.
• La IV sube del 30% al 35% (+5 puntos) → la prima gana unos 5 × $0.12 = $0.60, hasta cerca de $4.60
• La IV cae del 30% al 22% (−8 puntos) → la prima pierde unos $0.96, hasta cerca de $3.04
Las opciones largas tienen vega positiva: se benefician de una volatilidad creciente. Las cortas tienen vega negativa: se benefician cuando la volatilidad cae.
Vega es mayor en opciones en el dinero con tiempo sustancial restante, y se reduce hacia cero al acercarse el vencimiento. Un contrato que vence mañana apenas responde a cambios de volatilidad porque casi no queda tiempo para que esa volatilidad se materialice.
 Clic para ampliar
3. La Misma Opción, Dos Precios Distintos
Este ejemplo explica un fenómeno que confunde a casi todo operador nuevo.
La acción XYZ cotiza a $100. Considere la call ATM de 45 días en dos entornos de mercado distintos:
• Mercado tranquilo, IV al 20%: prima de aproximadamente $2.30
• Mercado nervioso antes de un anuncio, IV al 45%: prima de aproximadamente $5.20
Precio idéntico de la acción. Strike idéntico. Tiempo idéntico. Más del doble de costo. La única diferencia es lo que el mercado espera que ocurra.
⚠️ Advertencia de Riesgo: Comprar opciones con la IV elevada significa pagar por un movimiento que ya está descontado. Si ese movimiento ocurre pero la IV se desploma a niveles normales, puede acertar la dirección y aun así perder. Este es el mecanismo del colapso de volatilidad en resultados que cubrimos en la Lección 5.2.
4. IV Rank — El Número que Hace Accionable a la IV
La IV en bruto es casi inútil por sí sola, porque la IV normal difiere enormemente entre acciones. Una empresa de servicios públicos con 25% de IV es inusualmente volátil. Una biotecnológica con 25% es inusualmente tranquila.
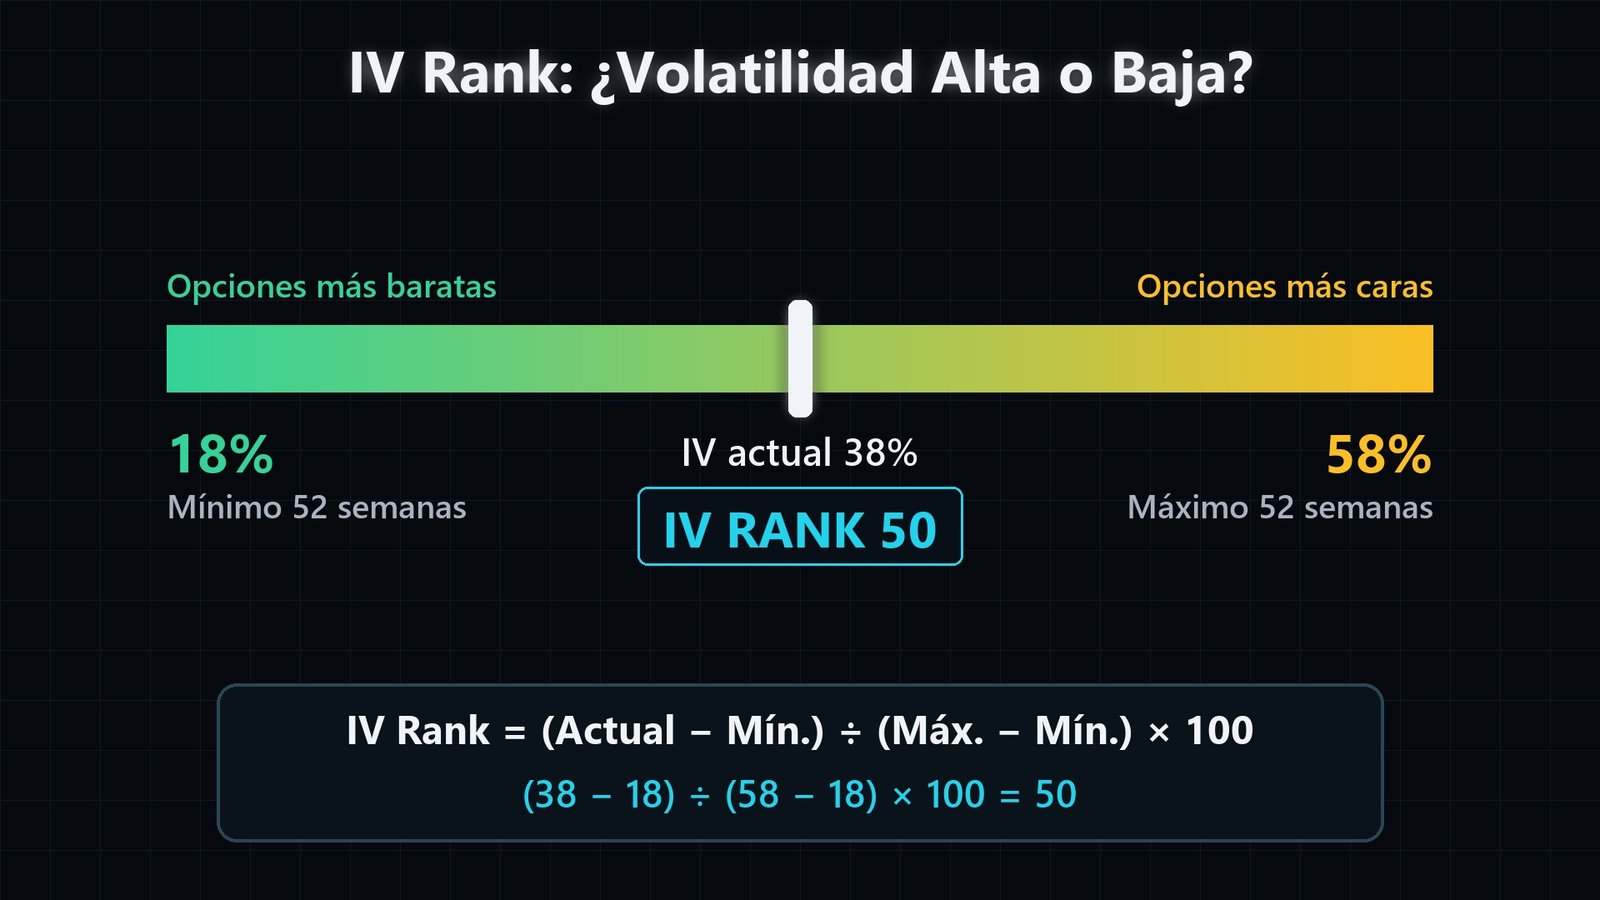
El IV Rank resuelve esto comparando la IV actual con el propio rango de esa acción durante el último año.
★ IV Rank = (IV Actual − IV Mínima de 52 semanas) ÷ (IV Máxima de 52 semanas − IV Mínima) × 100
Ejemplo práctico: La IV de una acción osciló entre 18% y 58% durante el último año y actualmente está en 38%.
• IV Rank = (38 − 18) ÷ (58 − 18) × 100 = 20 ÷ 40 × 100 = 50
Un IV Rank de 50 significa que la volatilidad actual se sitúa exactamente a mitad de su propio rango anual.
Interpretación empleada por la mayoría de vendedores de prima:
• IV Rank sobre 50: las opciones están caras respecto al histórico de esa acción — favorable para vender prima
• IV Rank de 30 a 50: moderado — aceptable para vender, con tamaño menor
• IV Rank bajo 30: las opciones están baratas — malas condiciones para vender, potencialmente razonables para comprar
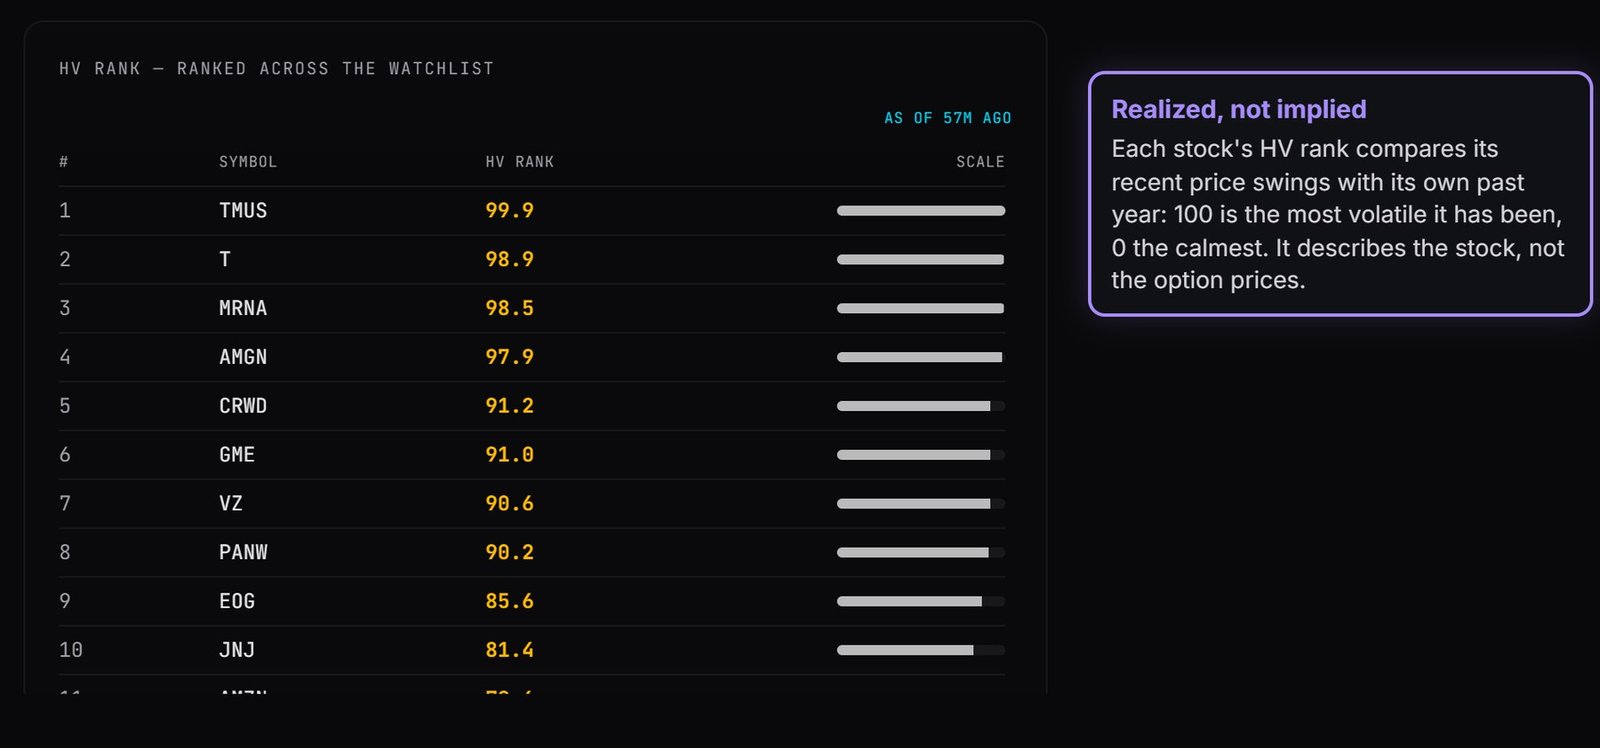
★ En Signal Desk: Signal Desk todavía no muestra un IV Rank completo, porque eso requiere un año de IV almacenada para cada acción. Use dos sustitutos: el HV Rank de la pestaña Market y la línea de Trade Check que compara la IV de una opción con la volatilidad realizada de la acción. Cuando ambos indican que la prima está rica, apuntan en la misma dirección que un IV Rank alto.
 Clic para ampliar
5. Por Qué Esto Gobierna la Selección de Estrategia
El IV Rank es el mejor filtro individual para decidir qué tipo de estrategia encaja con las condiciones actuales.
• IV Rank alto (sobre 50): Venda prima. Puts aseguradas, calls cubiertas, iron condors, spreads de crédito. Está vendiendo algo que el mercado ha valorado con generosidad, y se beneficia si la volatilidad se normaliza a la baja.
• IV Rank bajo (bajo 30): Comprar resulta comparativamente atractivo. Calls largas, puts largas, spreads de débito, calendarios. Paga menos por la misma exposición.
Por eso los operadores experimentados no tienen una estrategia favorita única. Tienen un conjunto de estrategias y eligen entre ellas según lo que ofrezca el entorno de volatilidad.
★ Guía Práctica: Antes de entrar en cualquier operación de venta de prima de este curso, consulte el IV Rank. Vender una put asegurada con un IV Rank de 12 significa aceptar la obligación completa de la posición mientras le pagan inusualmente poco por ella.
6. Pruébelo en Signal Desk
Abra la pestaña Mercado en Signal Desk y mire la lista de Rango HV. Ordena la lista de seguimiento según cuán alta es la volatilidad realizada de cada acción frente a su propio último año. Elija tres nombres: uno grande y estable, uno tecnológico de alto crecimiento y una empresa con resultados en las próximas dos semanas.
Abra cada uno en la página de Opciones y anote la volatilidad implícita (IV) de la opción at-the-money; luego abra el Trade Check y observe si indica que la IV está por encima o por debajo de la volatilidad realizada de la acción.
Normalmente verá que la empresa con resultados muestra una IV elevada: el mercado valora un evento conocido que se acerca. Ese es exactamente el entorno que buscan los vendedores de prima, y exactamente la trampa que atrapa a los compradores que no revisan. Signal Desk muestra el Rango HV y la comparación de IV contra la realizada; un Rango IV completo requiere además un año de IV almacenada, como describe la lección.
Véalo en Signal Desk
Signal Desk muestra la volatilidad implícita en cada strike y la compara con la volatilidad realizada de la acción (los miembros ven cotizaciones en vivo).
- 1
Abra la pestaña Mercado y busque "Rango HV — clasificado en toda la watchlist". Un número alto significa que los movimientos recientes del precio son grandes comparados con su propio último año.
- 2
Abra Opciones, cargue un ticker y lea la columna IV de los strikes cercanos al precio. Es el pronóstico de movimiento del mercado, como porcentaje anual.
- 3
Toque un strike en la Easy Chain y lea su volatilidad implícita y su vega en los detalles. La vega es cuánto se mueve el precio de la opción por un punto de cambio en la IV.
- 4
Elija una operación y abra el Trade Check. Una de sus líneas compara la IV de la opción con la volatilidad realizada de la acción y le dice claramente si la prima parece rica o escasa.
- 5
Busque la etiqueta de resultados en los vencimientos. La IV suele ser mayor en las fechas que incluyen un reporte.
COMPROBACIÓN DE CONOCIMIENTOS
¿Qué mide la volatilidad implícita?
Una opción cotizada a $4.00 tiene una vega de 0.12. La IV sube 5 puntos porcentuales. ¿Cuál es la nueva prima aproximada?
La IV de una acción osciló entre 20% y 60% el último año y hoy está en 50%. ¿Cuál es su IV Rank?
¿Por qué la volatilidad implícita en bruto resulta engañosa sin el IV Rank?
El IV Rank de una acción que sigue es 15. ¿Qué enfoque favorece este entorno?
Compra una call antes de resultados con la IV elevada. La acción se mueve a su favor pero usted pierde dinero. ¿Qué ocurrió probablemente?
Más lecciones de este módulo
Ver todas las lecciones del cursoSignal Desk es donde practicas esto con acciones reales: cadenas de opciones reales (con unos 15 minutos de retraso), la Revisión de Operación y una cuenta de trading simulado que no arriesga dinero real. Únete para sumarlo, junto con el seguimiento de tu progreso y las descargas en PDF.