
Un plan de estudios práctico de opciones que cubre conceptos reales de trading. Lee las lecciones, trabaja con ejemplos y pon a prueba tu conocimiento.
PROGRESO GENERAL DE LA ACADEMIA
Lección Gratuita
Todas las lecciones son gratis para leer. Suscríbete para agregar Signal Desk, el seguimiento de progreso, las descargas en PDF y el tutor de lecciones.
Términos clave de esta lección
 Clic para ampliar
Lección 1: 2.0: Delta y Gamma
Delta como exposición direccional, equivalencia en acciones y estimación de probabilidad — y por qué gamma hace que las opciones de corto plazo se comporten con tanta violencia.
1. Delta — Tres Significados, Un Número
Delta es la Griega más utilizada, y en realidad son tres herramientas a la vez. Cada interpretación resulta útil en una situación distinta.
• Tasa de cambio: Cuánto se mueve la prima por cada $1.00 de movimiento en la acción.
• Equivalencia en acciones: A cuántas acciones equivale el comportamiento de la posición.
• Estimación de probabilidad: Aproximadamente la probabilidad de terminar dentro del dinero.
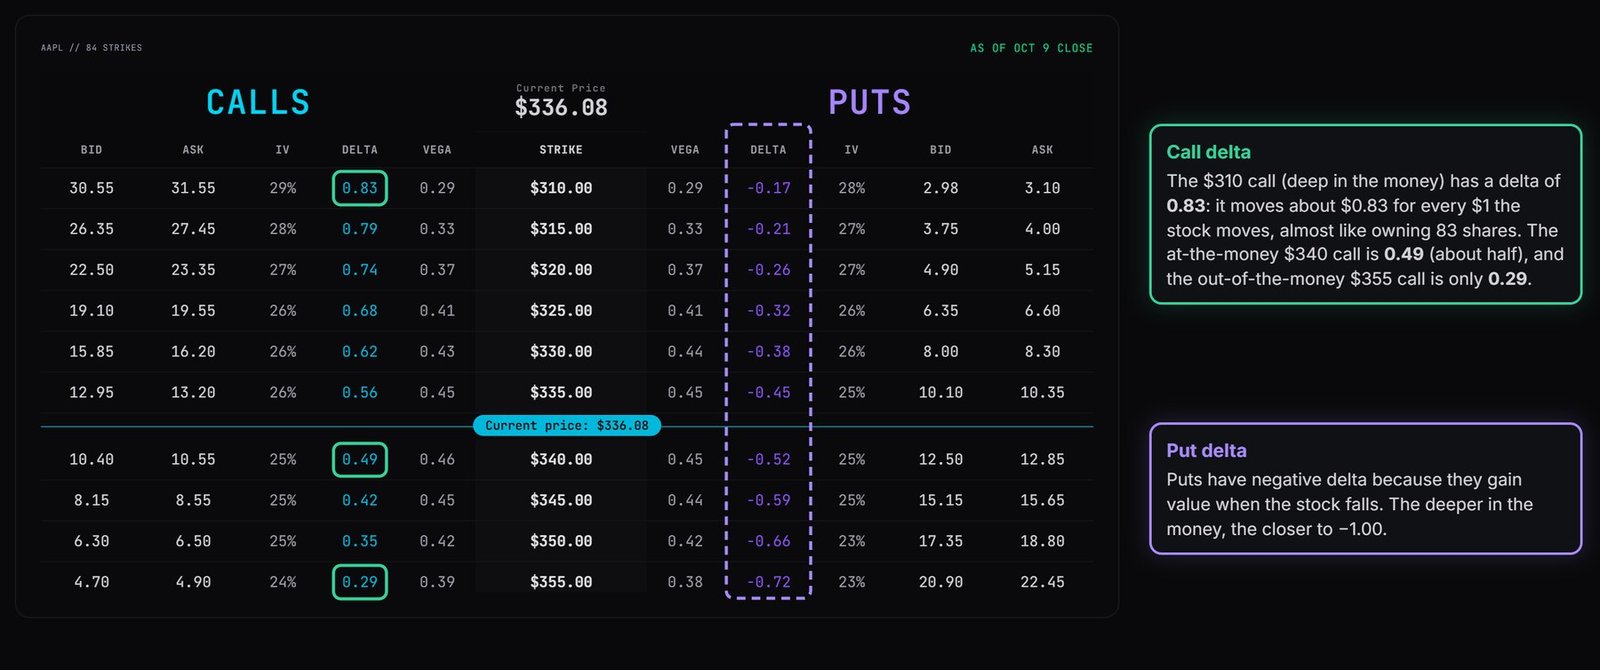
El delta va de 0 a +1.00 en las calls y de 0 a −1.00 en las puts. Las calls largas y las puts cortas tienen delta positivo (ganan cuando la acción sube). Las puts largas y las calls cortas tienen delta negativo.
★ Dato Clave: Estas tres interpretaciones no compiten entre sí. Son tres consecuencias de la misma matemática, y los operadores profesionales alternan entre ellas constantemente.
2. Delta como Tasa de Cambio
Ejemplo práctico: Usted mantiene una call con delta 0.60, cotizando actualmente a $4.00.
• La acción sube $1.00 → la opción gana unos $0.60, hasta cerca de $4.60
• La acción sube $2.00 → la opción gana unos $1.20, hasta cerca de $5.20
• La acción cae $1.50 → la opción pierde unos $0.90, hasta cerca de $3.10
En dólares, dado que un contrato cubre 100 acciones: un movimiento de $2.00 en la acción sobre una call de delta 0.60 produce alrededor de $120 de ganancia por contrato.
La palabra "aproximadamente" hace un trabajo real aquí. El propio delta cambia cuando la acción se mueve — eso es gamma, en la Sección 4. Para movimientos pequeños la aproximación es cercana. Para movimientos grandes se desvía.
3. Delta como Equivalencia en Acciones
Esta interpretación es la más valiosa para gestionar el riesgo, porque convierte una posición en opciones en algo directamente comparable con acciones.
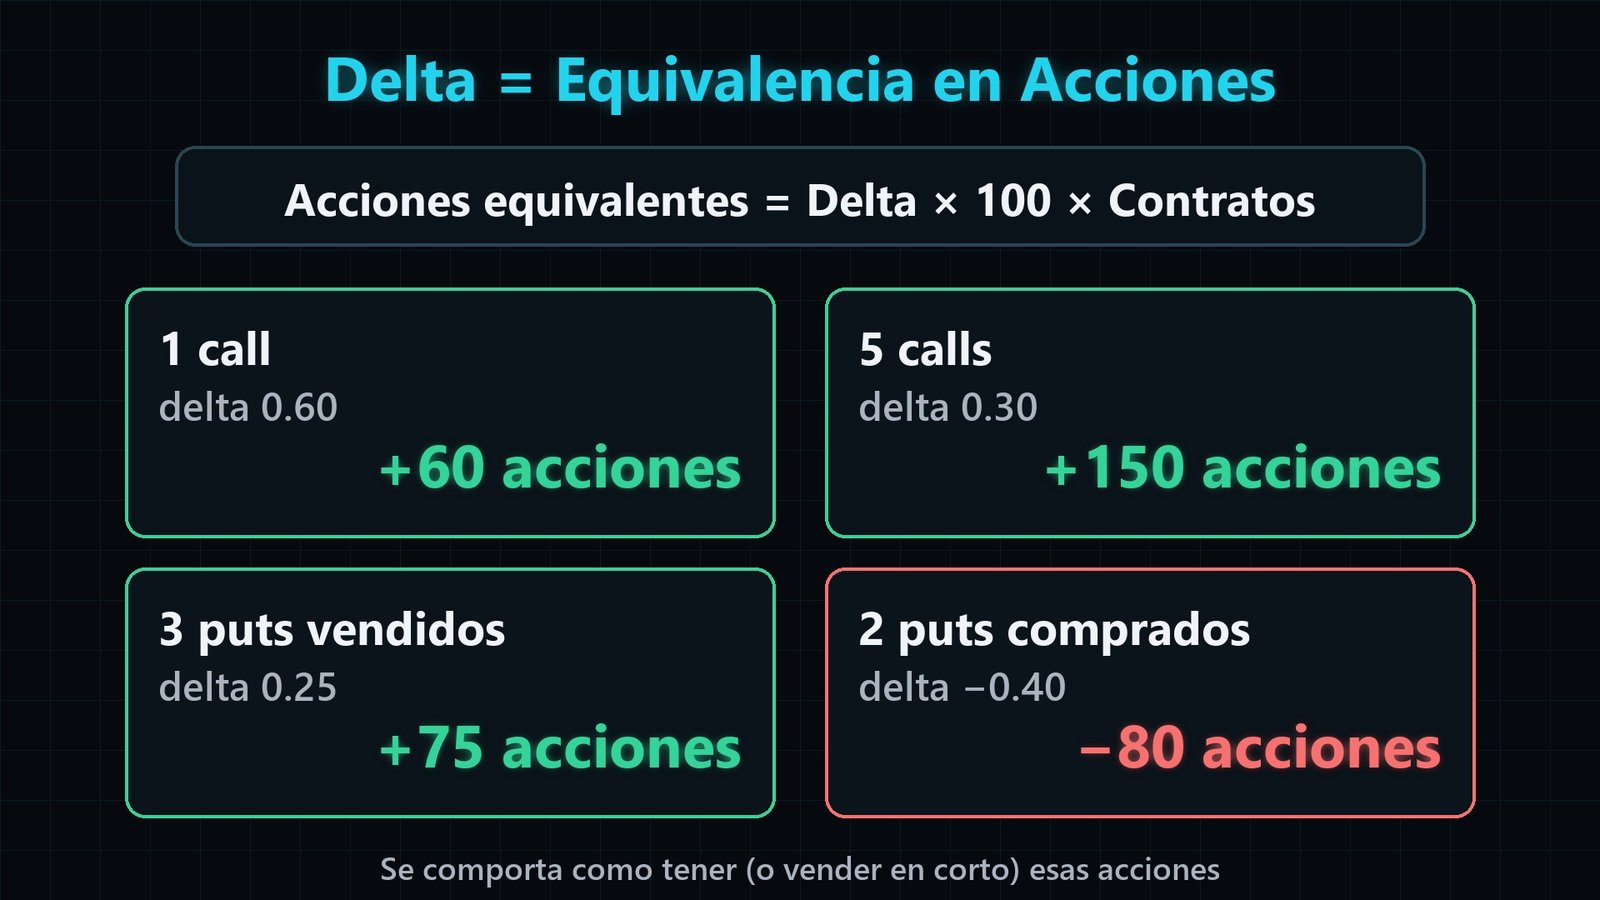
★ Equivalente en acciones = Delta × 100 × Número de contratos
Ejemplos prácticos:
• Largo 1 call de delta 0.60 = 60 acciones equivalentes. Se comporta como poseer 60 acciones.
• Largo 5 calls de delta 0.30 = 5 × 0.30 × 100 = 150 acciones equivalentes.
• Corto 3 puts de delta 0.25 = +75 acciones equivalentes (las puts cortas tienen delta positivo).
• Largo 2 puts de delta 0.40 = −80 acciones equivalentes.
Por qué importa: un operador que posee 10 contratos de una call de delta 0.70 puede creer que mantiene una posición modesta. En realidad carga con 700 acciones equivalentes. Sobre una acción de $100, eso son $70,000 de exposición direccional. El delta revela a qué está expuesta realmente su cuenta.
⚠️ Advertencia de Riesgo: Los operadores subestiman sistemáticamente su exposición porque los contratos parecen pequeños. Convierta siempre a acciones equivalentes antes de decidir si una posición tiene el tamaño adecuado.
 Clic para ampliar
4. Gamma — La Tasa de Cambio del Delta
Gamma mide cuánto cambia el propio delta por cada $1.00 de movimiento en la acción. Si el delta es velocidad, gamma es aceleración.
Ejemplo práctico: Una call tiene delta 0.50 y gamma 0.04.
• La acción sube $1.00 → el delta pasa a ser aproximadamente 0.54
• Sube otro $1.00 → el delta pasa a aproximadamente 0.58
• Cae $1.00 desde el inicio → el delta baja a aproximadamente 0.46
Por eso las ganancias se aceleran a su favor y se desaceleran en su contra cuando está largo. Al moverse una call ganadora hacia ITM, su delta sube hacia 1.00 y cada dólar adicional de movimiento entrega más beneficio. Esa convexidad es el atractivo estructural de comprar opciones.
Para los vendedores el mismo mecanismo opera en reverso y es peligroso. Una opción corta que se mueve en su contra gana delta, por lo que las pérdidas se aceleran.
5. Dónde se Concentra Gamma — y Por Qué Importa
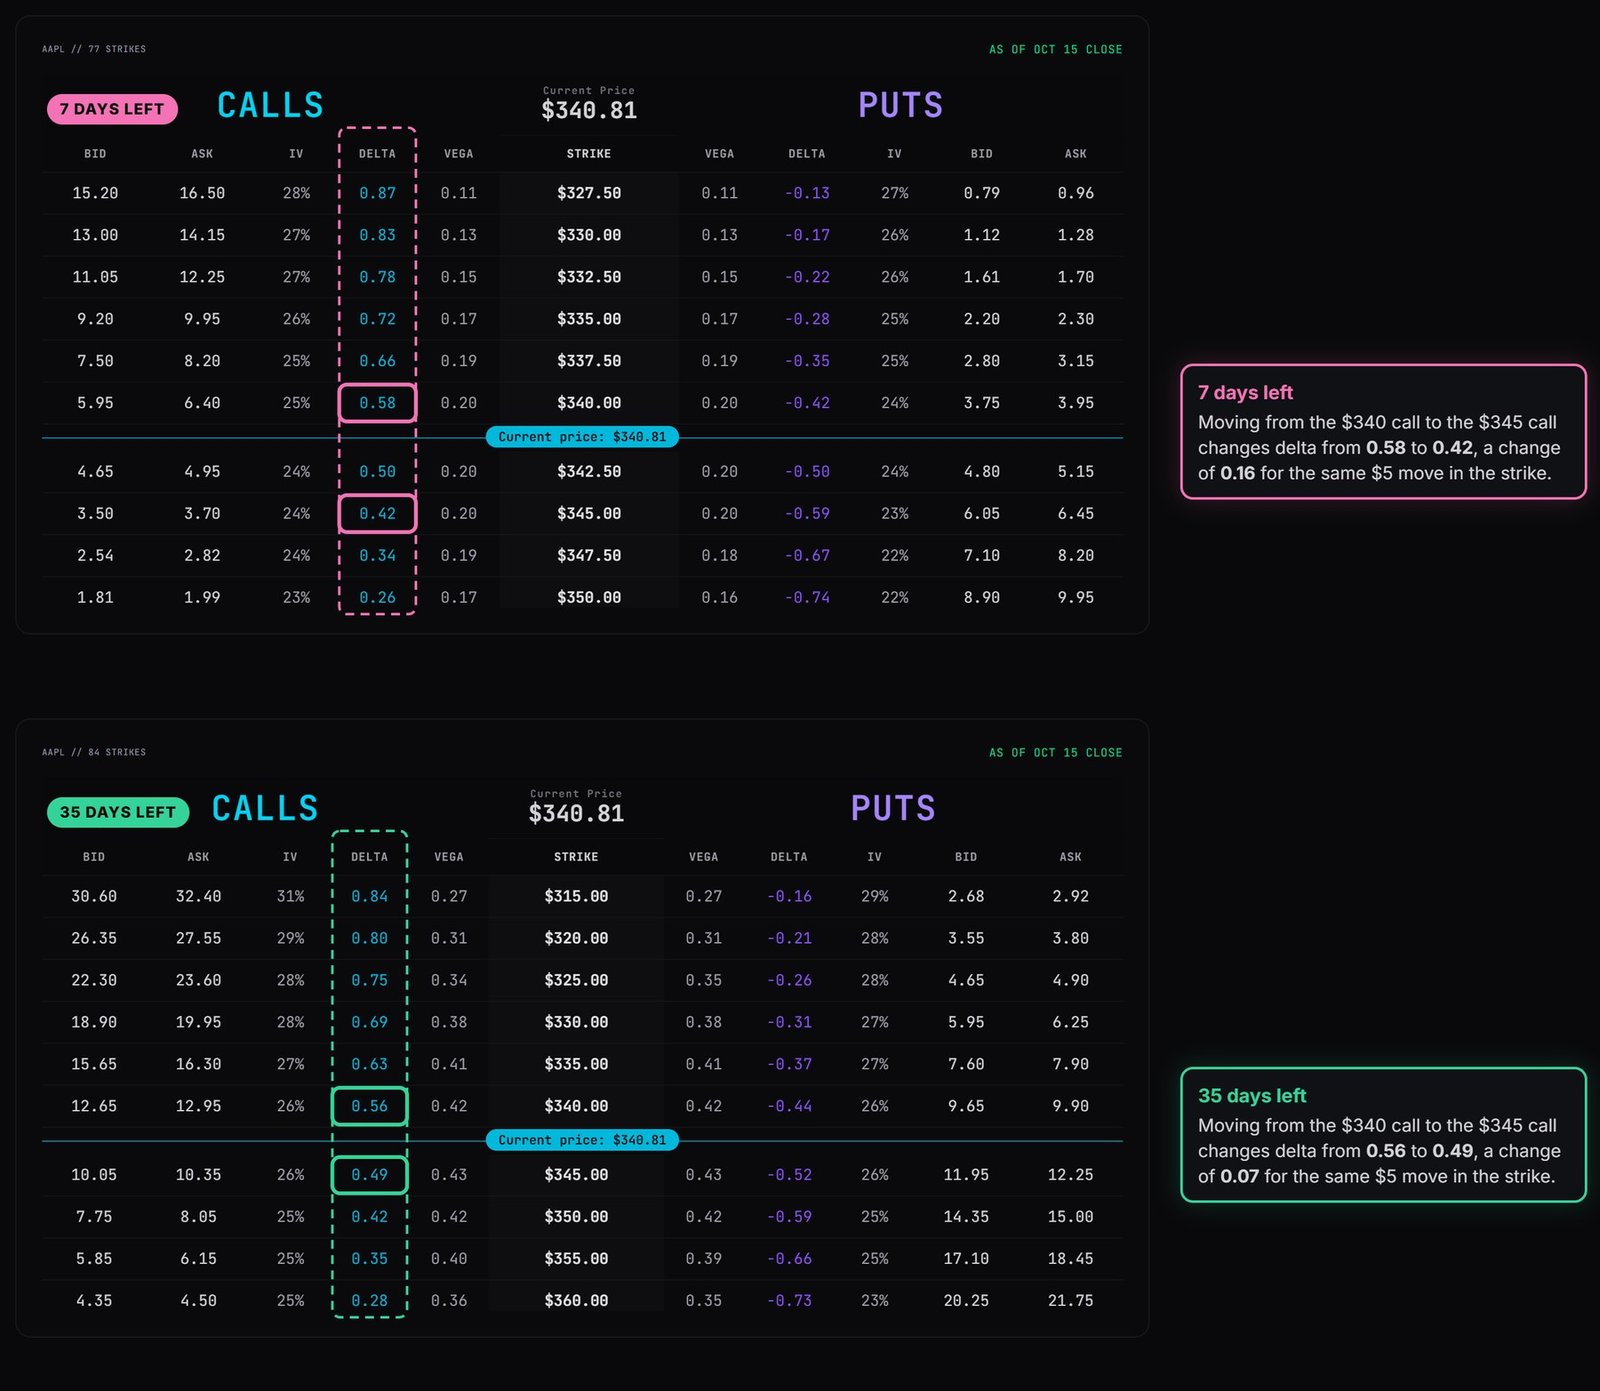
Gamma es máxima en opciones en el dinero con poco tiempo restante. Este único hecho explica gran parte del comportamiento de las opciones.
Gamma aproximada de una opción ATM sobre una acción de $100:
• 60 días al vencimiento: gamma baja — el delta se desplaza lentamente
• 14 días: gamma moderada
• 1 día: gamma extremadamente alta — el delta puede pasar de 0.20 a 0.80 con un movimiento pequeño
Por eso las opciones ATM de muy corto plazo se comportan de forma tan violenta. El día de vencimiento un contrato puede pasar de casi sin valor a profundamente rentable con un movimiento del 1%, y revertirse por completo en minutos.
⚠️ Advertencia de Riesgo: Vender opciones ATM de muy corto plazo le expone al máximo riesgo de gamma. La prima parece atractiva porque la depreciación es rápida, pero un movimiento adverso moderado puede producir pérdidas muy superiores a la prima cobrada. Esta es la razón principal por la que este curso recomienda vencimientos de 30 a 45 días para vender prima.
 Clic para ampliar
6. Pruébelo en Signal Desk
Abra la página de Opciones en Signal Desk, cargue la cadena de una acción que usted siga y elija un vencimiento mensual a unos 45 días. Encuentre el strike cuyo Delta esté más cerca de 0.30, el más cercano a 0.50 y el más cercano a 0.16.
Anote dónde está cada uno respecto al precio actual de la acción. El 0.50 estará prácticamente at-the-money; el 0.16 estará notablemente más lejos. Haga clic en un put cercano a 0.30 y lea la cifra "Strike vs. precio": le dice en porcentaje cuánto por debajo del precio de hoy está ese strike. Acaba de ubicar los strikes que buscan las estrategias de venta de prima, y los encontró por probabilidad en lugar de adivinar.
Luego cambie al vencimiento semanal más cercano y observe cuánto más cerca del dinero queda el strike de delta 0.16. Menos tiempo significa un movimiento esperado menor, y la cadena se lo está mostrando directamente.
Véalo en Signal Desk
El Delta es una columna en vivo de la Cadena en Vivo (Live Chain), así que puede leerlo en cada strike sin calculadora (los miembros ven cotizaciones en vivo).
- 1
Abra Opciones, escriba un ticker y pulse Cargar cadena. Elija un vencimiento a unos 45 días con los botones de la parte superior.
- 2
Lea la columna Delta junto a cada strike. Los calls van desde cerca de 1.00 muy dentro del dinero hasta cerca de 0; los puts muestran delta negativo, desde cerca de 0 fuera del dinero hasta casi -1.00 muy dentro del dinero.
- 3
Haga clic en un contrato para elegirlo. Aparece el panel de la operación con la distancia del strike al precio de hoy, el punto de equilibrio y el pago, para que vea qué significa un delta en dólares.
- 4
Debajo de la operación, el Trade Check califica la configuración. Una de sus líneas comprueba si su delta está en el rango que suelen usar los vendedores de ingresos (aproximadamente 0.15 a 0.35).
- 5
Cambie el vencimiento al semanal más cercano y observe cómo el mismo delta se acerca al precio de la acción. Eso es gamma y tiempo en acción.
Griegas de Opciones Dinámicas y Medidores Activos
Las Griegas miden el riesgo matemático de una opción. Explore los medidores interactivos de Delta, Gamma, Theta y Vega, y examine la curva no lineal de aceleración del decaimiento temporal (Theta) a medida que nos acercamos a la fecha de vencimiento.
Panel Dinámico de Riesgo de Griegas
Si una opción tiene un Delta de +0.52 y la acción sube $1.00, la prima aumentará $0.52. También actúa como una estimación aproximada (52%) de la probabilidad de que la opción expire con valor (in-the-money).
COMPROBACIÓN DE CONOCIMIENTOS
Una call tiene delta 0.60 y la acción sube $2.00. ¿Cuánto aumenta aproximadamente la prima?
Está largo 5 contratos de call con delta 0.40. ¿Cuál es su exposición equivalente en acciones?
¿Qué mide gamma?
¿En qué condiciones es máxima la gamma?
¿Por qué vender opciones ATM de muy corto plazo se considera de alto riesgo pese a la rápida depreciación temporal?
Una put tiene delta −0.35. ¿Qué indica el signo negativo?
Más lecciones de este módulo
Ver todas las lecciones del cursoSignal Desk es donde practicas esto con acciones reales: cadenas de opciones reales (con unos 15 minutos de retraso), la Revisión de Operación y una cuenta de trading simulado que no arriesga dinero real. Únete para sumarlo, junto con el seguimiento de tu progreso y las descargas en PDF.