
Un plan de estudios práctico de opciones que cubre conceptos reales de trading. Lee las lecciones, trabaja con ejemplos y pon a prueba tu conocimiento.
PROGRESO GENERAL DE LA ACADEMIA
Lección Gratuita
Todas las lecciones son gratis para leer. Suscríbete para agregar Signal Desk, el seguimiento de progreso, las descargas en PDF y el tutor de lecciones.
Lección 0: 13.0: Introducción a Swaps y Arquitectura de Derivados
Comprenda los contratos derivados fuera de bolsa (OTC), el principal nocional, el intercambio de flujos y los marcos ISDA.
1. El Ecosistema de Derivados Over-the-Counter (OTC)
Los derivados financieros son contratos cuyo valor se deriva de un activo subyacente, índice o tasa de referencia. Mientras que los derivados cotizados en bolsa (como las opciones estándar y futuros) presentan términos estandarizados, la gran mayoría del volumen global de derivados existe en el mercado Over-the-Counter (OTC).
En el mercado OTC, las contrapartes institucionales negocian acuerdos bilaterales a medida adaptados a vencimientos específicos, calendarios de flujos de efectivo y necesidades de cobertura.
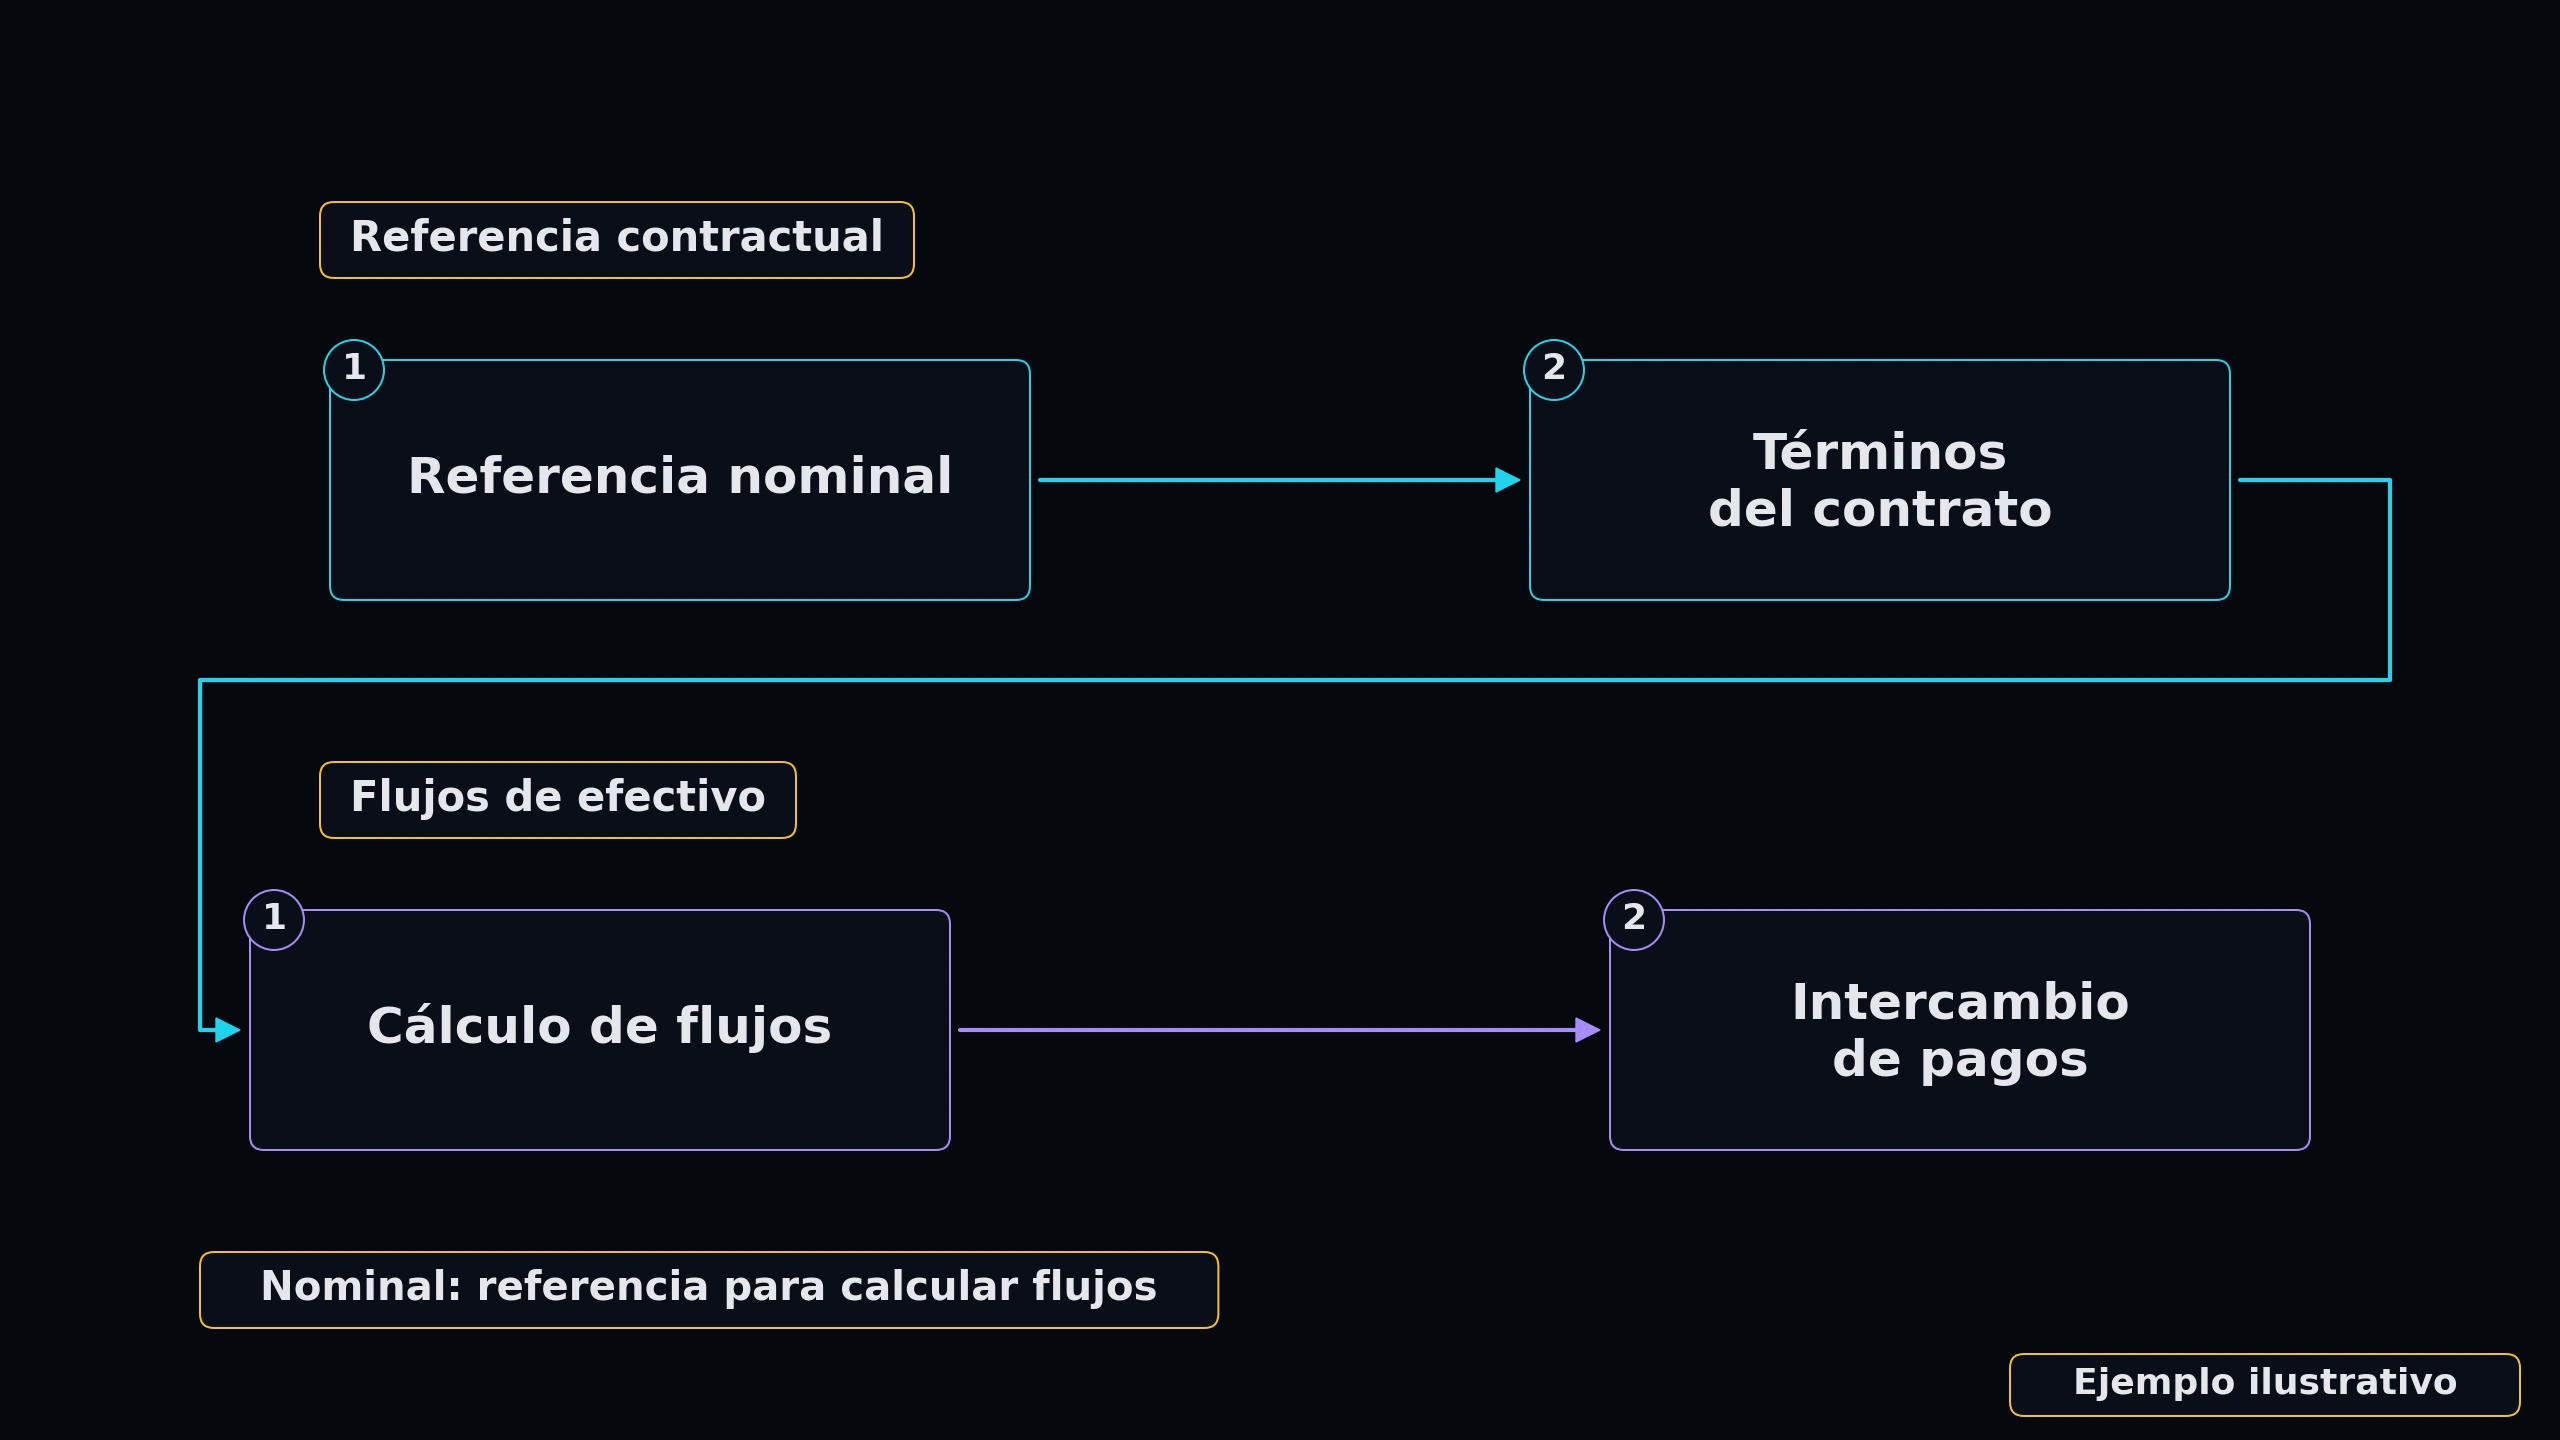
★ Principal Nocional: En los contratos de swaps, el principal nocional es el monto de referencia utilizado para calcular los pagos de intereses. A diferencia de un préstamo, el principal en sí rara vez se intercambia físicamente.
2. Intercambio de Flujos y Valuación
Un swap es un acuerdo contractual entre dos partes para intercambiar secuencias de flujos de efectivo durante un período determinado.
Estos flujos se calculan en función de tasas de interés de referencia, tipos de cambio de divisas, precios de materias primas o eventos crediticios. Los swaps se valoran a mercado (mark-to-market) diariamente, lo que genera requerimientos de margen de variación.
 Clic para ampliar
Exploración de Estructura de Opciones
Las opciones son contratos basados en el mercado de subasta bid-ask. Interactúe con el Libro de Órdenes a continuación para comprender cómo se cruzan las ofertas de compra (bids) y venta (asks), y examine la comparación estructural de contratos Call y Put.
Libro de Órdenes e Interfaz del Spread
Pase el cursor sobre ASK o BID para analizar la dinámica del mercado de subasta.
Contrato de Compra
- Perspectiva: Alcista (Bullish)
- Riesgo: Capped a la prima pagada
- Ganas si la acción sube del strike
Contrato de Venta
- Perspectiva: Bajista (Bearish)
- Riesgo: Limitado a la prima
- Ganas si la acción se desploma
COMPROBACIÓN DE CONOCIMIENTOS
¿Cuál es la función principal del 'principal nocional' en un contrato de swap de tasa de interés?
Más lecciones de este módulo
- 13.1: Mecánica de Swaps de Tasas de Interés (IRS)
- 13.2: Swaps de Incumplimiento Crediticio (CDS) y Protección de Crédito
- 13.3: Swaps de Retorno Total (TRS) y Exposición Sintética
- 13.4: Swaps de Divisas y Swaps Transfronterizos (Cross-Currency)
- 13.5: Opciones Exóticas: Opciones BARRERA, Digitales y Lookback
- 13.6: Notas Estructuradas y Productos con Protección de Capital
- 13.7: Riesgo de Contraparte, Contratos Marco ISDA y Colateral (CSA)
- 13.8: Aplicación Práctica: Manual de Gestión de Riesgos Corporativos
Signal Desk es donde practicas esto con acciones reales: cadenas de opciones reales (con unos 15 minutos de retraso), la Revisión de Operación y una cuenta de trading simulado que no arriesga dinero real. Únete para sumarlo, junto con el seguimiento de tu progreso y las descargas en PDF.