
Un plan de estudios práctico de opciones que cubre conceptos reales de trading. Lee las lecciones, trabaja con ejemplos y pon a prueba tu conocimiento.
PROGRESO GENERAL DE LA ACADEMIA
Lección Gratuita
Todas las lecciones son gratis para leer. Suscríbete para agregar Signal Desk, el seguimiento de progreso, las descargas en PDF y el tutor de lecciones.
Términos clave de esta lección
 Clic para ampliar
Lección 4: 1.3: Monetariedad (Moneyness) y Estructura de Valor
ITM, ATM y OTM definidos con precisión, por qué el mismo strike es simultáneamente los tres según el tipo, y qué implica la monetariedad sobre la probabilidad.
Palabras Clave de Esta Lección
• Monetariedad (Moneyness): Cómo se compara el precio de la acción con el strike.
• Dentro del dinero (ITM): Usar la opción ahora mismo le daría valor.
• En el dinero (ATM): El precio de la acción está en el strike o muy cerca de él.
• Fuera del dinero (OTM): Usar la opción ahora mismo no le daría nada.
• Delta: Un número que indica cuánto se mueve una opción cuando la acción se mueve $1. También es una estimación aproximada de la probabilidad de que la opción termine dentro del dinero. La Lección 2.0 lo cubre por completo.
• Punto de equilibrio (Breakeven): El precio de la acción en el que no gana ni pierde dinero.
1. Qué Describe la Monetariedad
La monetariedad (moneyness) es la relación entre el precio actual de la acción y el precio de ejercicio de la opción. Responde a una pregunta: si esta opción se ejerciera ahora mismo, ¿produciría valor?
• Dentro del Dinero (ITM): Ejercer ahora produciría valor positivo.
• En el Dinero (ATM): El precio de la acción es igual (o muy cercano) al strike.
• Fuera del Dinero (OTM): Ejercer ahora no produciría nada. Todo el valor de la opción es tiempo y volatilidad.
★ Dato Clave: La monetariedad es una fotografía, no una predicción. Una opción OTM no es una mala opción: es simplemente una cuyo valor descansa por completo en lo que ocurra entre hoy y el vencimiento.
2. Las Reglas Son Espejo para Calls y Puts
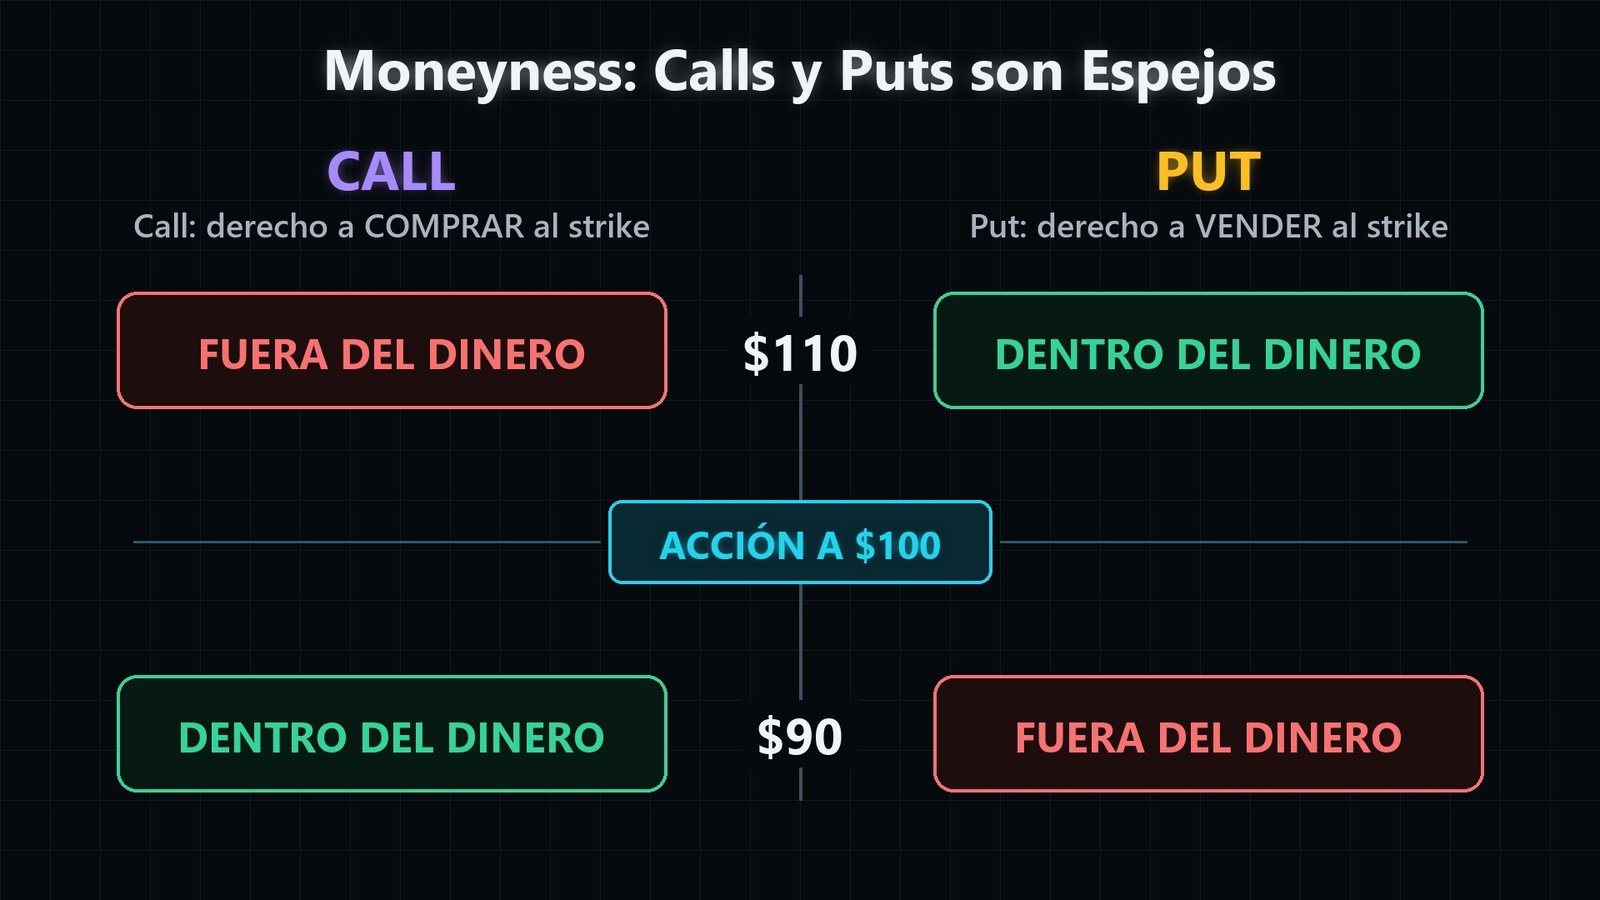
Calls y puts otorgan derechos opuestos, por lo que sus condiciones de monetariedad son espejos exactos:
• Una call está ITM cuando: Acción > Strike (puede comprar por debajo del mercado)
• Una call está OTM cuando: Acción < Strike
• Una put está ITM cuando: Acción < Strike (puede vender por encima del mercado)
• Una put está OTM cuando: Acción > Strike
Ilustración concreta — la acción cotiza a $100:
• Call de $90: ITM (comprar a $90 algo que vale $100)
• Call de $110: OTM (¿por qué comprar a $110 lo que cuesta $100?)
• Put de $90: OTM (¿por qué vender a $90 lo que se paga a $100?)
• Put de $110: ITM (vender a $110 algo que vale $100)
★ Regla Mnemotécnica: El mismo strike de $90 está dentro del dinero para una call y fuera del dinero para una put, simultáneamente. La monetariedad es una propiedad del contrato, no del strike.
 Clic para ampliar
3. Monetariedad y Costo del Contrato
La monetariedad determina el precio, y entender por qué evita el error clásico de suponer que las opciones baratas son buena inversión.
Acción a $100, 45 días al vencimiento. Primas aproximadas de calls:
• Call de $85 (muy ITM): ~$15.60 — casi todo valor real y ejercitable
• Call de $95 (ITM): ~$7.30
• Call de $100 (ATM): ~$3.50
• Call de $105 (OTM): ~$1.50
• Call de $115 (muy OTM): ~$0.30 — casi pura esperanza
La call de $115 parece una ganga a $30 por contrato. Pero necesita un movimiento del 15% en 45 días solo para alcanzar el strike, y un 15.3% para empatar. Las opciones baratas son baratas porque es improbable que paguen.
⚠️ Advertencia de Riesgo: Comprar opciones muy OTM porque son asequibles es una de las formas más fiables de perder dinero en opciones. El precio bajo es la evaluación del mercado sobre las probabilidades, no un descuento.
4. La Monetariedad como Señal Aproximada de Probabilidad
Existe una aproximación útil que los operadores usan constantemente: el delta de una opción estima aproximadamente la probabilidad de que termine dentro del dinero.
• Una opción ATM de delta 0.50: aproximadamente 50% de probabilidad de terminar ITM — esencialmente una moneda al aire.
• Una opción OTM de delta 0.30: aproximadamente 30%.
• Una opción muy OTM de delta 0.16: aproximadamente 16%.
Por eso los vendedores de prima suelen apuntar al rango de delta 0.16 a 0.30. Vender una put de delta 0.20 implica que el mercado estima cerca de un 80% de probabilidad de que venza sin valor y usted conserve la prima.
Cubrimos el delta en profundidad en la Lección 2.0. Por ahora lo importante es que monetariedad y probabilidad están directamente ligadas, y que la cadena de opciones le está indicando discretamente las probabilidades en cada línea.
★ Dato Clave: El delta es una aproximación de la probabilidad ITM, no una cifra exacta. Ignora dividendos y asume un modelo de valoración concreto, pero es suficientemente cercana para guiar decisiones reales.
5. Cómo Cambia la Monetariedad al Acercarse el Vencimiento
La monetariedad no es estática. Dos fuerzas actúan sobre ella con el paso del tiempo.
La acción se mueve, lo que altera la monetariedad directamente. Y por separado, el valor de estar OTM se erosiona. Una opción OTM con 60 días por delante tiene valor real porque pueden pasar muchas cosas. La misma opción con dos días apenas tiene ninguno, porque pueden pasar muy pocas.
Por eso una opción puede estar OTM durante semanas y luego, en los días finales, desplomarse hacia cero aunque la acción apenas se haya movido. Nada cambió en la dirección: se agotó el tiempo disponible para ser rescatada.
★ Consecuencia Práctica: Si compra opciones OTM, compite contra un reloj que se acelera. La Lección 2.1 sobre theta explica exactamente cómo funciona esa aceleración.
6. Pruébelo en Signal Desk
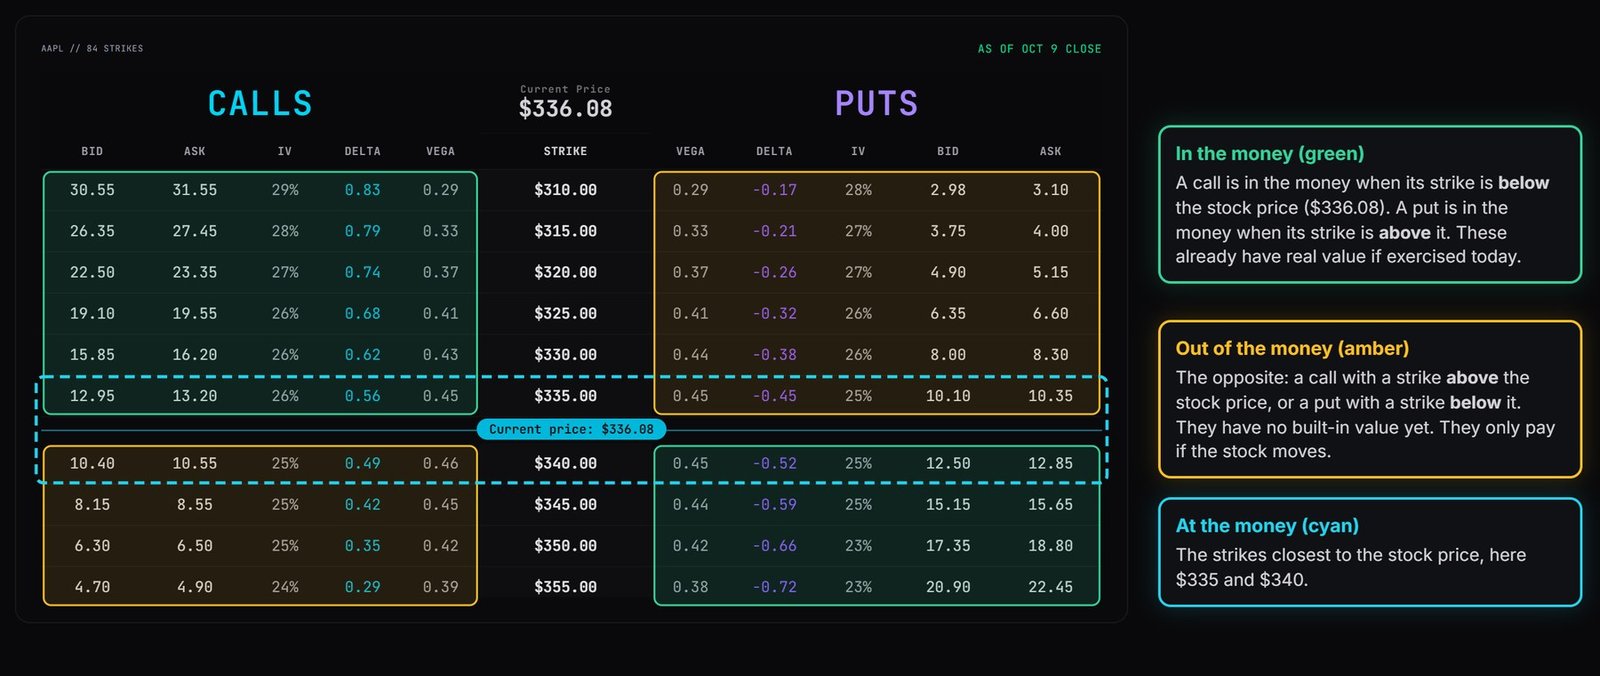
Abra la página de Opciones en Signal Desk y cargue la cadena de una acción que cotice cerca de un número redondo. Encuentre la línea que marca el precio actual entre dos strikes y anote cuáles strikes quedan por encima y cuáles por debajo. Confirme que el mismo strike está dentro del dinero para un call y fuera del dinero para un put, y al revés.
Luego lea las primas desde muy dentro del dinero hasta muy fuera del dinero y observe cómo decae el precio. Elija el contrato más barato del tablero y calcule el movimiento porcentual que necesita la acción para llegar al equilibrio.
Ese número suele sorprender, y es lo más útil que un nuevo operador de opciones puede interiorizar pronto.
Véalo en Signal Desk
La Cadena en Vivo dibuja el precio actual entre los strikes, así que la situación respecto al dinero se ve de un vistazo (los miembros ven cotizaciones en vivo).
- 1
Abra Opciones, escriba un ticker y pulse Cargar cadena, luego elija un vencimiento a unos 45 días.
- 2
Busque la línea con el precio actual. Los strikes por debajo están dentro del dinero para los calls y fuera del dinero para los puts; los strikes por encima son lo contrario.
- 3
Lea la columna delta de arriba abajo. Los calls cercanos al precio rondan 0.50, y el número se reduce al alejarse del dinero, una señal aproximada de probabilidad.
- 4
Haga clic en un call muy dentro del dinero y en uno muy fuera del dinero y compare sus primas y puntos de equilibrio en el panel de la operación.
- 5
Cambie a un vencimiento más cercano y observe cómo los strikes at-the-money se abaratan mientras los que están dentro del dinero casi no cambian.
Pruébalo con tus propios números
Calculadoras gratuitas, sin cuenta.
COMPROBACIÓN DE CONOCIMIENTOS
La acción XYZ cotiza a $105. ¿Cuál es la monetariedad de la call de $100?
La acción XYZ cotiza a $105. ¿Cuál es la monetariedad de la put de $100?
¿De qué se compone el valor de una opción Fuera del Dinero?
Una call muy OTM cotiza a solo $0.25. ¿Por qué debe tratarse ese precio bajo con cautela?
Una opción tiene un delta de 0.30. ¿Qué implica aproximadamente?
Una opción OTM pierde valor significativo en sus últimos días aunque la acción no se ha movido. ¿Por qué?
Más lecciones de este módulo
- 1.0: Introducción a las Opciones y Especificaciones de Contrato
- 1.1: Opciones de Compra (Calls) — Mecánica de Compra y Venta
- 1.2: Opciones de Venta (Puts) — Mecánica de Compra y Venta
- 1.4: Valoración de Opciones — Valor Intrínseco frente a Extrínseco
- 1.5: Cómo Leer una Cadena de Opciones
- 1.6: Cómo Elegir la Acción — Fundamentales y Técnicos
Signal Desk es donde practicas esto con acciones reales: cadenas de opciones reales (con unos 15 minutos de retraso), la Revisión de Operación y una cuenta de trading simulado que no arriesga dinero real. Únete para sumarlo, junto con el seguimiento de tu progreso y las descargas en PDF.