
Un plan de estudios práctico de opciones que cubre conceptos reales de trading. Lee las lecciones, trabaja con ejemplos y pon a prueba tu conocimiento.
PROGRESO GENERAL DE LA ACADEMIA
Lección Gratuita
Todas las lecciones son gratis para leer. Suscríbete para agregar Signal Desk, el seguimiento de progreso, las descargas en PDF y el tutor de lecciones.
Lección 4: 18.4: Reglas de Adecuación de Capital, Basilea III/IV y Activos Ponderados por Riesgo
Descomponga la adecuación de capital de Basilea III/IV, CET1, Activos Ponderados por Riesgo (RWA) y Ratios de Cobertura de Liquidez (LCR).
1. Marco de Adecuación de Capital de Basilea
Los estándares bancarios internacionales Basilea III y IV establecen estrictos colchones de capital para asegurar que las instituciones sobrevivan a graves tensiones económicas.
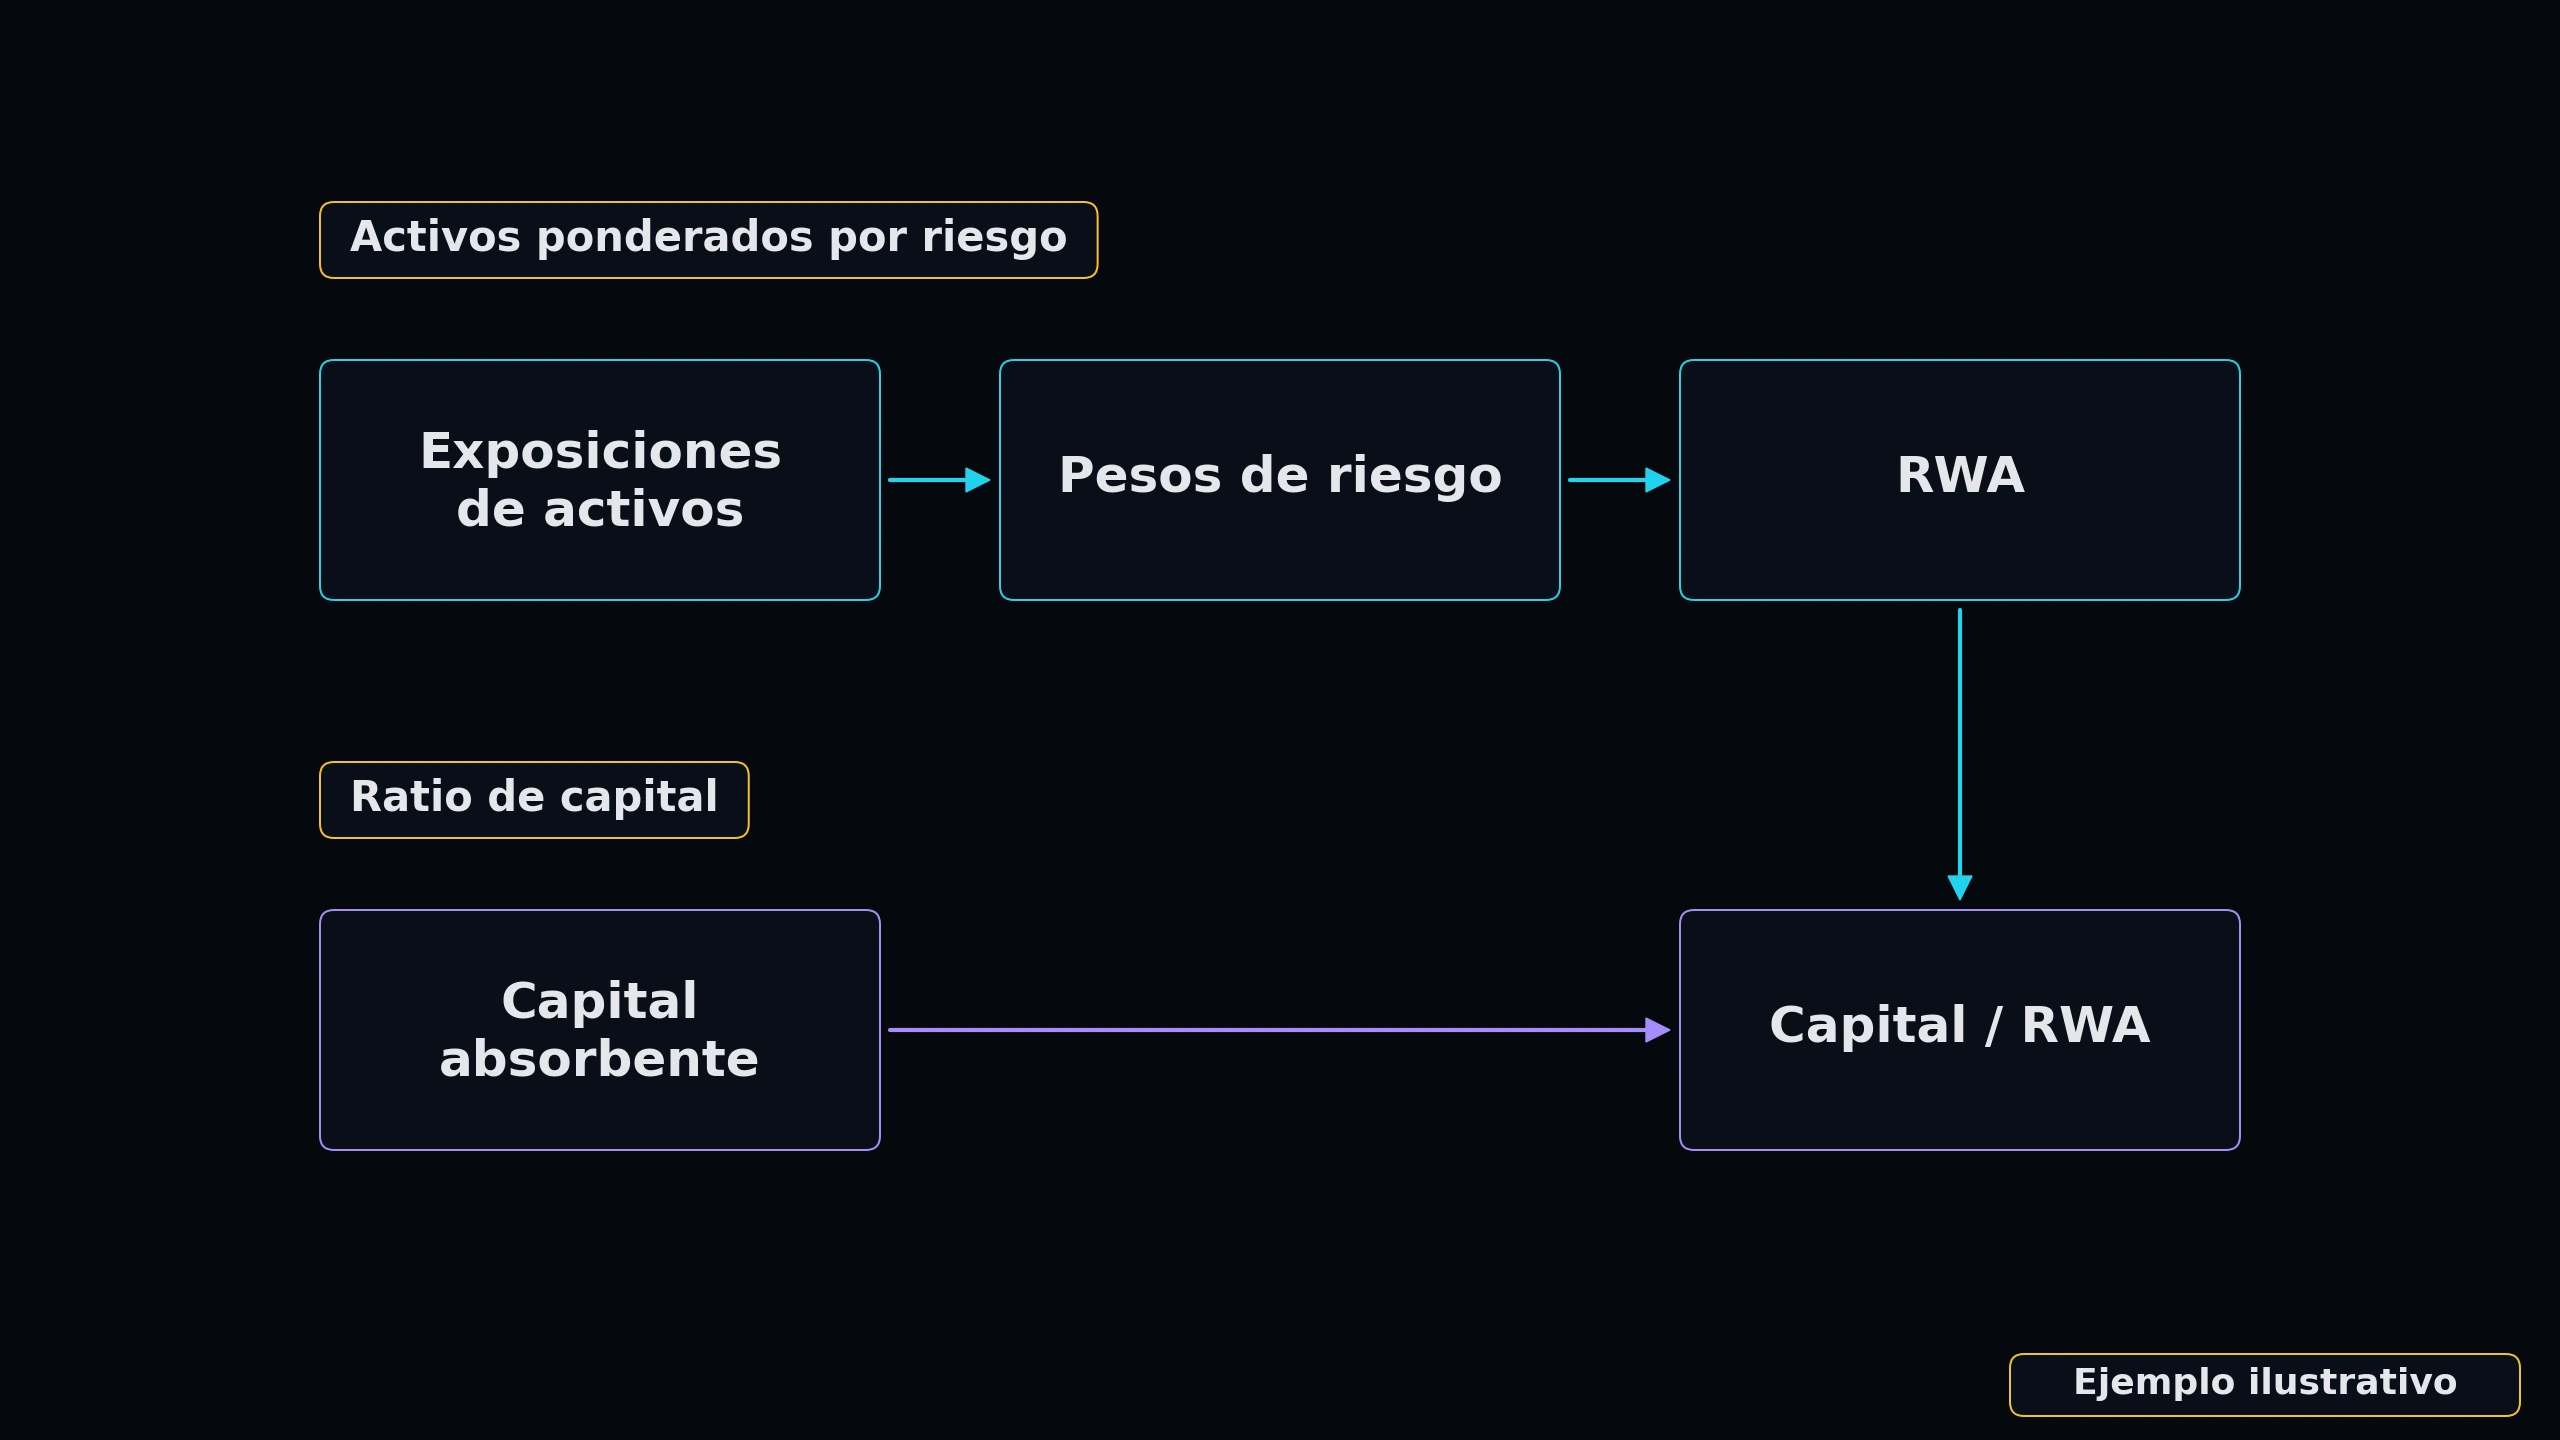
• Capital Ordinario de Nivel 1 (CET1): Capital absorbente de pérdidas de máxima calidad (acciones ordinarias, ganancias retenidas); debe ser al menos 4.5% de los RWA.
• Activos Ponderados por Riesgo (RWA): Ajusta el valor de los activos en función de los parámetros de riesgo crediticio, de mercado y operativo.
★ Ratio de Cobertura de Liquidez (LCR): Exige mantener suficientes Activos Líquidos de Alta Calidad (HQLA) para resistir un escenario de estrés agudo de 30 días.
2. Ratio de Fondeo Estable Neto (NSFR) y Límites de Apalancamiento
El NSFR requiere que los bancos mantengan un perfil de fondeo estable en relación con la composición de sus activos y operaciones fuera de balance durante un horizonte de un año.
 Clic para ampliar
Visualizador de Colapso de Volatilidad (IV Crush)
El colapso de volatilidad (IV Crush) es el factor crítico número uno que destruye a los compradores de opciones tras los reportes de ganancias. Use los controles a continuación para ver cómo cambia drásticamente la prima según la Vega del contrato.
Simulación de Escenario
COMPROBACIÓN DE CONOCIMIENTOS
¿Qué exige el Ratio de Cobertura de Liquidez (LCR) bajo Basilea III a las instituciones bancarias?
Más lecciones de este módulo
- 18.0: Marcos Regulatorios del Mercado Global (SEC, CFTC, FINRA, ESMA, FCA)
- 18.1: Abuso de Mercado, Operaciones con Información Privilegiada y Front-Running
- 18.2: Protocolos de Prevención de Lavado de Dinero (AML) y Conozca a su Cliente (KYC)
- 18.3: Reportes de Operaciones, Pistas de Auditoría y Registro Consolidado (CAT)
- 18.5: Cumplimiento de Mejor Ejecución y Requisitos de Desagregación MiFID II
- 18.6: Jurisdicciones Regulatorias Transfronterizas y Marcos Fiscales Offshore
- 18.7: Gobernanza de Cumplimiento Algorítmico y HFT (Regla SEC 15c3-5, MAR)
- 18.8: Tecnología Regulatoria (RegTech) y Tuberías Automatizadas de Vigilancia
Signal Desk es donde practicas esto con acciones reales: cadenas de opciones reales (con unos 15 minutos de retraso), la Revisión de Operación y una cuenta de trading simulado que no arriesga dinero real. Únete para sumarlo, junto con el seguimiento de tu progreso y las descargas en PDF.