
Un plan de estudios práctico de opciones que cubre conceptos reales de trading. Lee las lecciones, trabaja con ejemplos y pon a prueba tu conocimiento.
PROGRESO GENERAL DE LA ACADEMIA
Lección Gratuita
Todas las lecciones son gratis para leer. Suscríbete para agregar Signal Desk, el seguimiento de progreso, las descargas en PDF y el tutor de lecciones.
Lección 5: 17.5: Rebalanceo Dinámico, Recolección de Pérdidas Fiscales y Gestión de Fricción
Implemente disparadores de rebalanceo dinámico, algoritmos de recolección de pérdidas fiscales y mitigación de costos de transacción.
1. Estrategias Sistemáticas de Rebalanceo
Los portafolios no gestionados sufren desviaciones con el tiempo, acumulando riesgo de concentración en activos de alto rendimiento.
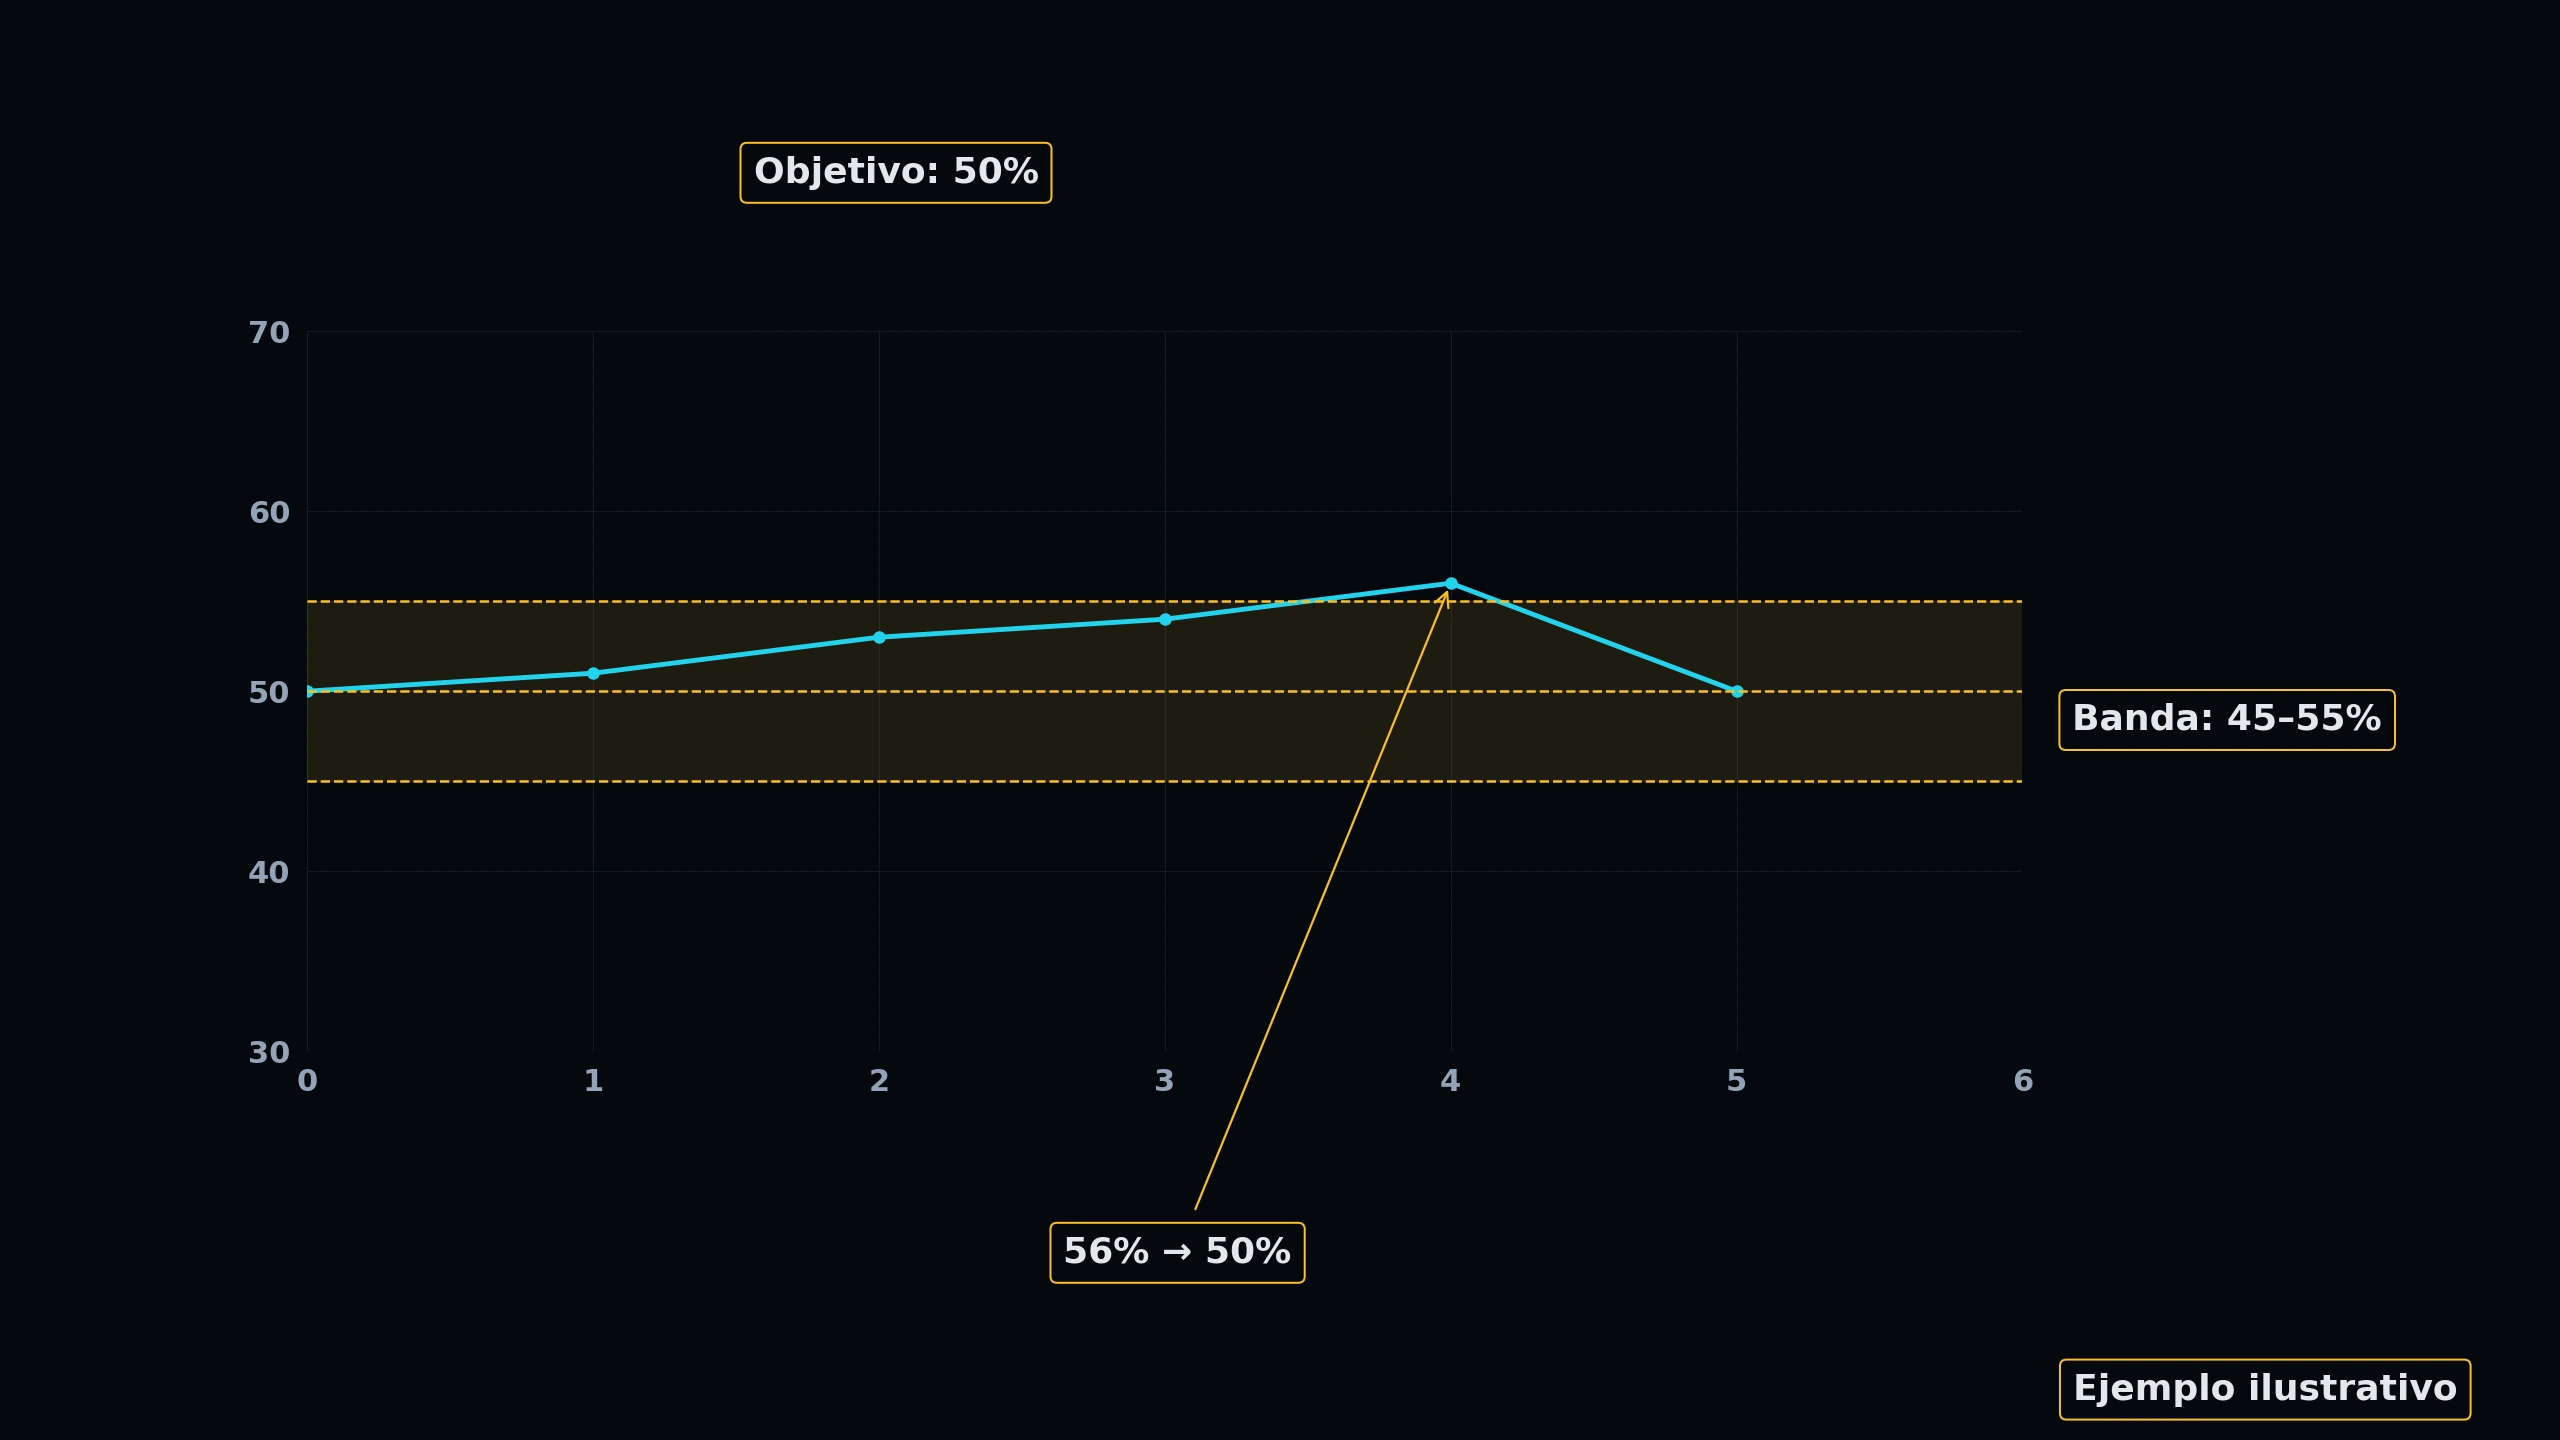
Las estrategias de rebalanceo incluyen Periódico (basado en calendario), Bandas de Tolerancia (rebalancear cuando el peso se desvía ±5%), y Bandas Ajustadas por Volatilidad.
★ Optimización de Compensación: Equilibrar los beneficios del rebalanceo (control de riesgo) frente a tarifas de transacción, impacto de mercado y fricción fiscal.
2. Recolección Automatizada de Pérdidas Fiscales (TLH)
La Recolección de Pérdidas Fiscales algorítmica vende sistemáticamente posiciones con pérdidas para compensar ganancias de capital realizadas.
Para evitar las reglas de Venta Lavada (Wash-Sale Rules), los algoritmos sustituyen temporalmente ETFs correlacionados como reemplazos.
 Clic para ampliar
Visualizador de Colapso de Volatilidad (IV Crush)
El colapso de volatilidad (IV Crush) es el factor crítico número uno que destruye a los compradores de opciones tras los reportes de ganancias. Use los controles a continuación para ver cómo cambia drásticamente la prima según la Vega del contrato.
Simulación de Escenario
COMPROBACIÓN DE CONOCIMIENTOS
¿Qué restricción debe navegar un algoritmo de recolección de pérdidas fiscales en el código tributario estadounidense?
Más lecciones de este módulo
- 17.0: Teoría Moderna de Portafolios (MPT) y Optimización de la Frontera Eficiente
- 17.1: Modelo de Valoración de Activos de Capital (CAPM), Beta y Línea del Mercado de Valores
- 17.2: Modelos de Riesgo Multifactoriales (Factores Fama-French, Carhart y Barra)
- 17.3: Modelo Black-Litterman y Asignación Bayesiana de Activos
- 17.4: Paridad de Riesgo y Portafolios de Contribución Igual al Riesgo (ERC)
- 17.6: Beta Alternativa, Primas de Riesgo e Indexación Smart Beta
- 17.7: Cobertura de Riesgo de Cola y Marcos de Protección Contra Caídas
- 17.8: Gestión Institucional de Activos y Pasivos (ALM) y Modelos de Fondos de Capitalización
Signal Desk es donde practicas esto con acciones reales: cadenas de opciones reales (con unos 15 minutos de retraso), la Revisión de Operación y una cuenta de trading simulado que no arriesga dinero real. Únete para sumarlo, junto con el seguimiento de tu progreso y las descargas en PDF.