
Un plan de estudios práctico de opciones que cubre conceptos reales de trading. Lee las lecciones, trabaja con ejemplos y pon a prueba tu conocimiento.
PROGRESO GENERAL DE LA ACADEMIA
Lección Gratuita
Todas las lecciones son gratis para leer. Suscríbete para agregar Signal Desk, el seguimiento de progreso, las descargas en PDF y el tutor de lecciones.
Lección 4: 17.4: Paridad de Riesgo y Portafolios de Contribución Igual al Riesgo (ERC)
Construya portafolios ERC, presupuestación de riesgo y estrategias de paridad de riesgo mejoradas con apalancamiento.
1. La Filosofía de Paridad de Riesgo
Los portafolios tradicionales 60/40 acciones/bonos derivan más del 90% de su volatilidad total de las acciones, dejándolos vulnerables durante caídas bursátiles.
La Paridad de Riesgo asigna capital para que cada clase de activo contribuya por igual al riesgo total: Contribución Margina al Riesgo (MCR_i) × w_i = Varianza Total / N.
★ Contribución Igual al Riesgo (ERC): Los activos de baja volatilidad (por ejemplo, bonos del Tesoro) reciben mayores ponderaciones en dólares para igualar el riesgo de las acciones.
2. Paridad de Riesgo Apalancada y Objetivo de Volatilidad
Para lograr rendimientos objetivo similares a los de las acciones, los fondos de Paridad de Riesgo aplican apalancamiento moderado a la porción de bonos de baja volatilidad.
El objetivo dinámico de volatilidad ajusta el apalancamiento de forma inversa a la volatilidad del mercado en tiempo real.
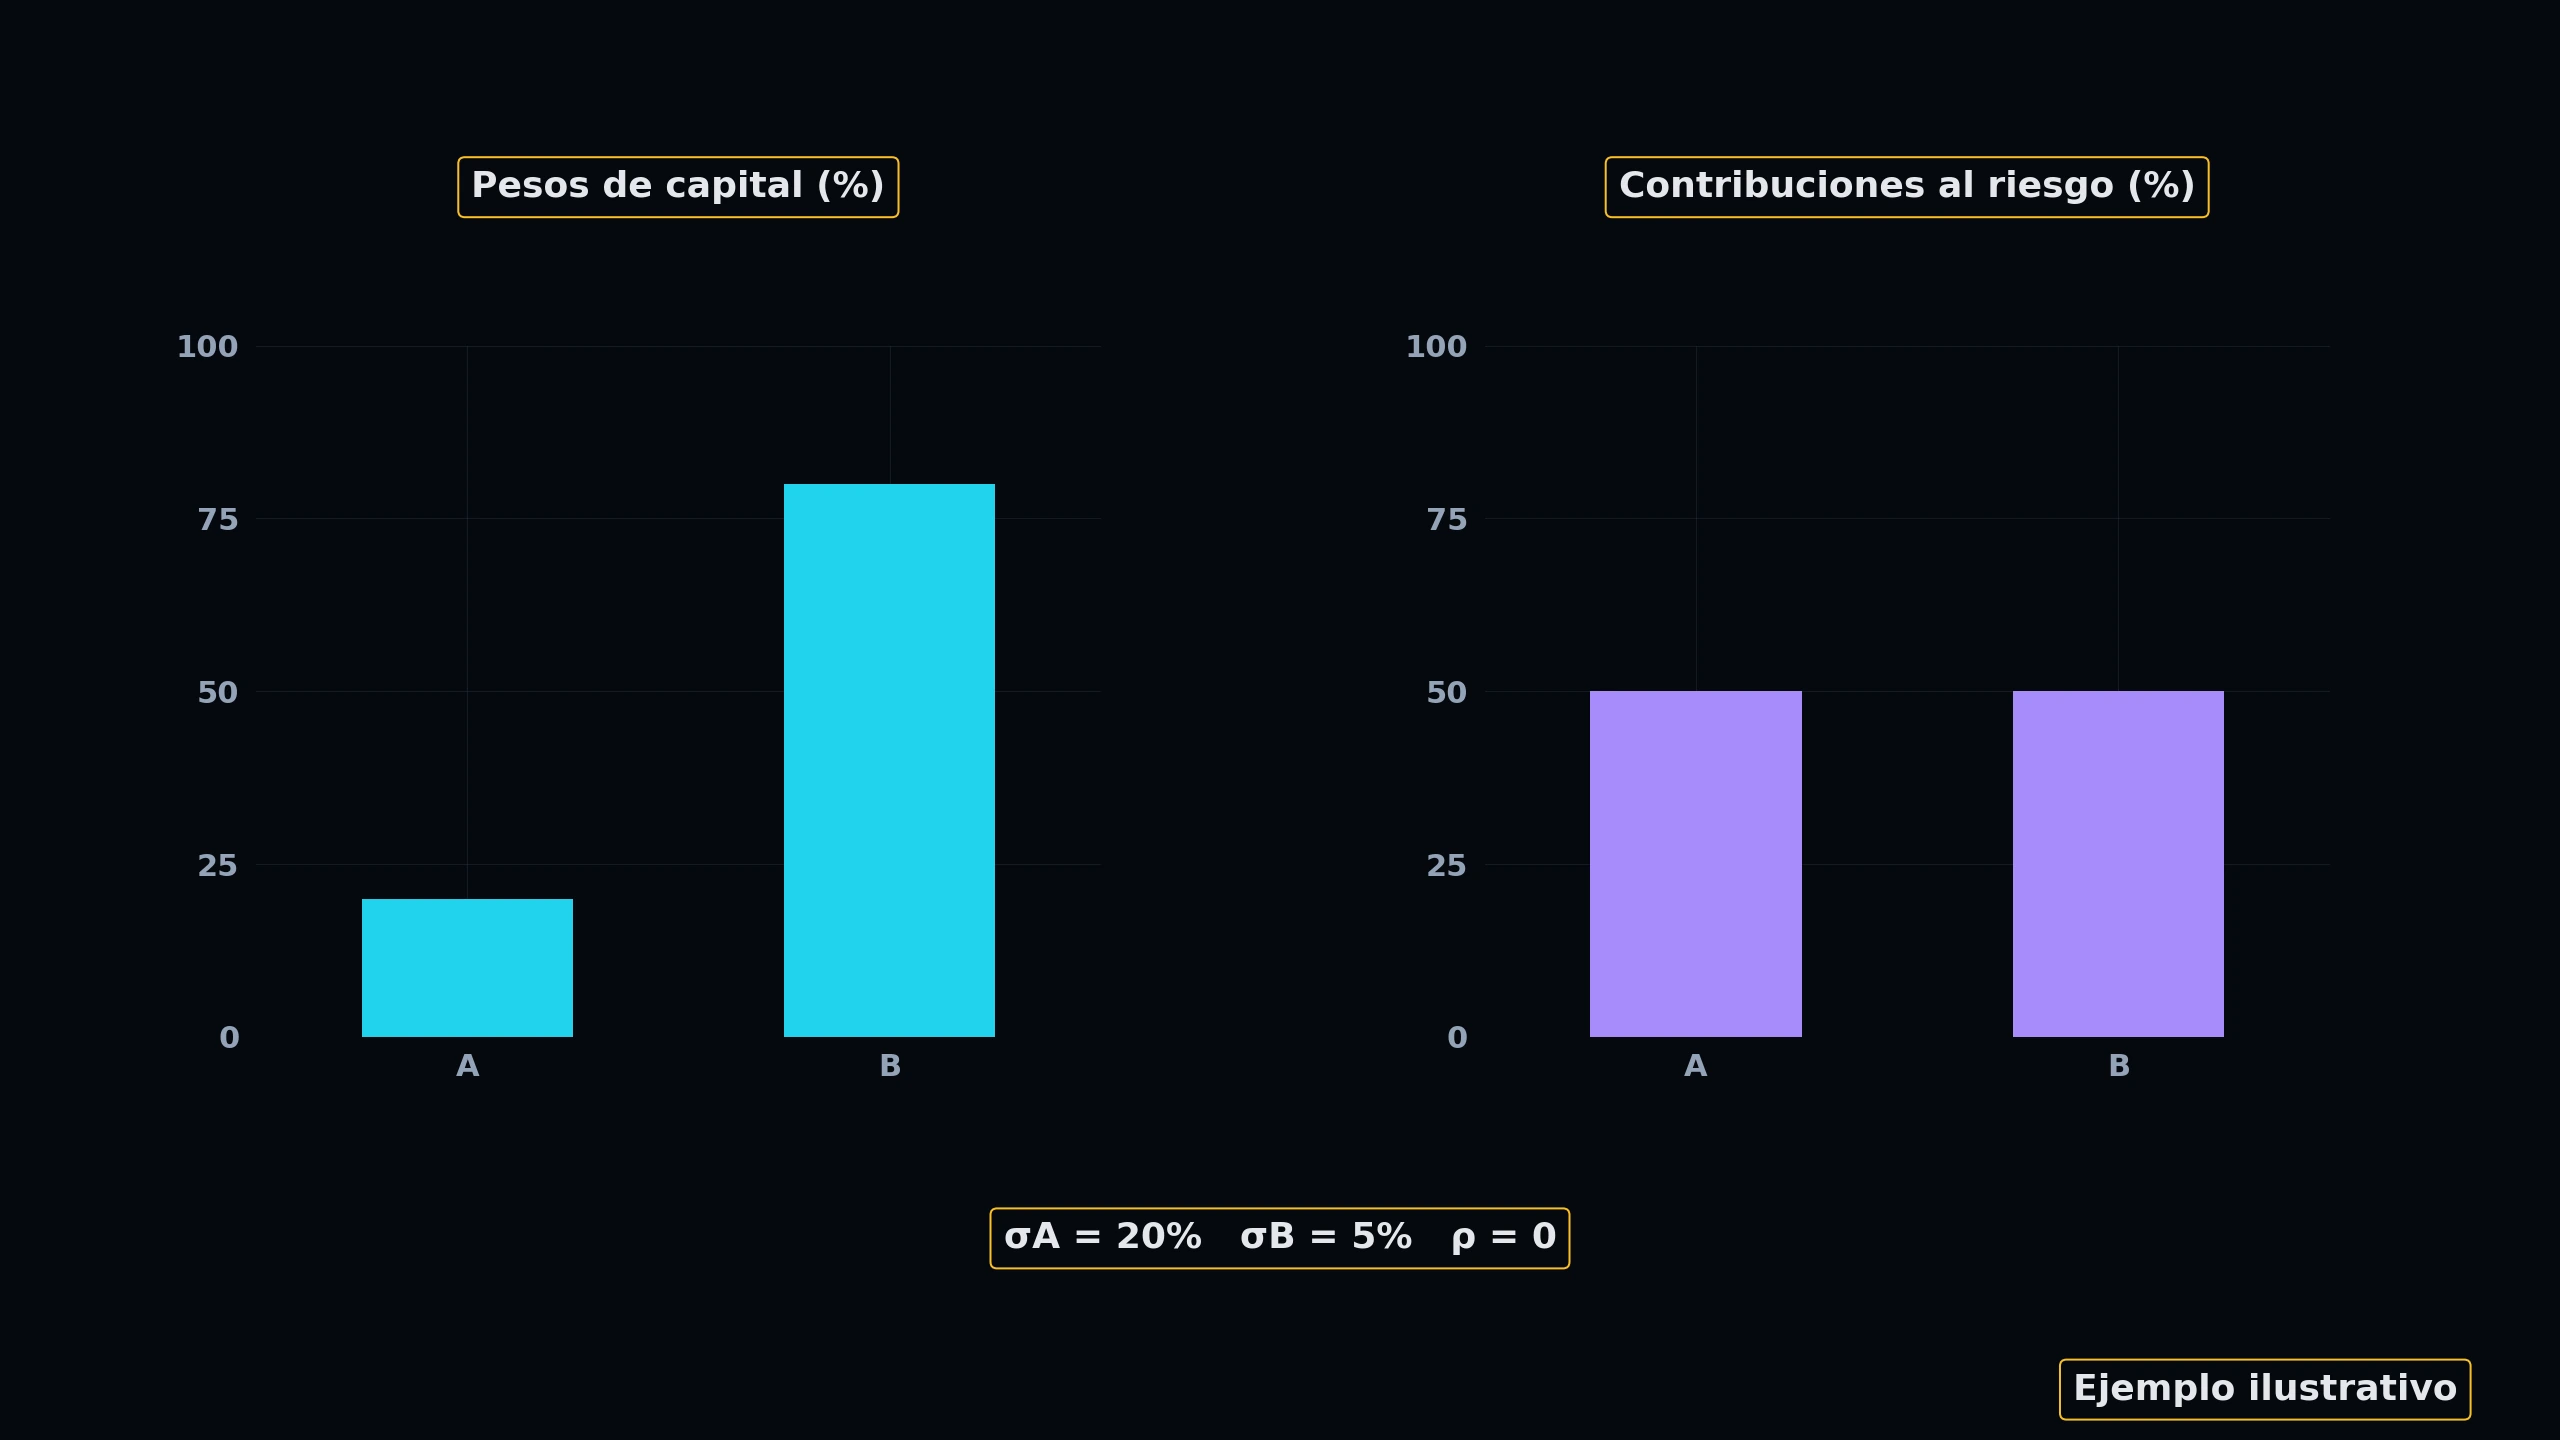 Clic para ampliar
Visualizador de Colapso de Volatilidad (IV Crush)
El colapso de volatilidad (IV Crush) es el factor crítico número uno que destruye a los compradores de opciones tras los reportes de ganancias. Use los controles a continuación para ver cómo cambia drásticamente la prima según la Vega del contrato.
Simulación de Escenario
COMPROBACIÓN DE CONOCIMIENTOS
¿Por qué un portafolio tradicional 60/40 ponderado por capital no logra una verdadera diversificación del riesgo?
Más lecciones de este módulo
- 17.0: Teoría Moderna de Portafolios (MPT) y Optimización de la Frontera Eficiente
- 17.1: Modelo de Valoración de Activos de Capital (CAPM), Beta y Línea del Mercado de Valores
- 17.2: Modelos de Riesgo Multifactoriales (Factores Fama-French, Carhart y Barra)
- 17.3: Modelo Black-Litterman y Asignación Bayesiana de Activos
- 17.5: Rebalanceo Dinámico, Recolección de Pérdidas Fiscales y Gestión de Fricción
- 17.6: Beta Alternativa, Primas de Riesgo e Indexación Smart Beta
- 17.7: Cobertura de Riesgo de Cola y Marcos de Protección Contra Caídas
- 17.8: Gestión Institucional de Activos y Pasivos (ALM) y Modelos de Fondos de Capitalización
Signal Desk es donde practicas esto con acciones reales: cadenas de opciones reales (con unos 15 minutos de retraso), la Revisión de Operación y una cuenta de trading simulado que no arriesga dinero real. Únete para sumarlo, junto con el seguimiento de tu progreso y las descargas en PDF.