
Un plan de estudios práctico de opciones que cubre conceptos reales de trading. Lee las lecciones, trabaja con ejemplos y pon a prueba tu conocimiento.
PROGRESO GENERAL DE LA ACADEMIA
Lección Gratuita
Todas las lecciones son gratis para leer. Suscríbete para agregar Signal Desk, el seguimiento de progreso, las descargas en PDF y el tutor de lecciones.
Lección 3: 17.3: Modelo Black-Litterman y Asignación Bayesiana de Activos
Implemente el marco Black-Litterman combinando expectativas a priori de equilibrio de mercado con visiones subjetivas del inversor.
1. Superando la Inestabilidad de Media-Varianza
La optimización estándar de Markowitz sufre de 'maximización de errores de estimación', produciendo ponderaciones extremas e inestables ante pequeños cambios en los insumos de rendimiento.
Fischer Black y Robert Litterman resolvieron esto combinando teoría de probabilidad bayesiana con Optimización Inversa.
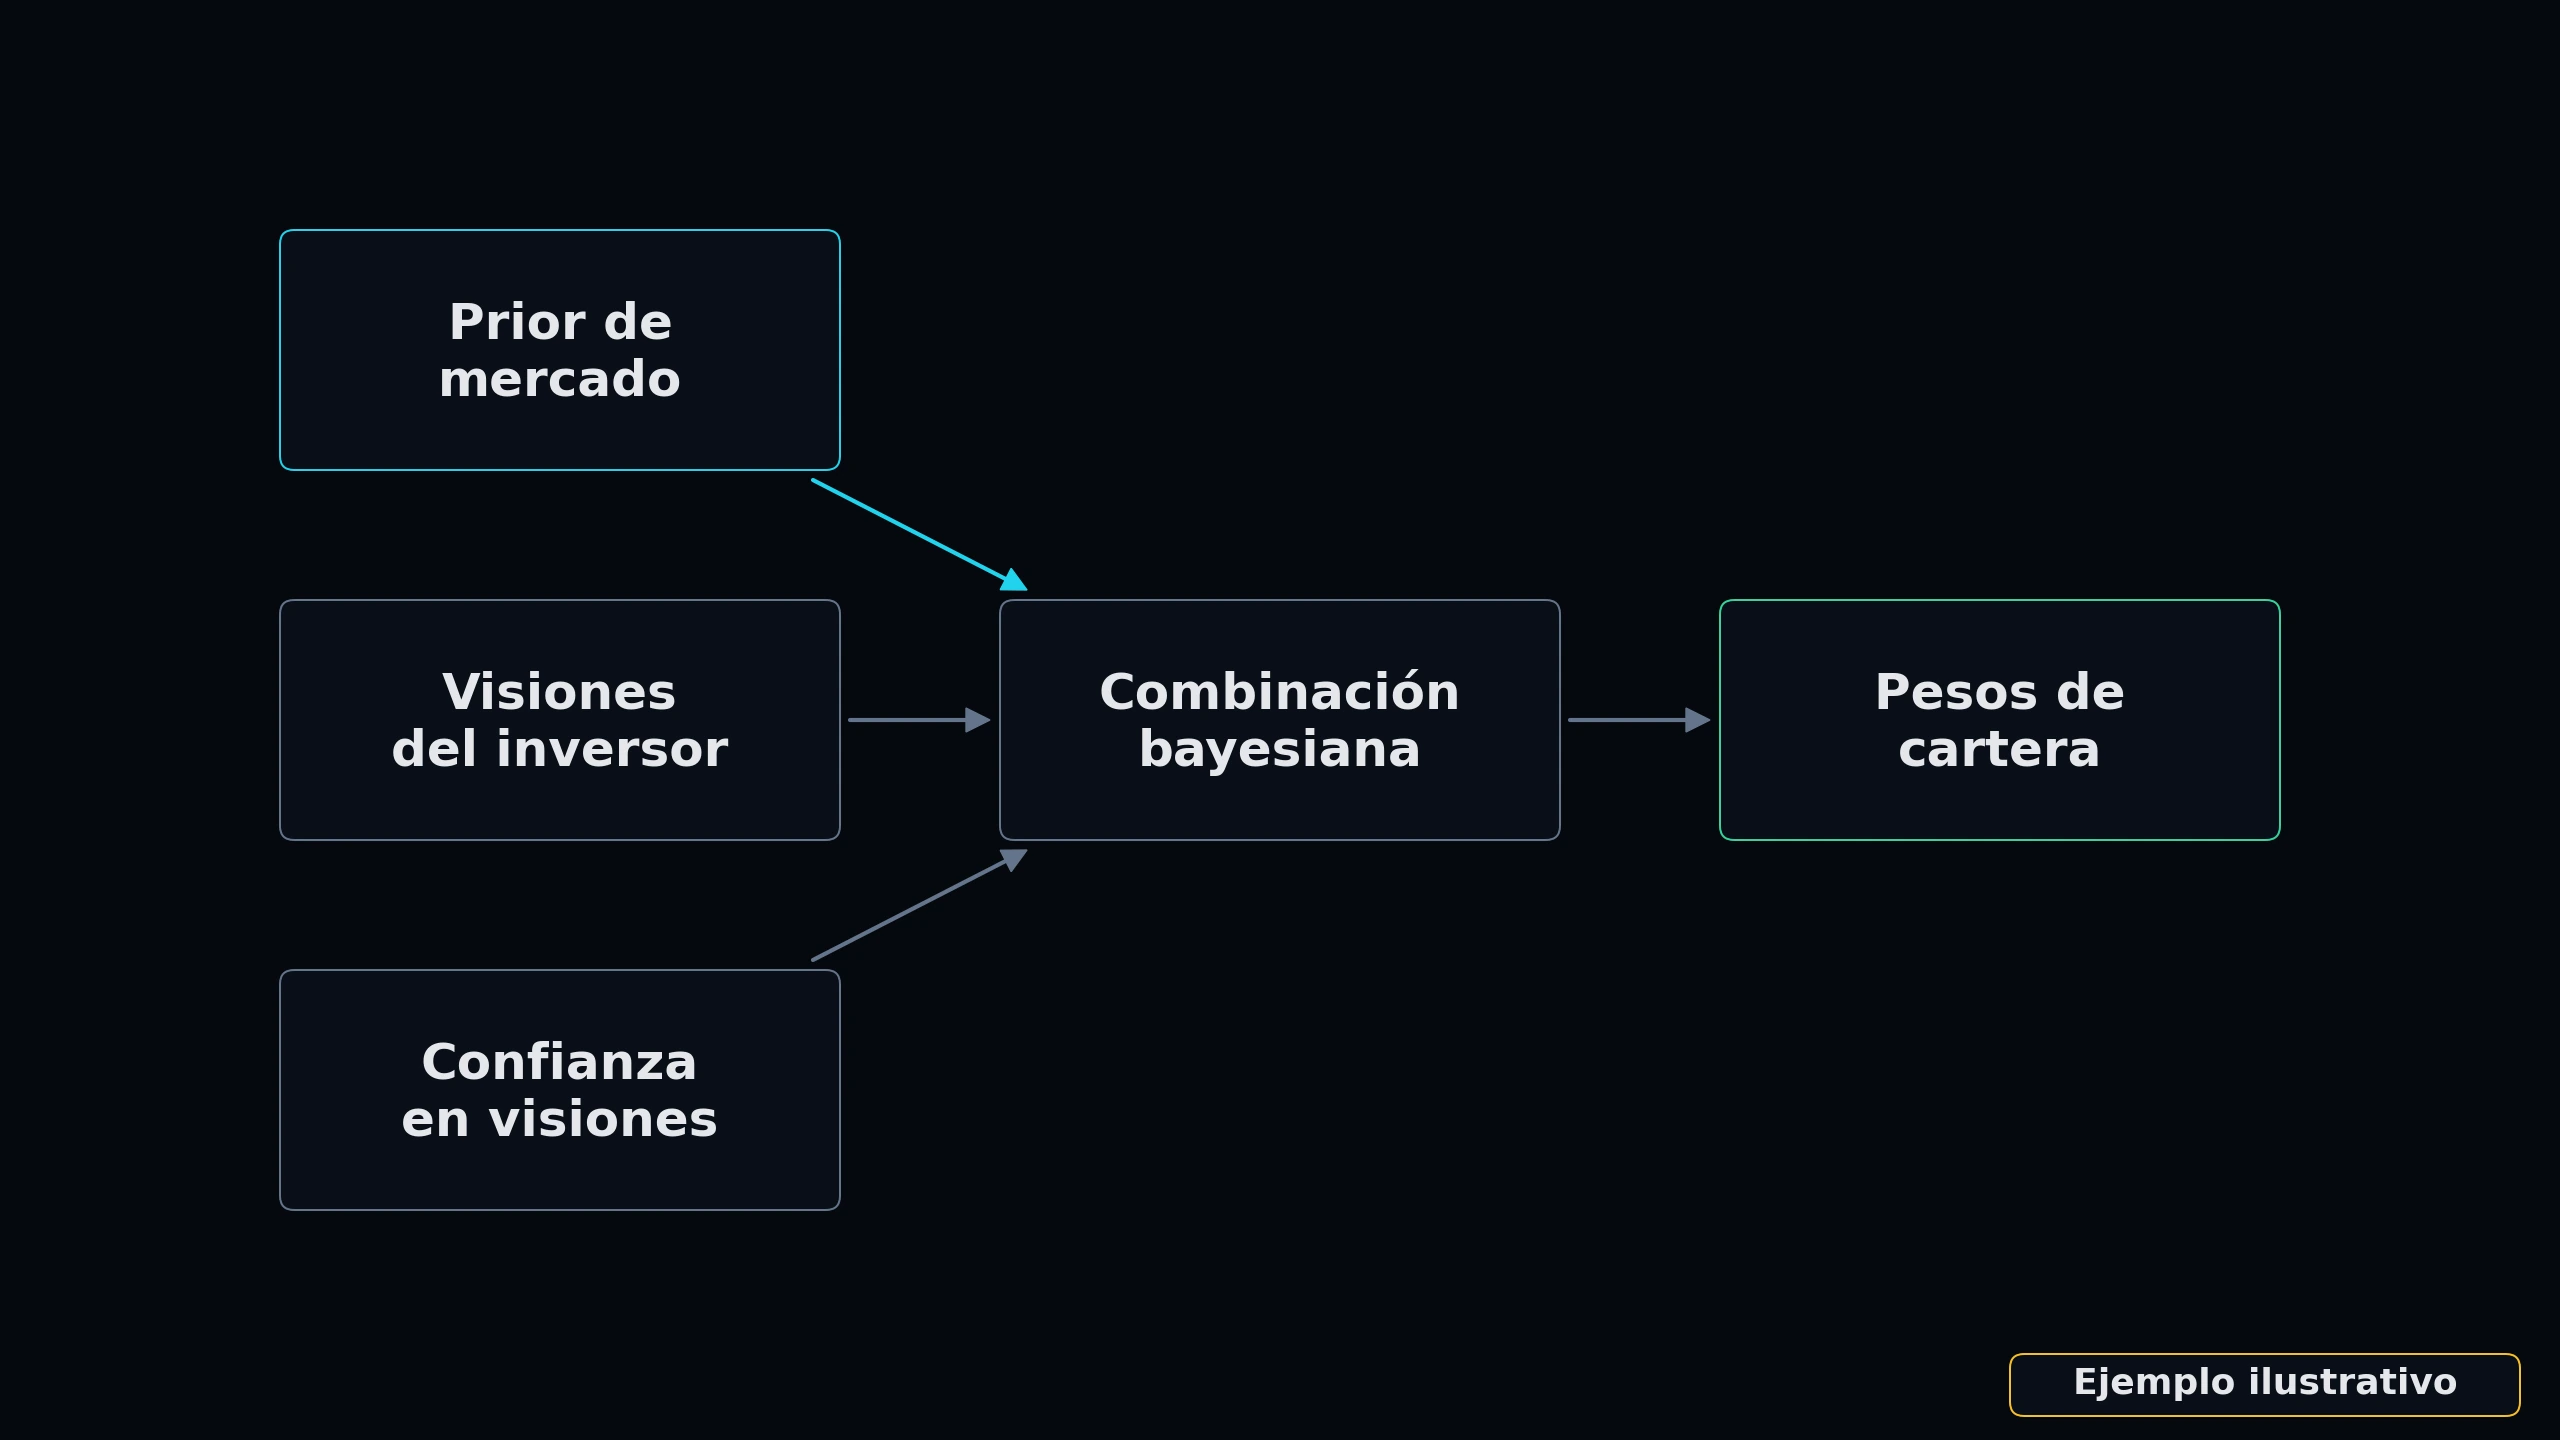
★ Expectativa a Priori de Equilibrio: Comienza con ponderaciones de capitalización bursátil invertidas como la expectativa neutral: Π = λ Σ w_mkt.
2. Incorporación de Visiones Subjetivas y Matriz de Confianza
Los inversores ingresan visiones absolutas o relativas subjetivas (P r = Q) acompañadas de una matriz de confianza (Ω).
Black-Litterman combina los rendimientos de equilibrio con las visiones del inversor vía el Teorema de Bayes, generando ponderaciones óptimas estables y robustas.
 Clic para ampliar
Visualizador de Colapso de Volatilidad (IV Crush)
El colapso de volatilidad (IV Crush) es el factor crítico número uno que destruye a los compradores de opciones tras los reportes de ganancias. Use los controles a continuación para ver cómo cambia drásticamente la prima según la Vega del contrato.
Simulación de Escenario
COMPROBACIÓN DE CONOCIMIENTOS
¿Qué falla principal de la optimización estándar de Markowitz resuelve el modelo Black-Litterman?
Más lecciones de este módulo
- 17.0: Teoría Moderna de Portafolios (MPT) y Optimización de la Frontera Eficiente
- 17.1: Modelo de Valoración de Activos de Capital (CAPM), Beta y Línea del Mercado de Valores
- 17.2: Modelos de Riesgo Multifactoriales (Factores Fama-French, Carhart y Barra)
- 17.4: Paridad de Riesgo y Portafolios de Contribución Igual al Riesgo (ERC)
- 17.5: Rebalanceo Dinámico, Recolección de Pérdidas Fiscales y Gestión de Fricción
- 17.6: Beta Alternativa, Primas de Riesgo e Indexación Smart Beta
- 17.7: Cobertura de Riesgo de Cola y Marcos de Protección Contra Caídas
- 17.8: Gestión Institucional de Activos y Pasivos (ALM) y Modelos de Fondos de Capitalización
Signal Desk es donde practicas esto con acciones reales: cadenas de opciones reales (con unos 15 minutos de retraso), la Revisión de Operación y una cuenta de trading simulado que no arriesga dinero real. Únete para sumarlo, junto con el seguimiento de tu progreso y las descargas en PDF.