
Un plan de estudios práctico de opciones que cubre conceptos reales de trading. Lee las lecciones, trabaja con ejemplos y pon a prueba tu conocimiento.
PROGRESO GENERAL DE LA ACADEMIA
Lección Gratuita
Todas las lecciones son gratis para leer. Suscríbete para agregar Signal Desk, el seguimiento de progreso, las descargas en PDF y el tutor de lecciones.
Términos clave de esta lección
 Clic para ampliar
Lección 1: 5.0: Arquitecturas de Spreads Verticales
Operaciones direccionales de riesgo definido: los cuatro verticales, matemática completa de resultados, y por qué resuelven el problema de capital que limita a La Rueda.
1. Qué Resuelve un Spread Vertical
Un spread vertical consiste en comprar una opción y vender otra del mismo tipo y vencimiento, en strikes distintos. El nombre viene de que los strikes se sitúan verticalmente uno sobre otro en la cadena de opciones.
Existe para resolver dos problemas que ya ha encontrado en este curso.
• El problema de capital: Una put asegurada sobre una acción de $95 inmoviliza $9,500. Un spread de puts con la misma visión direccional podría inmovilizar $350. En una cuenta modesta, esa es la diferencia entre una posición y una cartera diversificada.
• El problema del riesgo ilimitado: Vender una put o call descubierta le expone a pérdidas muy grandes. Comprar un strike más lejano como protección limita esa pérdida a una cifra conocida antes de entrar.
★ Dato Clave: Todo spread vertical tiene un beneficio máximo y una pérdida máxima definidos, ambos calculables antes de enviar la orden. Nunca necesita preguntarse cuál es el peor caso.
2. Los Cuatro Verticales
Dos direcciones, dos formas de construir cada una. Los cuatro usan el mismo subyacente y vencimiento.
Spreads de crédito (cobra prima, quiere que la acción se mantenga alejada):
• Bull Put Spread: Vende una put de strike superior, compra una de strike inferior. Gana si la acción se mantiene arriba.
• Bear Call Spread: Vende una call de strike inferior, compra una de strike superior. Gana si la acción se mantiene abajo.
Spreads de débito (paga prima, necesita movimiento):
• Bull Call Spread: Compra una call de strike inferior, vende una de strike superior. Gana si la acción sube.
• Bear Put Spread: Compra una put de strike superior, vende una de strike inferior. Gana si la acción cae.
★ Guía Práctica: Los spreads de crédito encajan en entornos de IV Rank alto, donde la prima es rica y usted se beneficia de la depreciación. Los de débito encajan con IV Rank bajo, donde las opciones están baratas y necesita movimiento direccional. Es el filtro de volatilidad de la Lección 2.2 aplicado directamente.
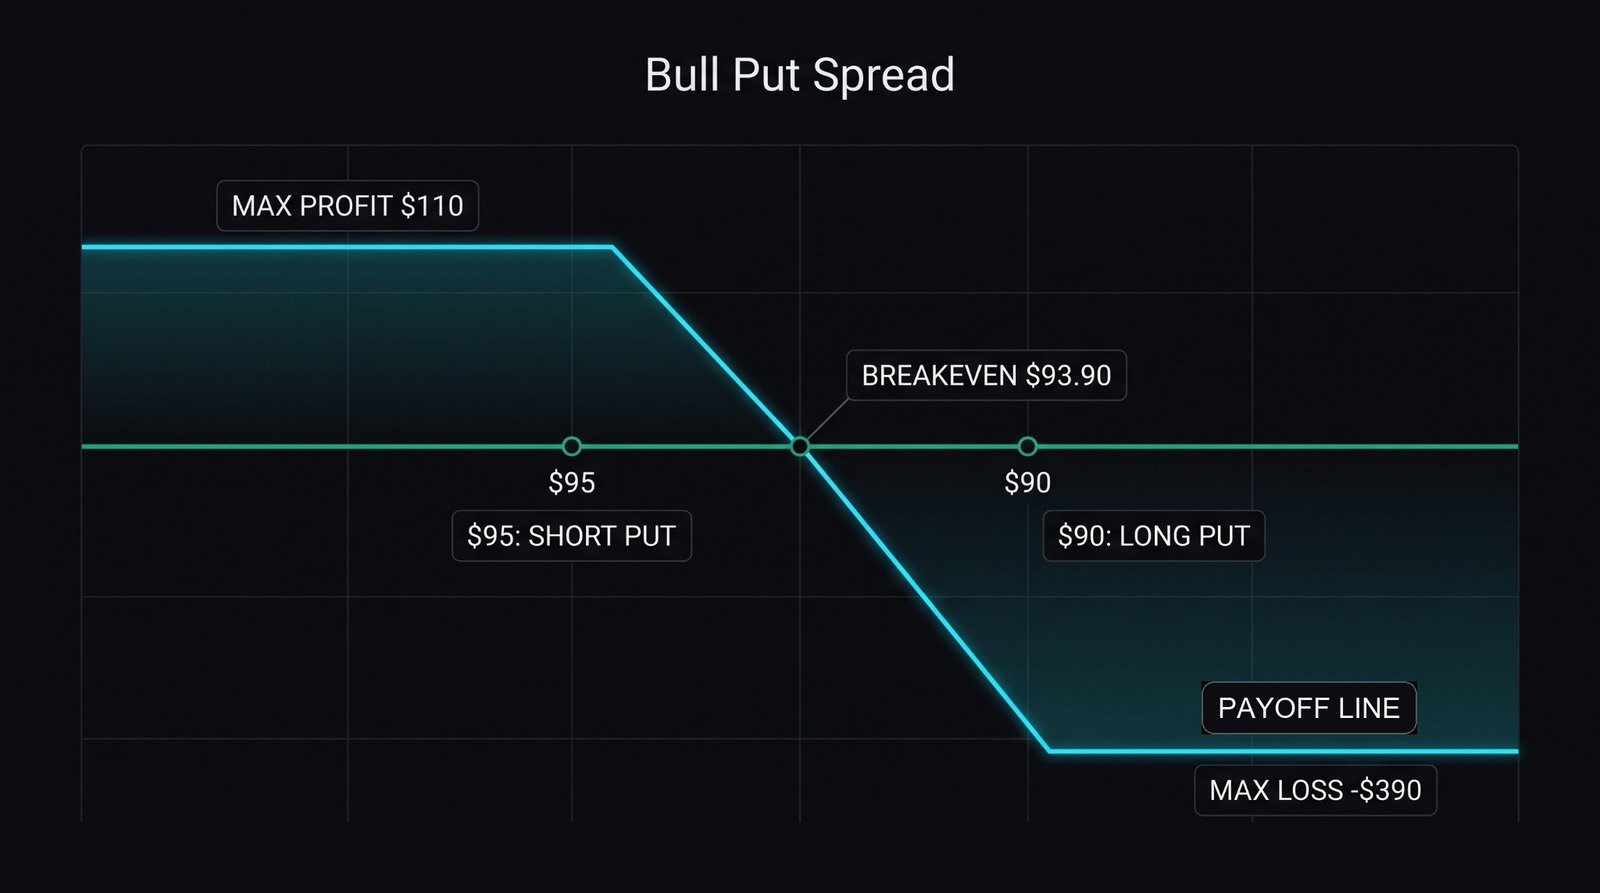
3. Bull Put Spread — Matemática Completa
Este es el primo de riesgo definido de la put asegurada, y el caballo de batalla de las cuentas pequeñas.
Acción XYZ a $100, IV Rank 55. Es neutral a alcista durante los próximos 40 días.
• Vende la put de $95 por $2.00 (cobra $200)
• Compra la put de $90 por $0.90 (paga $90)
• Crédito neto: $1.10, es decir $110 por spread
Los números completos:
• Beneficio máximo: $110 — si la acción se mantiene sobre $95 y ambas vencen sin valor
• Anchura de strikes: $95 − $90 = $5.00, es decir $500
• Pérdida máxima: $500 − $110 = $390 — si la acción cae bajo $90
• Punto de equilibrio: $95 − $1.10 = $93.90
• Capital requerido: $390 (la pérdida máxima)
• Rentabilidad sobre capital con beneficio máximo: $110 ÷ $390 = 28.2% en 40 días
★ Compare con la put asegurada: La put asegurada de $95 inmoviliza $9,500 para ganar $200. Este spread inmoviliza $390 para ganar $110. Gana menos en dólares pero unas 13 veces más por dólar de capital comprometido — y su peor caso está limitado a $390 en lugar de una pérdida potencial de miles por asignación.
 Clic para ampliar
4. Bull Call Spread — Matemática Completa
La versión de débito, usada cuando quiere exposición direccional pero las calls sueltas resultan caras.
Acción XYZ a $100, IV Rank 22 — las opciones están baratas. Es alcista a 45 días.
• Compra la call de $100 por $3.50 (paga $350)
• Vende la call de $105 por $1.50 (cobra $150)
• Débito neto: $2.00, es decir $200 por spread
Los números completos:
• Pérdida máxima: $200 — el débito pagado, si la acción se mantiene bajo $100
• Beneficio máximo: $500 − $200 = $300 — si la acción cierra sobre $105
• Punto de equilibrio: $100 + $2.00 = $102.00
• Rentabilidad sobre capital con beneficio máximo: $300 ÷ $200 = 150%
Compare con comprar la call de $100 suelta a $350. Tiene subida ilimitada pero necesita la acción sobre $103.50 para empatar. El spread empata a $102.00 y cuesta $150 menos — sacrificó la cola por encima de $105 para reducir el costo y bajar el listón.
★ Dato Clave: Vender el strike más lejano limita su subida pero financia una parte significativa de la posición. La mayoría de movimientos direccionales no se extienden mucho más allá de un objetivo razonable, y por eso los spreads a menudo superan a las opciones largas sueltas en la práctica.
5. Gestionar Spreads
Las reglas de gestión reflejan lo aprendido para la venta de prima de pata única, con una adición.
Para spreads de crédito:
• Cierre al 50% del beneficio máximo. En el spread de $110 de crédito anterior, recompre a $0.55 y embolse $55.
• Cierre a 21 días del vencimiento en cualquier caso, para evitar la zona de gamma.
• Si se vulnera el strike corto, role por un crédito o cierre. No espere al vencimiento confiando en una recuperación.
La adición — asignación en la pata corta: Si su put corta es asignada anticipadamente, compra 100 acciones mientras aún mantiene la put larga como protección. Es manejable, no catastrófico, pero consume capital de forma imprevista. Ejercer su put larga liquida todo aproximadamente en la pérdida máxima.
⚠️ Advertencia de Riesgo: Ambas patas deben cerrarse. Los operadores a veces cierran la pata larga rentable y dejan abierta la corta, convirtiendo un spread de riesgo definido en una posición descubierta. Cierre siempre los spreads como una única orden multipata, según la Lección 3.0.
6. Pruébelo en Signal Desk
Elija una acción y mire su Rango HV en la pestaña Mercado. Si es alto, arme un bull put spread: venda el put cerca de delta 0.25 y compre el strike $5 por debajo, a 30 a 45 días. Si la volatilidad es baja, arme en su lugar un bull call spread.
Lea las seis cifras del panel: el crédito o débito neto, la ganancia máxima, la pérdida máxima, el punto de equilibrio, el capital requerido y el retorno sobre el capital.
Luego arme el put respaldado en efectivo equivalente o el call comprado y póngalos lado a lado. La diferencia de eficiencia de capital suele ser el momento en que los spreads dejan de parecer complicados y empiezan a parecer necesarios.
Véalo en Signal Desk
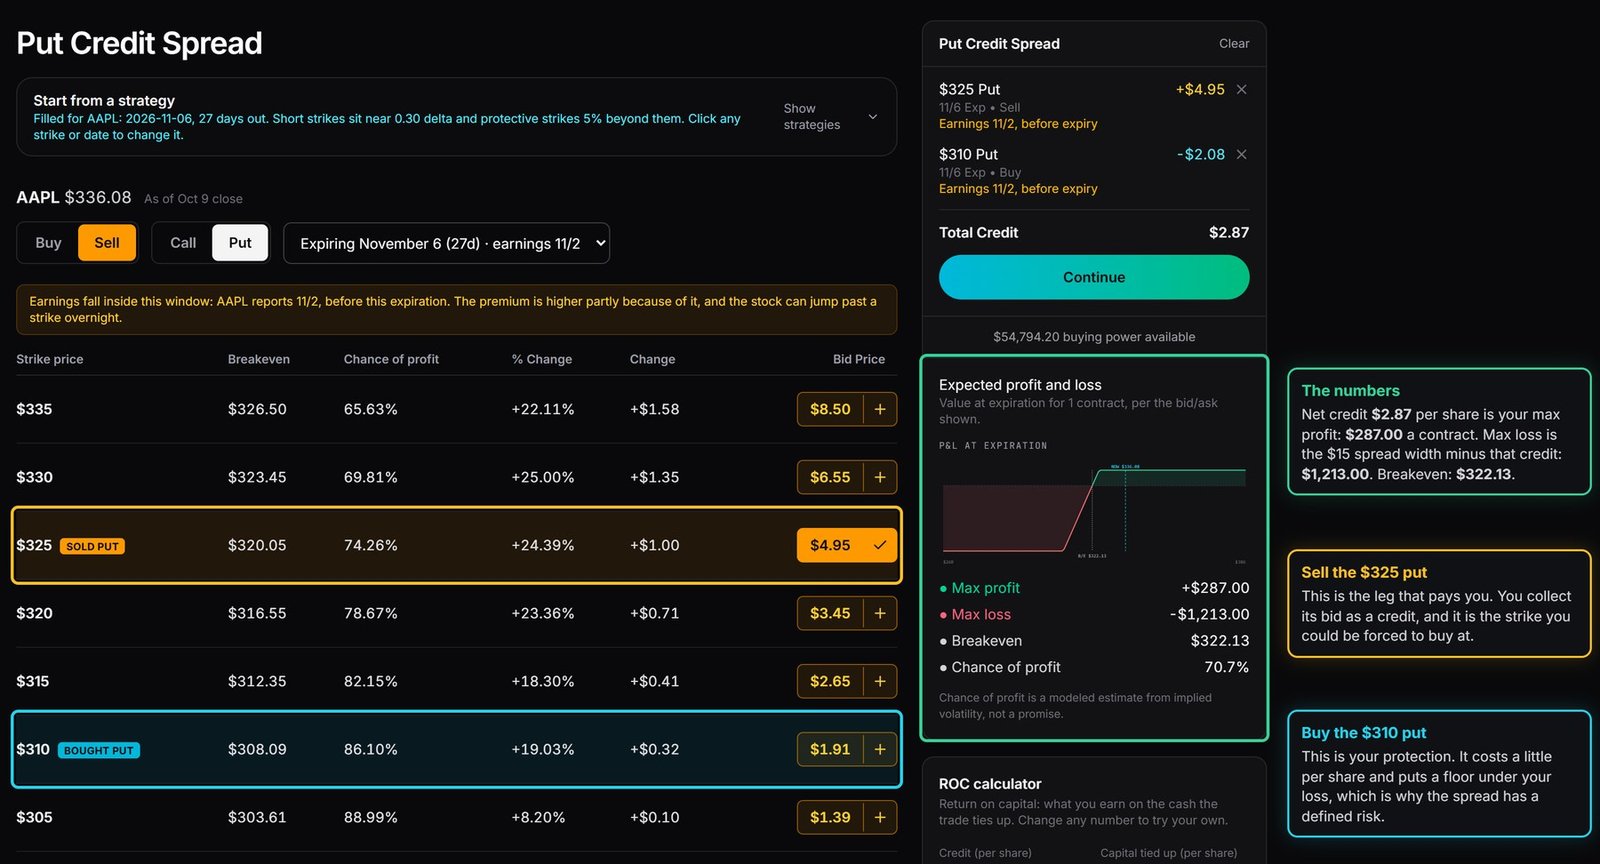
Signal Desk arma los cuatro spreads verticales y muestra su ganancia máxima, pérdida máxima y equilibrio (los miembros ven cotizaciones en vivo).
- 1
Abra Opciones y elija un spread en "Autocompleta una estrategia" en la cadena, o use la Easy Chain, que maneja spreads de dos patas en un mismo vencimiento.
- 2
Para un bull put spread, venda el put más alto y compre el put más bajo en la misma fecha. El panel muestra el crédito neto, la ganancia máxima, la pérdida máxima y el equilibrio.
- 3
La tabla de pagos muestra la ganancia o pérdida posible a cada precio y fecha, para que vea la forma de riesgo definido que describe la lección.
- 4
Luego arme el put único respaldado en efectivo con el mismo strike vendido y compare cuánto efectivo inmoviliza cada uno.
- 5
Envíe cualquiera de los dos a Trading Simulado y observe cómo se comporta al acercarse el vencimiento.
Pruébalo con tus propios números
Calculadoras gratuitas, sin cuenta.
Simulador de Curva de Spreads de Crédito
Los spreads de crédito reducen drásticamente el colateral requerido. Juegue con los strikes de simulación a continuación para ver cómo la anchura de los strikes define su riesgo máximo y su colateral.
Variables de Spread
COMPROBACIÓN DE CONOCIMIENTOS
Vende una put de $95 por $2.00 y compra una de $90 por $0.90. ¿Cuál es su pérdida máxima?
Con ese mismo spread, ¿cuál es el punto de equilibrio al vencimiento?
¿Qué tipo de spread encaja mejor en un entorno de IV Rank alto?
Un bull put spread inmoviliza $390 frente a $9,500 de la put asegurada equivalente. ¿Cuál es el principal intercambio?
¿Por qué es peligroso cerrar solo una pata de un spread?
Compra una call de $100 por $3.50 y vende una de $105 por $1.50. ¿Cuál es su beneficio máximo?
Más lecciones de este módulo
- 5.1: Iron Condors y Spreads Butterfly
- 5.2: Colapso de Volatilidad y Estrategias de Resultados
- 5.3: Riesgo de Cartera y Delta Ponderado por Beta
- 5.4: Cobertura de Creadores de Mercado y Exposición a Gamma
Signal Desk es donde practicas esto con acciones reales: cadenas de opciones reales (con unos 15 minutos de retraso), la Revisión de Operación y una cuenta de trading simulado que no arriesga dinero real. Únete para sumarlo, junto con el seguimiento de tu progreso y las descargas en PDF.