
Un plan de estudios práctico de opciones que cubre conceptos reales de trading. Lee las lecciones, trabaja con ejemplos y pon a prueba tu conocimiento.
PROGRESO GENERAL DE LA ACADEMIA
Lección Gratuita
Todas las lecciones son gratis para leer. Suscríbete para agregar Signal Desk, el seguimiento de progreso, las descargas en PDF y el tutor de lecciones.
Términos clave de esta lección
 Clic para ampliar
Lección 2: 5.1: Iron Condors y Spreads Butterfly
Estructuras no direccionales para mercados en rango, con matemática de construcción completa y las reglas de gestión que mantienen sobrevivibles las pérdidas infrecuentes.
1. Operar un Rango en Lugar de una Dirección
Todo lo visto hasta ahora ha requerido una visión direccional, aunque sea leve. Los iron condors y las butterflies no. Ganan cuando la acción permanece dentro de un rango.
Esto los hace atractivos por dos razones. La mayoría de las acciones pasan la mayor parte del tiempo sin tendencia, y disponer de una estrategia no direccional le permite desplegar capital cuando no tiene una opinión firme.
★ Dato Clave: Una estrategia no direccional no es una estrategia sin riesgo. Está operando la visión de que el movimiento realizado será menor que el que el mercado espera actualmente. Eso es una opinión genuina sobre volatilidad, y puede equivocarse.
2. Construcción del Iron Condor
Un iron condor combina un bull put spread y un bear call spread sobre el mismo subyacente y vencimiento. Cuatro patas, todas fuera del dinero.
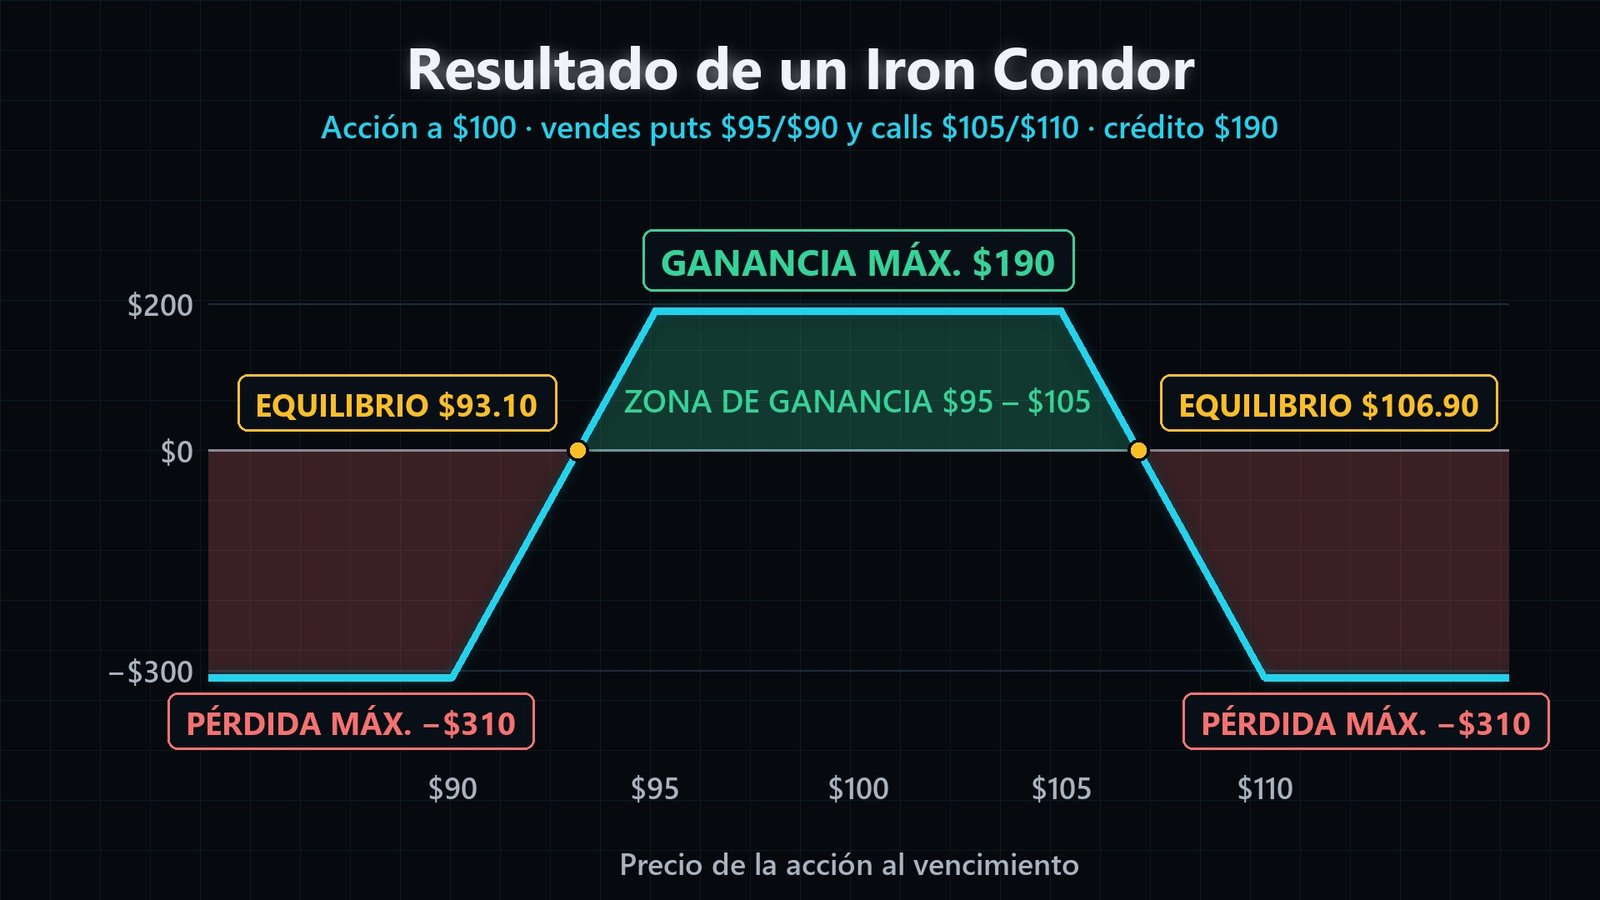
Acción XYZ a $100, IV Rank 60, 40 días al vencimiento:
• Vende la put de $95 por $1.80, compra la de $90 por $0.80 → crédito del spread de puts $1.00
• Vende la call de $105 por $1.60, compra la de $110 por $0.70 → crédito del spread de calls $0.90
• Crédito neto total: $1.90, es decir $190 por condor
Los números completos:
• Beneficio máximo: $190 — si la acción termina entre $95 y $105
• Anchura mayor de strikes: $5.00 ($500)
• Pérdida máxima: $500 − $190 = $310
• Puntos de equilibrio: $95 − $1.90 = $93.10 a la baja, $105 + $1.90 = $106.90 al alza
• Capital requerido: $310
• Rentabilidad sobre capital con beneficio máximo: $190 ÷ $310 = 61.3% en 40 días
★ Dato Clave: Solo un lado puede perder. La acción no puede terminar por debajo de $90 y por encima de $110 simultáneamente, y por eso se exige margen sobre un solo spread y no sobre ambos.
 Clic para ampliar
3. Dónde Reside Realmente el Riesgo
El condor anterior gana si XYZ termina entre $93.10 y $106.90 — una ventana de aproximadamente un 13.8% de anchura. Resulta cómodo, y la tasa de acierto es genuinamente alta.
El problema aritmético es la proporción. Arriesga $310 para ganar $190. Una sola pérdida máxima borra aproximadamente 1.6 operaciones ganadoras.
Ilustración práctica sobre diez operaciones con una tasa de acierto realista del 75%:
• 7 ganadoras completas: 7 × $190 = $1,330
• 1 ganadora parcial cerrada anticipadamente: +$60
• 2 pérdidas máximas: 2 × −$310 = −$620
• Neto: $770 en diez posiciones
Rentable, pero observe qué fino se vuelve el margen si la tasa de pérdidas sube aunque sea moderadamente. Si una de esas ganadoras hubiera sido una pérdida, es decir tres pérdidas en lugar de dos, el resultado baja a $270. Con cuatro pérdidas se convierte en una pérdida de $230.
⚠️ Advertencia de Riesgo: Las estrategias de alta tasa de acierto fracasan cuando los operadores las dimensionan como si las pérdidas no pudieran ocurrir. El cómodo rango del condor invita al exceso de confianza precisamente porque la mayoría de operaciones funcionan.
4. Spreads Butterfly
Una butterfly es una estructura más estrecha y barata que paga sustancialmente más si la acción aterriza con precisión en un objetivo.
Construcción usando calls, acción a $100:
• Compra 1 × call de $95 por $6.50
• Vende 2 × calls de $100 por $3.50 cada una (cobra $7.00)
• Compra 1 × call de $105 por $1.60
• Débito neto: $6.50 − $7.00 + $1.60 = $1.10, es decir $110
Los números completos:
• Pérdida máxima: $110 — el débito pagado, si la acción termina fuera de $95 a $105
• Beneficio máximo: $500 − $110 = $390 — solo si la acción termina exactamente en $100
• Puntos de equilibrio: $96.10 y $103.90
• Rentabilidad sobre capital con beneficio máximo: 354%
El contraste con el condor es marcado. La butterfly paga aproximadamente 3.5 veces más en relación al capital, pero el pico de beneficio es un único punto en lugar de un rango amplio, y el beneficio completo rara vez se materializa.
★ Guía Práctica: Las butterflies se usan mejor cuando tiene un objetivo de precio concreto y un evento o plazo definido en mente. Como estrategia general de ingresos, la zona de beneficio más amplia del condor es mucho más indulgente.
5. Reglas de Gestión
Las estructuras no direccionales exigen disciplina precisamente porque suelen funcionar.
• Entrada: IV Rank por encima de 50. Son estrategias de venta neta de prima y necesitan prima rica para compensar el riesgo. (En Signal Desk, revise el HV Rank y la línea IV frente a realizada de Trade Check, ya que todavía no se muestra un IV Rank completo.)
• Colocación de strikes: strikes cortos en torno a delta 0.16 cada uno, implicando cerca de un 84% de probabilidad de que cada lado venza sin valor.
• Días al vencimiento: 30 a 45 en la entrada.
• Objetivo de beneficio: Cerrar al 50% del crédito máximo. En un condor de $190, recomprar a $0.95 y embolsar $95.
• Límite temporal: Cerrar a 21 días independientemente del resultado.
• Regla de vulneración: Si la acción alcanza un strike corto, cierre o role el lado amenazado. No espere una reversión.
★ Dato Clave: Cerrar al 50% reduce aproximadamente a la mitad el tiempo en la operación capturando la mitad de la prima. Como la porción final de depreciación viene acompañada del mayor riesgo de gamma, la rentabilidad ajustada al riesgo de salir anticipadamente suele ser superior a mantener por el crédito completo.
6. Pruébelo en Signal Desk
Busque una acción grande y líquida con un Rango HV alto en la pestaña Mercado. Abra la página de Opciones, elija Iron condor en "Autocompleta una estrategia" y observe cómo se colocan las cuatro patas: strikes vendidos cerca de delta 0.16 de cada lado y strikes comprados $5 más allá de cada uno, a 30 a 45 días.
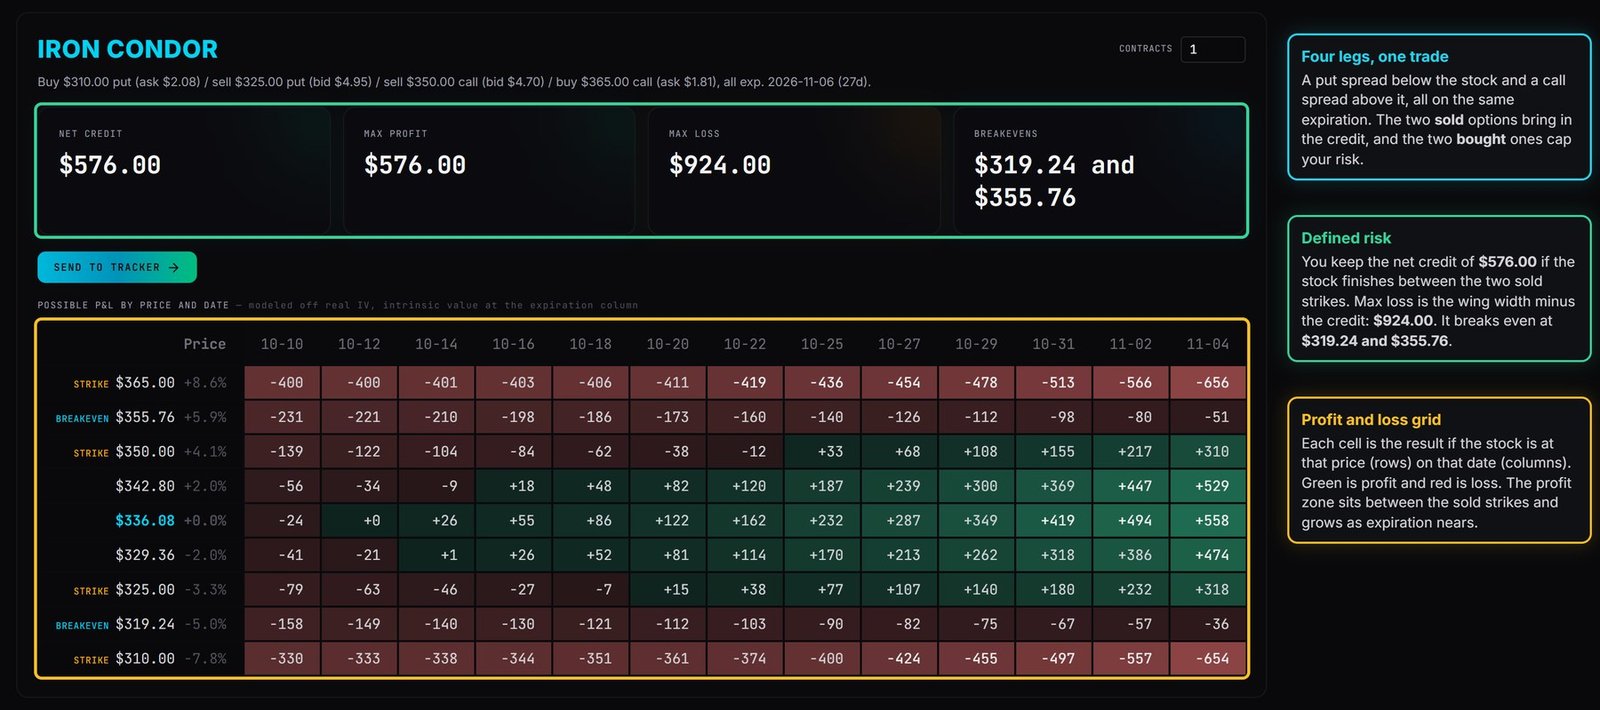
Lea las seis cifras del panel: el crédito neto, la ganancia máxima, la pérdida máxima, ambos puntos de equilibrio y el retorno sobre el capital.
Luego calcule cuántas pérdidas máximas se necesitan para borrar su ganancia acumulada con una tasa de acierto del 75%. Esa única cifra es lo más útil que puede saber antes de usar esta estructura, y es la que la mayoría de los operadores nunca calcula. Signal Desk arma el iron condor; la mariposa de la Sección 4 tendría que armarla a mano.
Véalo en Signal Desk
Signal Desk arma un iron condor con un clic y dibuja su cuadrícula de ganancias y pérdidas (los miembros ven cotizaciones en vivo).
- 1
Abra Opciones y, en "Calls y puts juntos", elija Iron condor. La cadena completa una fecha y cuatro strikes por usted.
- 2
El panel muestra el crédito neto, la ganancia máxima, la pérdida máxima y los dos puntos de equilibrio, uno a cada lado de la acción.
- 3
La cuadrícula muestra la ganancia o pérdida a cada precio y fecha. Observe la parte superior plana donde el condor gana su máximo si la acción se queda entre los strikes vendidos.
- 4
Cambie un strike o la fecha y vea cómo se mueven las cifras. Ampliar el spread aumenta la pérdida máxima; acercar los strikes vendidos al precio aumenta el crédito y el riesgo de ser alcanzado.
- 5
Abra el Trade Check para ver dónde quedan los strikes vendidos respecto al rango reciente de la acción y cualquier fecha de resultados.
Constructor de Iron Condor y Butterfly
Las estrategias de spreads múltiples permiten construir perfiles de retorno altamente personalizados. Utilice el constructor a continuación para alternar entre un Iron Condor y un Butterfly Spread, ajuste los parámetros y analice la curva de retorno.
Configuración de Patas
COMPROBACIÓN DE CONOCIMIENTOS
¿De qué dos componentes se construye un iron condor?
Cobra $1.90 de crédito en un condor con strikes de $5 de anchura. ¿Cuál es su pérdida máxima?
¿En qué condiciones de mercado rinde mejor un iron condor?
¿Cuál es la estructura de un spread butterfly largo estándar?
¿Por qué cerrar un iron condor al 50% del beneficio máximo suele ser superior a mantenerlo hasta el vencimiento?
Un condor arriesga $310 para ganar $190 con una tasa de acierto del 75%. ¿Cuál es el peligro clave?
Más lecciones de este módulo
- 5.0: Arquitecturas de Spreads Verticales
- 5.2: Colapso de Volatilidad y Estrategias de Resultados
- 5.3: Riesgo de Cartera y Delta Ponderado por Beta
- 5.4: Cobertura de Creadores de Mercado y Exposición a Gamma
Signal Desk es donde practicas esto con acciones reales: cadenas de opciones reales (con unos 15 minutos de retraso), la Revisión de Operación y una cuenta de trading simulado que no arriesga dinero real. Únete para sumarlo, junto con el seguimiento de tu progreso y las descargas en PDF.