
Un plan de estudios práctico de opciones que cubre conceptos reales de trading. Lee las lecciones, trabaja con ejemplos y pon a prueba tu conocimiento.
PROGRESO GENERAL DE LA ACADEMIA
Lección Gratuita
Todas las lecciones son gratis para leer. Suscríbete para agregar Signal Desk, el seguimiento de progreso, las descargas en PDF y el tutor de lecciones.
 Clic para ampliar
Lección 4: 5.3: Riesgo de Cartera y Delta Ponderado por Beta
Agregar posiciones dispersas en un único número direccional, y usarlo para ver el riesgo de concentración que el dimensionamiento por operación oculta.
1. El Problema de Sumar Deltas
Una vez que mantiene varias posiciones surge una pregunta natural: ¿cuál es mi exposición total? El enfoque obvio — sumar los deltas — da una respuesta engañosa.
La razón es que los deltas se expresan en relación con su propio subyacente. Un delta de 100 sobre una utility estable y un delta de 100 sobre una acción de crecimiento volátil representan cantidades de riesgo muy distintas, porque esas dos acciones no se mueven de forma similar en un día dado.
Sumarlos trata un dólar de exposición a utilities como equivalente a un dólar de exposición tecnológica de beta alta. No lo es.
★ Dato Clave: El delta en bruto responde a '¿cuántas acciones equivalentes mantengo?'. El delta ponderado por beta responde a '¿cuánto dinero gano o pierdo si se mueve el mercado?'. La segunda es la pregunta que importa para el riesgo de cartera.
2. Beta y la Conversión
La beta mide cuánto tiende a moverse una acción respecto a un índice de referencia, normalmente el S&P 500.
• Beta de 1.0: se mueve aproximadamente en línea con el índice
• Beta de 1.8: tiende a moverse aproximadamente 1.8 veces más
• Beta de 0.6: tiende a moverse aproximadamente 0.6 veces
La ponderación por beta convierte el delta de cada posición en la exposición equivalente en términos del índice.
★ Delta ponderado por beta = Delta de la posición × Beta × (Precio de la acción ÷ Precio del índice)
Ejemplo práctico: Mantiene 200 deltas de una acción a $80 con beta 1.5. SPY cotiza a $500.
• Delta ponderado = 200 × 1.5 × ($80 ÷ $500) = 200 × 1.5 × 0.16 = 48 deltas equivalentes de SPY
Sus 200 deltas en bruto representan unos 48 deltas de SPY de riesgo de mercado — un panorama muy distinto.
3. Un Ejemplo de Cartera Completa
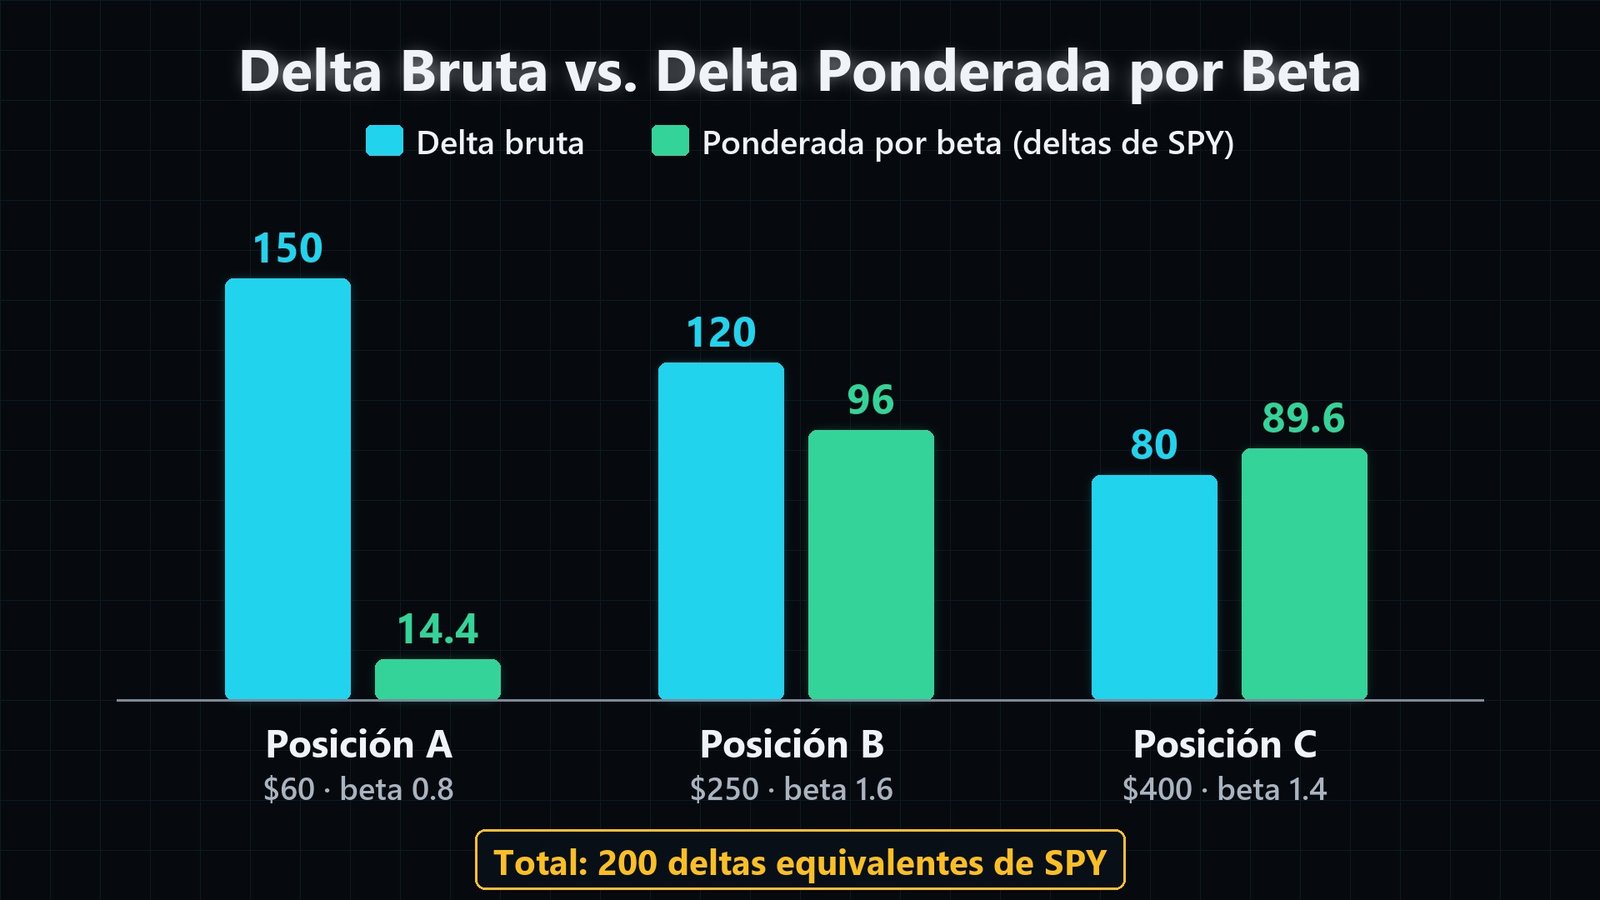
Tres posiciones, cada una dimensionada individualmente dentro de un límite de riesgo del 3%. SPY a $500.
• Posición A: 150 deltas, acción a $60, beta 0.8 → 150 × 0.8 × 0.12 = 14.4 deltas de SPY
• Posición B: 120 deltas, acción a $250, beta 1.6 → 120 × 1.6 × 0.50 = 96 deltas de SPY
• Posición C: 80 deltas, acción a $400, beta 1.4 → 80 × 1.4 × 0.80 = 89.6 deltas de SPY
• Total: 200 deltas equivalentes de SPY
Interpretación: su cartera se comporta aproximadamente como poseer 200 acciones de SPY. A $500 por acción, eso son unos $100,000 de exposición al mercado.
Si SPY cae un 2% — un día rutinario — cabría esperar perder unos 200 × $10 = $2,000.
★ Idea Clave: La posición A parecía la mayor por delta en bruto, con 150. En términos ponderados por beta es la menor contribuyente, con 14.4. La posición B, con los menores deltas en bruto de las tres, carga con el mayor riesgo de mercado. El delta en bruto le engañaba activamente sobre qué posición importaba.
4. Usar el Número
El delta ponderado por beta se vuelve accionable una vez que fija un límite y lo revisa con regularidad.
Un enfoque habitual es expresar el límite como porcentaje del valor de la cuenta. En una cuenta de $100,000, un operador podría limitar la exposición total ponderada al equivalente del 50% de la cuenta — unos 100 deltas de SPY a $500 por acción.
La cartera anterior, con 200 deltas de SPY, estaría operando cerca del 100% del valor de la cuenta en exposición direccional al mercado. Si eso es aceptable es un juicio personal, pero ahora el operador lo sabe, que es todo el objetivo.
★ Guía Práctica: La mayoría de plataformas calculan el delta ponderado por beta automáticamente — busque un interruptor de 'beta weighting' en la pestaña de posiciones o análisis, y fije el índice de referencia en SPY. Revíselo semanalmente y siempre antes de añadir una posición nueva.
5. Las Limitaciones Honestas
El delta ponderado por beta es una lente útil, no un instrumento de precisión, y tratarlo como exacto genera falsa confianza.
• La beta mira hacia atrás. Se calcula con relaciones históricas de precios y puede cambiar, especialmente bajo estrés.
• Las correlaciones suben en las caídas. En una corrección severa la mayoría de acciones caen juntas y las betas convergen hacia 1.0 o más. Su diversificación disminuye exactamente cuando la necesita.
• Solo captura riesgo direccional. No dice nada sobre su exposición a vega, su riesgo de gamma, ni el escenario de cola de una empresa individual abriendo con hueco por noticias.
• Es una aproximación lineal. Los movimientos grandes la invalidan, porque la gamma cambia los deltas conforme se mueve el mercado.
★ Dato Clave: El delta ponderado por beta le dice aproximadamente cómo le afecta un día normal de mercado. No le dice qué ocurre en un desplome — en ese escenario, asuma que su exposición efectiva es notablemente mayor de lo que sugiere el número.
Para un operador minorista que ejecuta las estrategias de este curso, su valor principal no es la precisión. Es descubrir que una cartera de posiciones individualmente responsables puede sumar mucho más riesgo direccional del previsto.
6. Pruébelo en Signal Desk
Signal Desk no calcula un delta ponderado por beta por usted, así que este ejercicio es cálculo a mano, que es la mejor manera de aprenderlo. Abra Investigación para cada acción que tenga o piense operar y anote su beta del encabezado. Luego abra la Easy Chain, toque la opción que tiene y lea su delta en los detalles.
Convierta cada posición a delta equivalente en SPY con la fórmula de la lección: delta de la posición por la beta de la acción por el precio de la acción dividido entre el precio de SPY. Sume los resultados. Multiplique el total por el precio actual de SPY para obtener su exposición de mercado en dólares y luego divídala entre el valor de su cuenta.
Si el resultado supera el 100%, está manejando más exposición direccional que el tamaño de su cuenta, algo que conviene saber sin importar con cuánto cuidado se dimensionó cada posición individual. Si aún no tiene nada, haga el cálculo con dos posiciones hipotéticas.
Véalo en Signal Desk
Signal Desk le da los datos, la beta, el delta y los precios, para el cálculo ponderado por beta (los miembros ven cotizaciones en vivo).
- 1
Abra Investigación para una acción y lea su beta en el encabezado, junto a la capitalización de mercado.
- 2
Abra Opciones, cambie a la Easy Chain y toque un strike que tenga o esté considerando. Los detalles muestran su delta en "Las griegas".
- 3
Abra Trading Simulado para ver sus posiciones abiertas y acciones en un solo lugar y así listar cada delta que mantiene.
- 4
Consulte el precio de SPY de la misma manera. Multiplique el delta de cada posición por su beta y por la relación de precios entre la acción y SPY, y sume los resultados a mano.
- 5
El panel de SPY y QQQ en la pestaña Mercado es una lectura rápida de la tendencia general a la que está atada su exposición total.
COMPROBACIÓN DE CONOCIMIENTOS
¿Por qué resulta engañoso sumar simplemente los deltas de posiciones distintas?
Mantiene 200 deltas de una acción a $80 con beta 1.5. SPY está a $500. ¿Cuál es el delta ponderado por beta?
Su cartera carga con 200 deltas equivalentes de SPY. SPY cae un 2% desde $500. ¿Cuál es la pérdida aproximada?
¿Por qué los operadores profesionales ponderan por beta los deltas de su cartera?
¿Cuál es la limitación más importante del delta ponderado por beta durante un desplome de mercado?
Una cartera es delta-neutral. ¿Cómo responde a movimientos pequeños e inmediatos del mercado?
Más lecciones de este módulo
- 5.0: Arquitecturas de Spreads Verticales
- 5.1: Iron Condors y Spreads Butterfly
- 5.2: Colapso de Volatilidad y Estrategias de Resultados
- 5.4: Cobertura de Creadores de Mercado y Exposición a Gamma
Signal Desk es donde practicas esto con acciones reales: cadenas de opciones reales (con unos 15 minutos de retraso), la Revisión de Operación y una cuenta de trading simulado que no arriesga dinero real. Únete para sumarlo, junto con el seguimiento de tu progreso y las descargas en PDF.