
Strategies · 4 de noviembre de 2026 · 10 min de lectura
Bull call spread: cómo funciona, con un ejemplo
Por Gerson Yoss
Un bull call spread combina una call comprada con strike menor y una call vendida con strike mayor, ambas con el mismo vencimiento. Cuesta un débito neto y tiene una ganancia teórica limitada al vencimiento.
Esta guía explica la estructura con precios inventados y un gráfico de resultados calculado. Es solo educación, no asesoramiento para operar. Las explicaciones siguen la página del Options Industry Council sobre bull call spreads.
Lo esencial
- Compra la call de strike menor y vende la de strike mayor, con el mismo vencimiento.
- La pérdida máxima es el débito neto; la ganancia máxima es la amplitud entre strikes menos el débito, antes de costos.
- El punto de equilibrio al vencimiento es el strike de la call comprada más el débito neto.
- La asignación y el vencimiento pueden dejar exposición en acciones que el gráfico sencillo no describe.
Las dos calls y sus funciones distintas
El Options Industry Council describe el bull call spread como un spread vertical: dos calls sobre la misma acción, con el mismo vencimiento y distintos strikes. La call comprada tiene el strike menor. La vendida tiene el mayor. Vertical describe la disposición de strikes, no una previsión de cuánto se moverá una acción.
El strike es el precio de ejercicio del contrato. En esta estructura, la call de strike menor aporta la exposición comprada. La prima recibida por vender la call de strike mayor ayuda a pagarla. La diferencia entre la prima pagada y la recibida es el débito neto, el importe inicial pagado por el par. El glosario de spreads de débito ofrece una definición complementaria.
La call vendida cumple dos funciones a la vez: reduce el costo inicial y limita el potencial alcista final. Mirar solo la entrada más barata omite la mitad de la estructura. El spread renuncia a ganancias adicionales por encima del strike superior a cambio de reducir el costo. La lección sobre spreads verticales lo sitúa junto a otros spreads de dos patas.
Leer la estructura sin hacer una predicción
OIC clasifica la estrategia con una perspectiva de precio estable o alcista. Eso describe su exposición direccional; no establece qué hará una acción. En el cálculo al vencimiento, un cierre suficientemente alto produce ganancia, mientras que uno por debajo del strike menor produce pérdida. El débito pagado significa que una pequeña subida no necesariamente genera ganancia.
El spread también tiene un vencimiento. Esperar una subida eventual sin considerar el plazo no responde a la pregunta que plantea esta posición. El precio de la acción al vencimiento determina el resultado final del ejemplo. Antes, la posición tiene precios de opciones y no solo valores finales de ejercicio. Son medidas distintas.
El ejemplo usa deliberadamente una acción sin nombre y primas inventadas. Ilustra una estructura contractual, no una operación propuesta. No implica elegir una acción, un objetivo, una entrada recomendada ni una probabilidad estimada. La lección sobre calls aporta contexto sobre los componentes comprado y vendido.
Un ejemplo resuelto: una ilustración
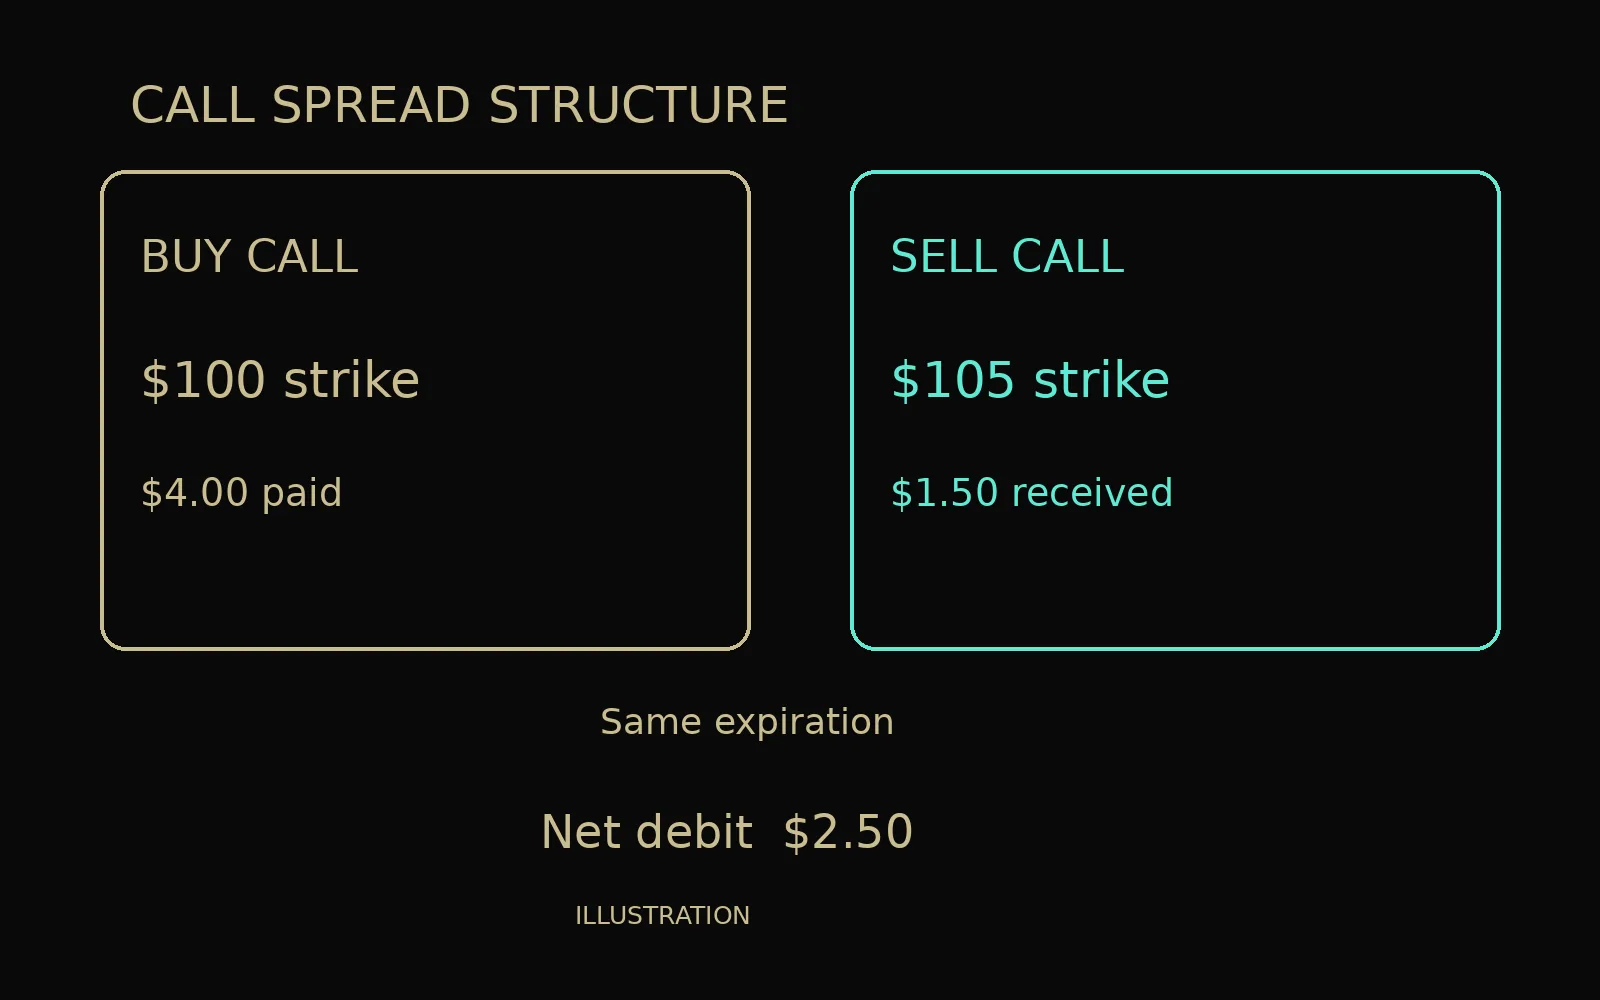
Solo como ilustración: supón una acción sin nombre en $100. Compra una call con strike de $100 por $4.00 por acción y vende una con strike de $105 por $1.50 por acción. Ambas tienen el mismo vencimiento. En esta ilustración, cada contrato representa 100 acciones. Los precios son inventados, no cotizaciones. Los cálculos excluyen comisiones, cargos e impuestos.
| Componente | Por acción | Para la ilustración de 100 acciones |
|---|---|---|
| Comprar la call de $100 | $4.00 pagados | $400 pagados |
| Vender la call de $105 | $1.50 recibidos | $150 recibidos |
| Débito neto | $4.00 − $1.50 = $2.50 | $400 − $150 = $250 |
| Amplitud entre strikes | $105 − $100 = $5.00 | $500 |
La pérdida máxima es el débito neto de $2.50 multiplicado por 100, o $250. La ganancia máxima es la amplitud de $5.00 menos el débito de $2.50, multiplicada por 100: ($5.00 − $2.50) × 100 = $250. El punto de equilibrio al vencimiento es el strike de $100 de la call comprada más el débito de $2.50, o $102.50. Esto sigue las fórmulas de OIC para pérdida máxima, ganancia máxima y punto de equilibrio.
Un segundo cálculo verifica los resultados con flujos de efectivo. La posición cuesta $400 − $150 = $250. Su mayor diferencia de valores de ejercicio al vencimiento es $500, dejando $500 − $250 = $250 de ganancia. Sin valor de ejercicio al vencimiento, se pierde el desembolso original de $250. A $102.50, la call comprada aporta $250 y la vendida cero, compensando exactamente el desembolso inicial.
Seguir el resultado hasta el vencimiento
Para la ilustración, calcula el valor al vencimiento de la call comprada como el importe que el precio de la acción supera $100, con mínimo de cero. Resta el importe que supera $105 para la call vendida, también con mínimo de cero. Luego resta el débito de $2.50 y multiplica por 100. Esto reproduce de forma independiente la ganancia o pérdida del spread al vencimiento.
| Acción al vencimiento | Valor de la call comprada por acción | Valor de la call vendida por acción | Ganancia o pérdida neta |
|---|---|---|---|
| $95 | $0 | $0 | −$250 |
| $100 | $0 | $0 | −$250 |
| $102 | $2 | $0 | −$50 |
| $102.50 | $2.50 | $0 | $0 |
| $104 | $4 | $0 | +$150 |
| $105 | $5 | $0 | +$250 |
| $110 | $10 | $5 | +$250 |
Las últimas dos filas muestran por qué la ganancia deja de crecer. A $110, la call comprada vale $10 por acción, pero la vendida compensa $5. La diferencia sigue siendo $5. Restar el débito original de $2.50 deja $2.50 por acción, o $250. Una subida mayor de la acción no aumenta esta ganancia teórica al vencimiento.
Tiempo y volatilidad antes del vencimiento
OIC describe el paso del tiempo como generalmente desfavorable para la posición, aunque menos que para una call comprada sola. Se compra una call y se vende otra con el mismo vencimiento, por lo que parte de sus efectos de pérdida de valor temporal puede compensarse. Eso no elimina el plazo. El débito es un costo inicial y el vencimiento sigue siendo el punto final del resultado ilustrado.
OIC describe como pequeño el efecto de los cambios de volatilidad, manteniendo lo demás igual, porque los efectos sobre ambas calls pueden compensarse en gran medida. También advierte que los cambios en el precio de la acción pueden hacer que la volatilidad afecte más a una call que a la otra. Tratar al par como totalmente insensible a la volatilidad iría más allá de la fuente.
El gráfico anterior es un diagrama al vencimiento. No predice el precio de reventa del spread en una fecha anterior. Sus segmentos rectos provienen de los valores de ejercicio y el débito inventado. La definición de vencimiento ayuda a distinguir la fecha límite del período en el que las opciones aún existen.
La asignación y el vencimiento merecen atención aparte
La call vendida introduce riesgo de asignación. OIC dice que la asignación anticipada es posible y destaca el período exdividendo como una situación habitual. También identifica eventos corporativos, como fusiones, escisiones y dividendos especiales, que pueden alterar las expectativas normales de ejercicio anticipado. Este artículo no asigna una probabilidad numérica a esos eventos.
OIC advierte que el momento de la notificación puede dejar una posición en acciones entre la asignación y el uso de la call comprada para atenderla. El diagrama del spread al vencimiento no representa todas las posiciones posibles en acciones durante ese proceso. El par original y la posición que queda tras ejercicio o asignación son situaciones distintas.
Cerca del strike vendido al vencimiento, el resultado de la asignación puede ser incierto. OIC explica que esperar una venta de acciones que no ocurre puede dejarte con acciones, mientras que venderlas por separado y además ser asignado puede dejar una posición corta en acciones. Esas posiciones añaden exposición más allá de ver vencer dos opciones. La lección sobre asignación y vencimiento ofrece contexto.
Comparación con el artículo sobre bear put spread
Quienes llegan desde Bear put spread: cómo funciona, con un ejemplo pueden usar este artículo como comparación con calls. Comienza con las mismas preguntas: qué opción se compra, cuál se vende, qué débito se paga y dónde deja de cambiar el resultado. Aquí se compra la call de strike menor y se vende la de strike mayor.
Las fórmulas del bull call ofrecen un marco de comparación sin tratar ambos artículos como instrucciones intercambiables. Lee la dirección del ejemplo en su propia tabla: el spread de calls ilustrado alcanza su resultado mayor con precios más altos de la acción. Su strike comprado más el débito determina el punto de equilibrio. Copiar la fórmula de equilibrio de otra estrategia sin revisar el tipo de contrato daría una respuesta incorrecta.
La comparación parte de la tabla, no solo de una etiqueta. En esta ilustración, $100 o menos produce la pérdida de todo el débito; $105 o más produce la ganancia limitada. Entre esos strikes, cada dólar adicional del precio de la acción cambia el resultado del spread en $100. En $102.50 se recupera exactamente el débito original antes de costos.
Notas de práctica y límites de esta guía
Un registro de práctica puede separar el débito original, cada strike, el vencimiento común, los cálculos y las preguntas operativas pendientes. Academia Trade tiene una plantilla gratuita de diario. Puedes revisar la aritmética sin elegir una acción real ni suponer un resultado futuro del mercado.
Para comprobar la aritmética con sus propios strikes y primas, la calculadora de ganancia de opciones gratuita muestra el equilibrio, la ganancia máxima y la pérdida máxima de un bull call spread al vencimiento.
Todas las lecciones del curso de opciones se pueden leer gratis, en inglés y español. Este artículo del blog está en inglés. Ni esta indicación de práctica ni el ejemplo afirman que el simulador admita un flujo específico de órdenes de varias patas. Esa función no está establecida por la información del producto proporcionada.
La página de OIC no establece el tratamiento de margen o poder de compra de un bróker, un spread bid-ask ejecutable, la liquidez disponible, los cargos ni el tratamiento fiscal personal. Esos elementos quedan fuera del cálculo. Para impuestos, consulta a un profesional tributario. Esto es solo educación, no una recomendación, una predicción ni una evaluación de si la estrategia es adecuada para alguien.
Preguntas frecuentes
¿Cuál es la pérdida máxima del bull call spread ilustrado?
El resultado del par al vencimiento pierde como máximo el débito de $2.50 por acción: $2.50 × 100 = $250, sin costos. OIC identifica la prima neta pagada como pérdida máxima. La exposición en acciones tras ejercicio o asignación necesita una consideración aparte.
¿Dónde está el punto de equilibrio del ejemplo?
Al vencimiento, $100 más el débito de $2.50 da $102.50. El valor de ejercicio de $2.50 por acción de la call comprada compensa el débito, mientras que la call vendida tiene valor de ejercicio cero.
¿Por qué el ejemplo deja de ganar por encima de $105?
Sobre $105, el valor adicional al vencimiento de la call comprada se compensa con valor adicional adeudado por la vendida. La diferencia de $5 entre strikes menos el débito de $2.50 deja $2.50 por acción, o $250 para el spread ilustrado.
¿La call vendida puede ser asignada antes del vencimiento?
Sí. OIC habla de asignación anticipada y destaca las fechas exdividendo y los eventos corporativos. También describe la incertidumbre al vencimiento cerca del strike vendido. El diagrama no sustituye entender las posiciones resultantes en acciones.
Fuentes
Contenido educativo, no es asesoría de inversión. Operar con opciones implica riesgo, incluida la pérdida total de lo invertido en una posición.