
Un plan de estudios práctico de opciones que cubre conceptos reales de trading. Lee las lecciones, trabaja con ejemplos y pon a prueba tu conocimiento.
PROGRESO GENERAL DE LA ACADEMIA
Lección Gratuita
Todas las lecciones son gratis para leer. Suscríbete para agregar Signal Desk, el seguimiento de progreso, las descargas en PDF y el tutor de lecciones.
Términos clave de esta lección
Lección 5: 15.5: Métricas de Posicionamiento Institucional
Analice los informes CFTC COT, el Índice Dark Pool (DIX) y la Exposición Gamma (GEX).
1. Desglosando el Posicionamiento Institucional
El sentimiento minorista representa la psicología de la multitud, pero el posicionamiento institucional refleja la asignación real de capital.
• Informe CFTC COT: Desglose semanal del posicionamiento en el mercado de futuros entre Coberturistas Comerciales, Especuladores No Comerciales y Pequeños Operadores. Las posiciones netas largas extremas de comerciales suelen marcar suelos macroeconómicos.
★ Índice Dark Pool (DIX): Rastrea la proporción del volumen en dólares en dark pools ejecutado como absorción de compra frente a distribución de venta.
2. Posicionamiento por Exposición Gamma (GEX)
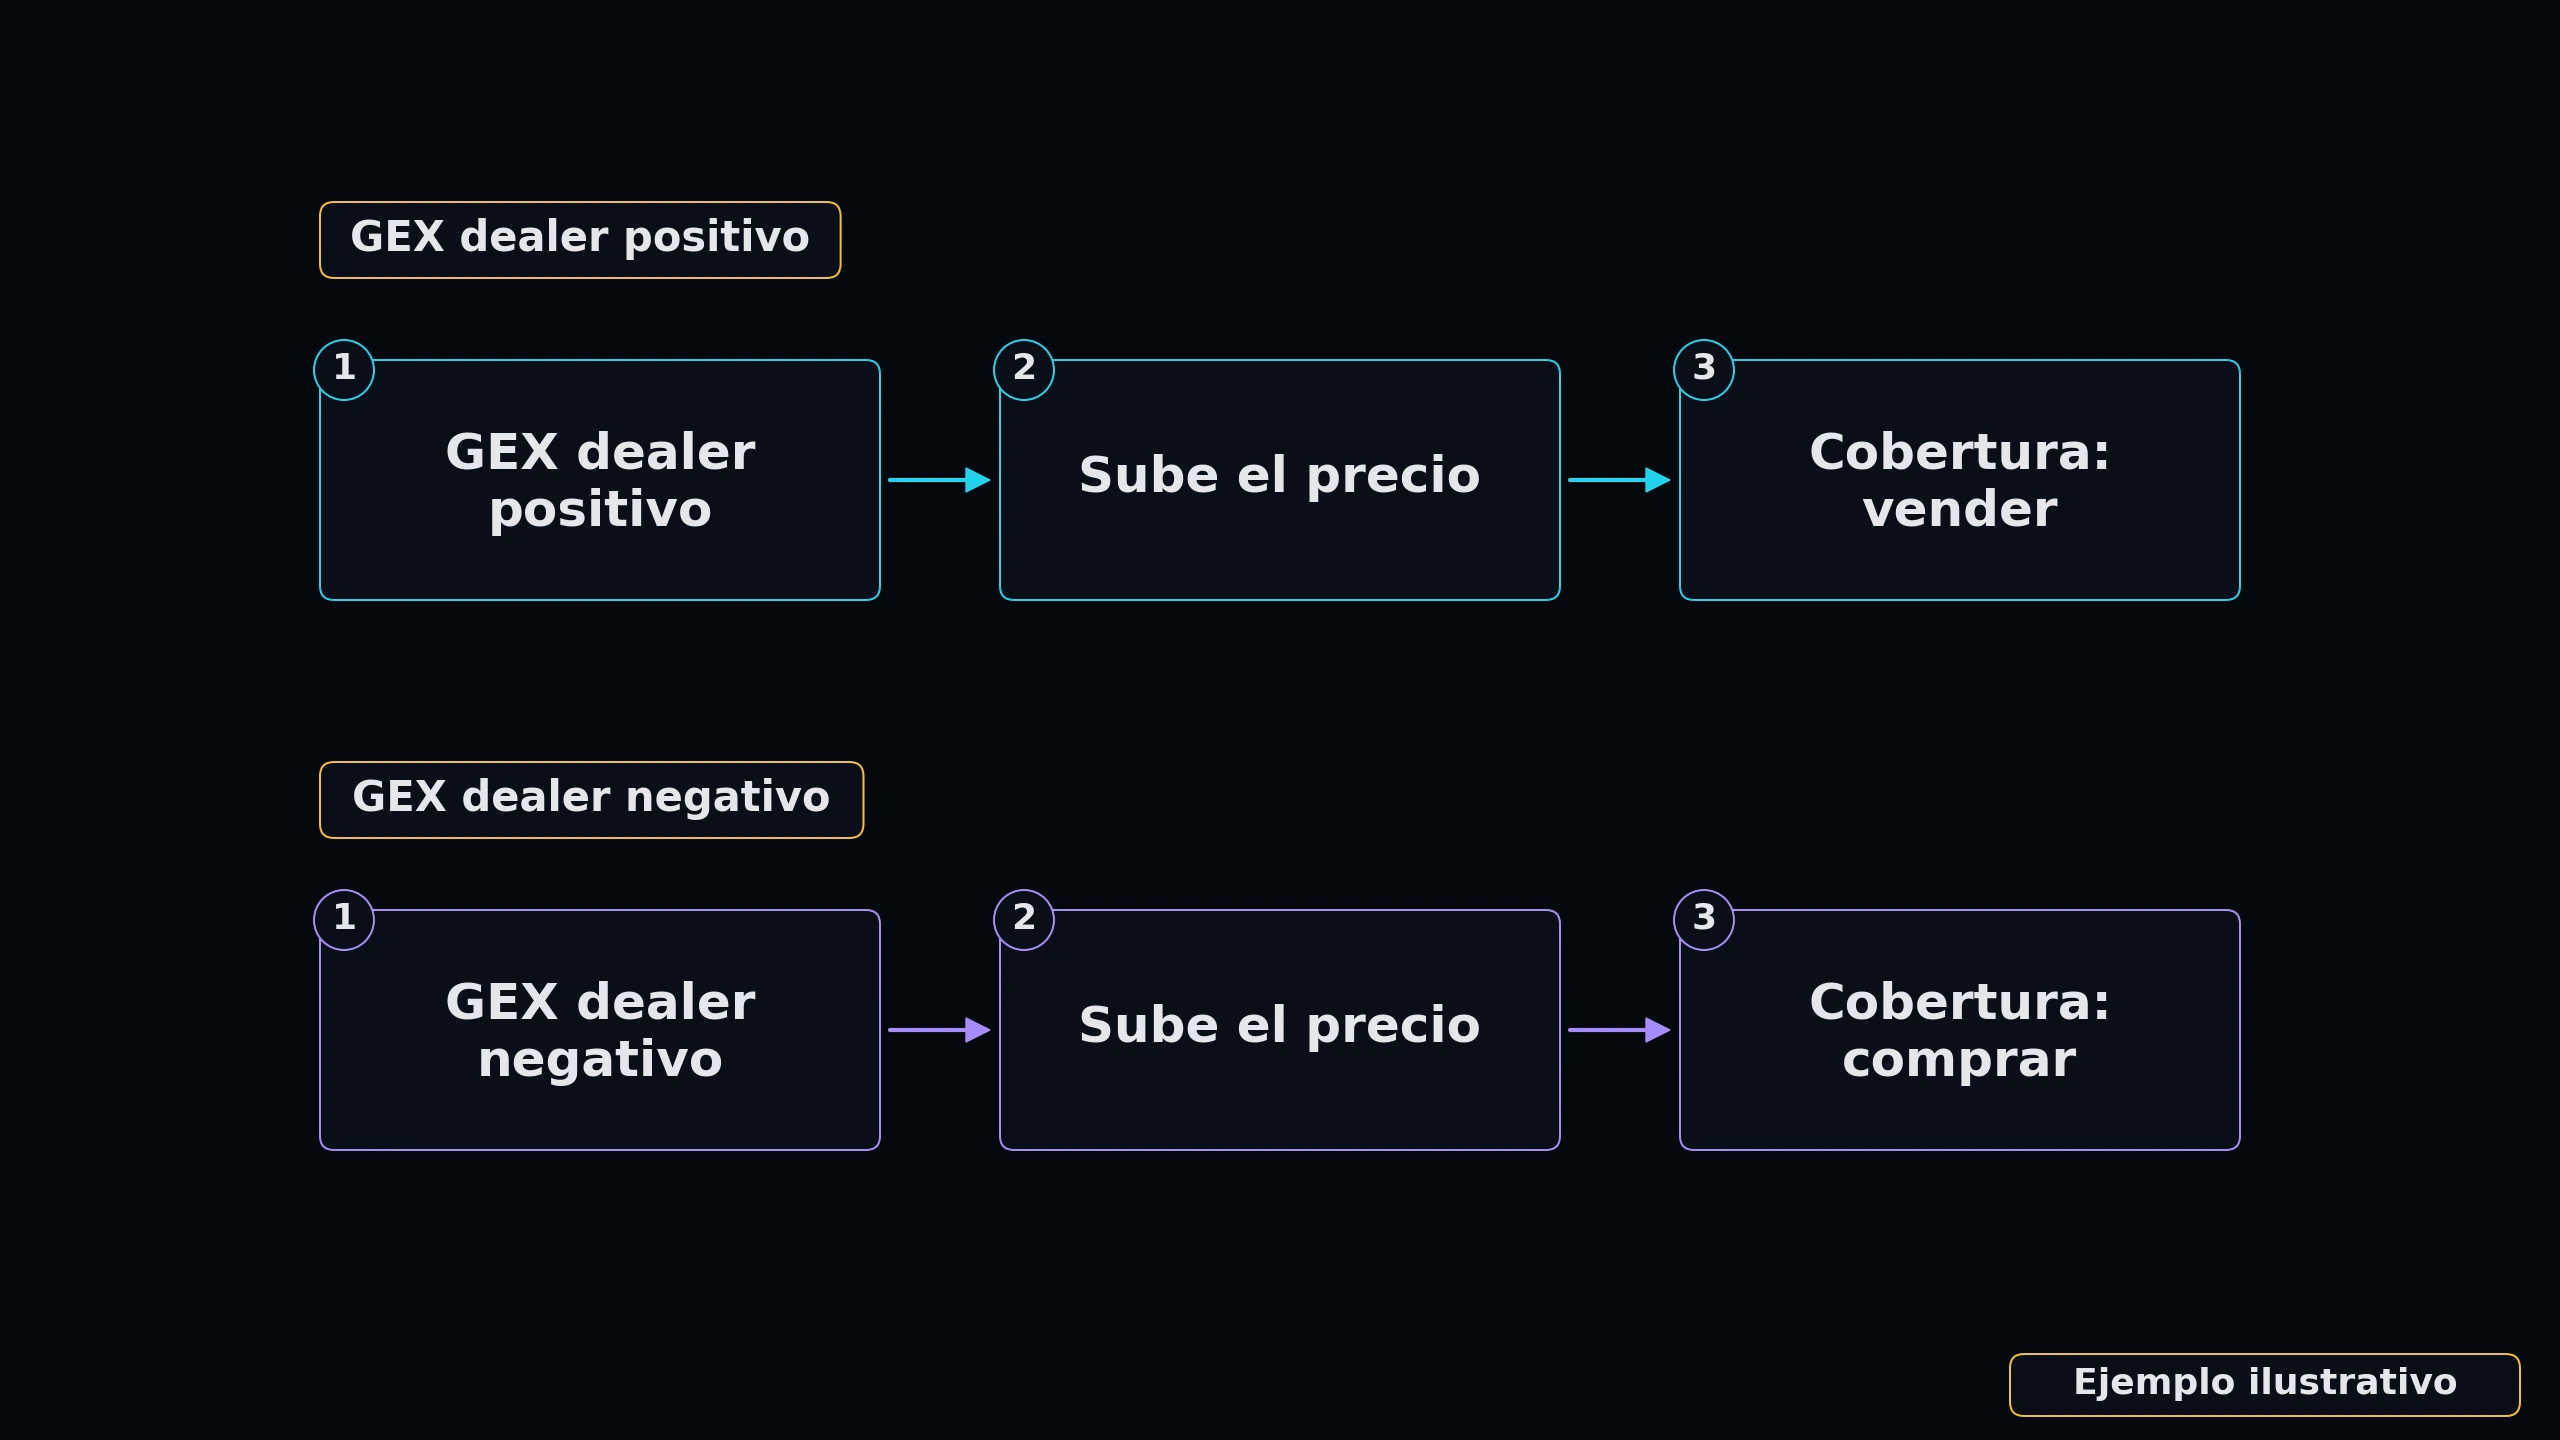
El cálculo de la gamma de opciones de los dealers (GEX) revela si los creadores de mercado deben operar en la dirección de los movimientos del mercado (GEX negativo) o en contra de ellos (GEX positivo).
En entornos de GEX positivo, la cobertura de los dealers amortigua la volatilidad, manteniendo los precios dentro de un rango.
 Clic para ampliar
Visualizador de Colapso de Volatilidad (IV Crush)
El colapso de volatilidad (IV Crush) es el factor crítico número uno que destruye a los compradores de opciones tras los reportes de ganancias. Use los controles a continuación para ver cómo cambia drásticamente la prima según la Vega del contrato.
Simulación de Escenario
COMPROBACIÓN DE CONOCIMIENTOS
En los informes CFTC COT, ¿el posicionamiento de qué grupo se considera la referencia del 'dinero inteligente' para los suelos macroeconómicos?
Más lecciones de este módulo
- 15.0: Sesgos Cognitivos en el Trading
- 15.1: Teoría de Perspectivas y Contabilidad Mental en Portafolios
- 15.2: Marcos de Análisis de Sentimiento
- 15.3: Señales de Sentimiento en Redes Sociales y NLP
- 15.4: Psicología de Mercado y Comportamiento de Rebaño
- 15.6: Modelado Cuantitativo de Sentimiento
- 15.7: Neurofinanzas y Toma de Decisiones Bajo Riesgo
- 15.8: Estrategias Algorítmicas de Sentimiento y Reglas de Riesgo
Signal Desk es donde practicas esto con acciones reales: cadenas de opciones reales (con unos 15 minutos de retraso), la Revisión de Operación y una cuenta de trading simulado que no arriesga dinero real. Únete para sumarlo, junto con el seguimiento de tu progreso y las descargas en PDF.