
Un plan de estudios práctico de opciones que cubre conceptos reales de trading. Lee las lecciones, trabaja con ejemplos y pon a prueba tu conocimiento.
PROGRESO GENERAL DE LA ACADEMIA
Lección Gratuita
Todas las lecciones son gratis para leer. Suscríbete para agregar Signal Desk, el seguimiento de progreso, las descargas en PDF y el tutor de lecciones.
Lección 1: 15.1: Teoría de Perspectivas y Contabilidad Mental en Portafolios
Examine la teoría de perspectivas de Kahneman-Tversky, las funciones de valor asimétricas y los compartimentos de contabilidad mental.
1. Fundamentos de la Teoría de Perspectivas
Desarrollada por Daniel Kahneman y Amos Tversky, la Teoría de Perspectivas reemplaza la Teoría de la Utilidad Esperada al demostrar que las personas evalúan los resultados en función de las ganancias y pérdidas percibidas con respecto a un punto de referencia, en lugar de la riqueza total.
La función de valor tiene forma de S: cóncava para las ganancias (aversión al riesgo) y convexa para las pérdidas (búsqueda de riesgo frente a pérdidas garantizadas).
★ Ponderación de Probabilidades: Quienes toman decisiones sobreponderan las probabilidades pequeñas (comprando opciones tipo lotería) y subponderan las probabilidades moderadas a altas.
2. Compartimentos de Contabilidad Mental
Los operadores separan el dinero en 'cuentas mentales' independientes y no fungibles (por ejemplo, el efecto dinero de la casa tras una gran ganancia frente al capital principal).
Esta separación conduce a una toma de riesgos irracional, ya que los operadores tratan las ganancias acumuladas con mucho menos cuidado que los depósitos iniciales.
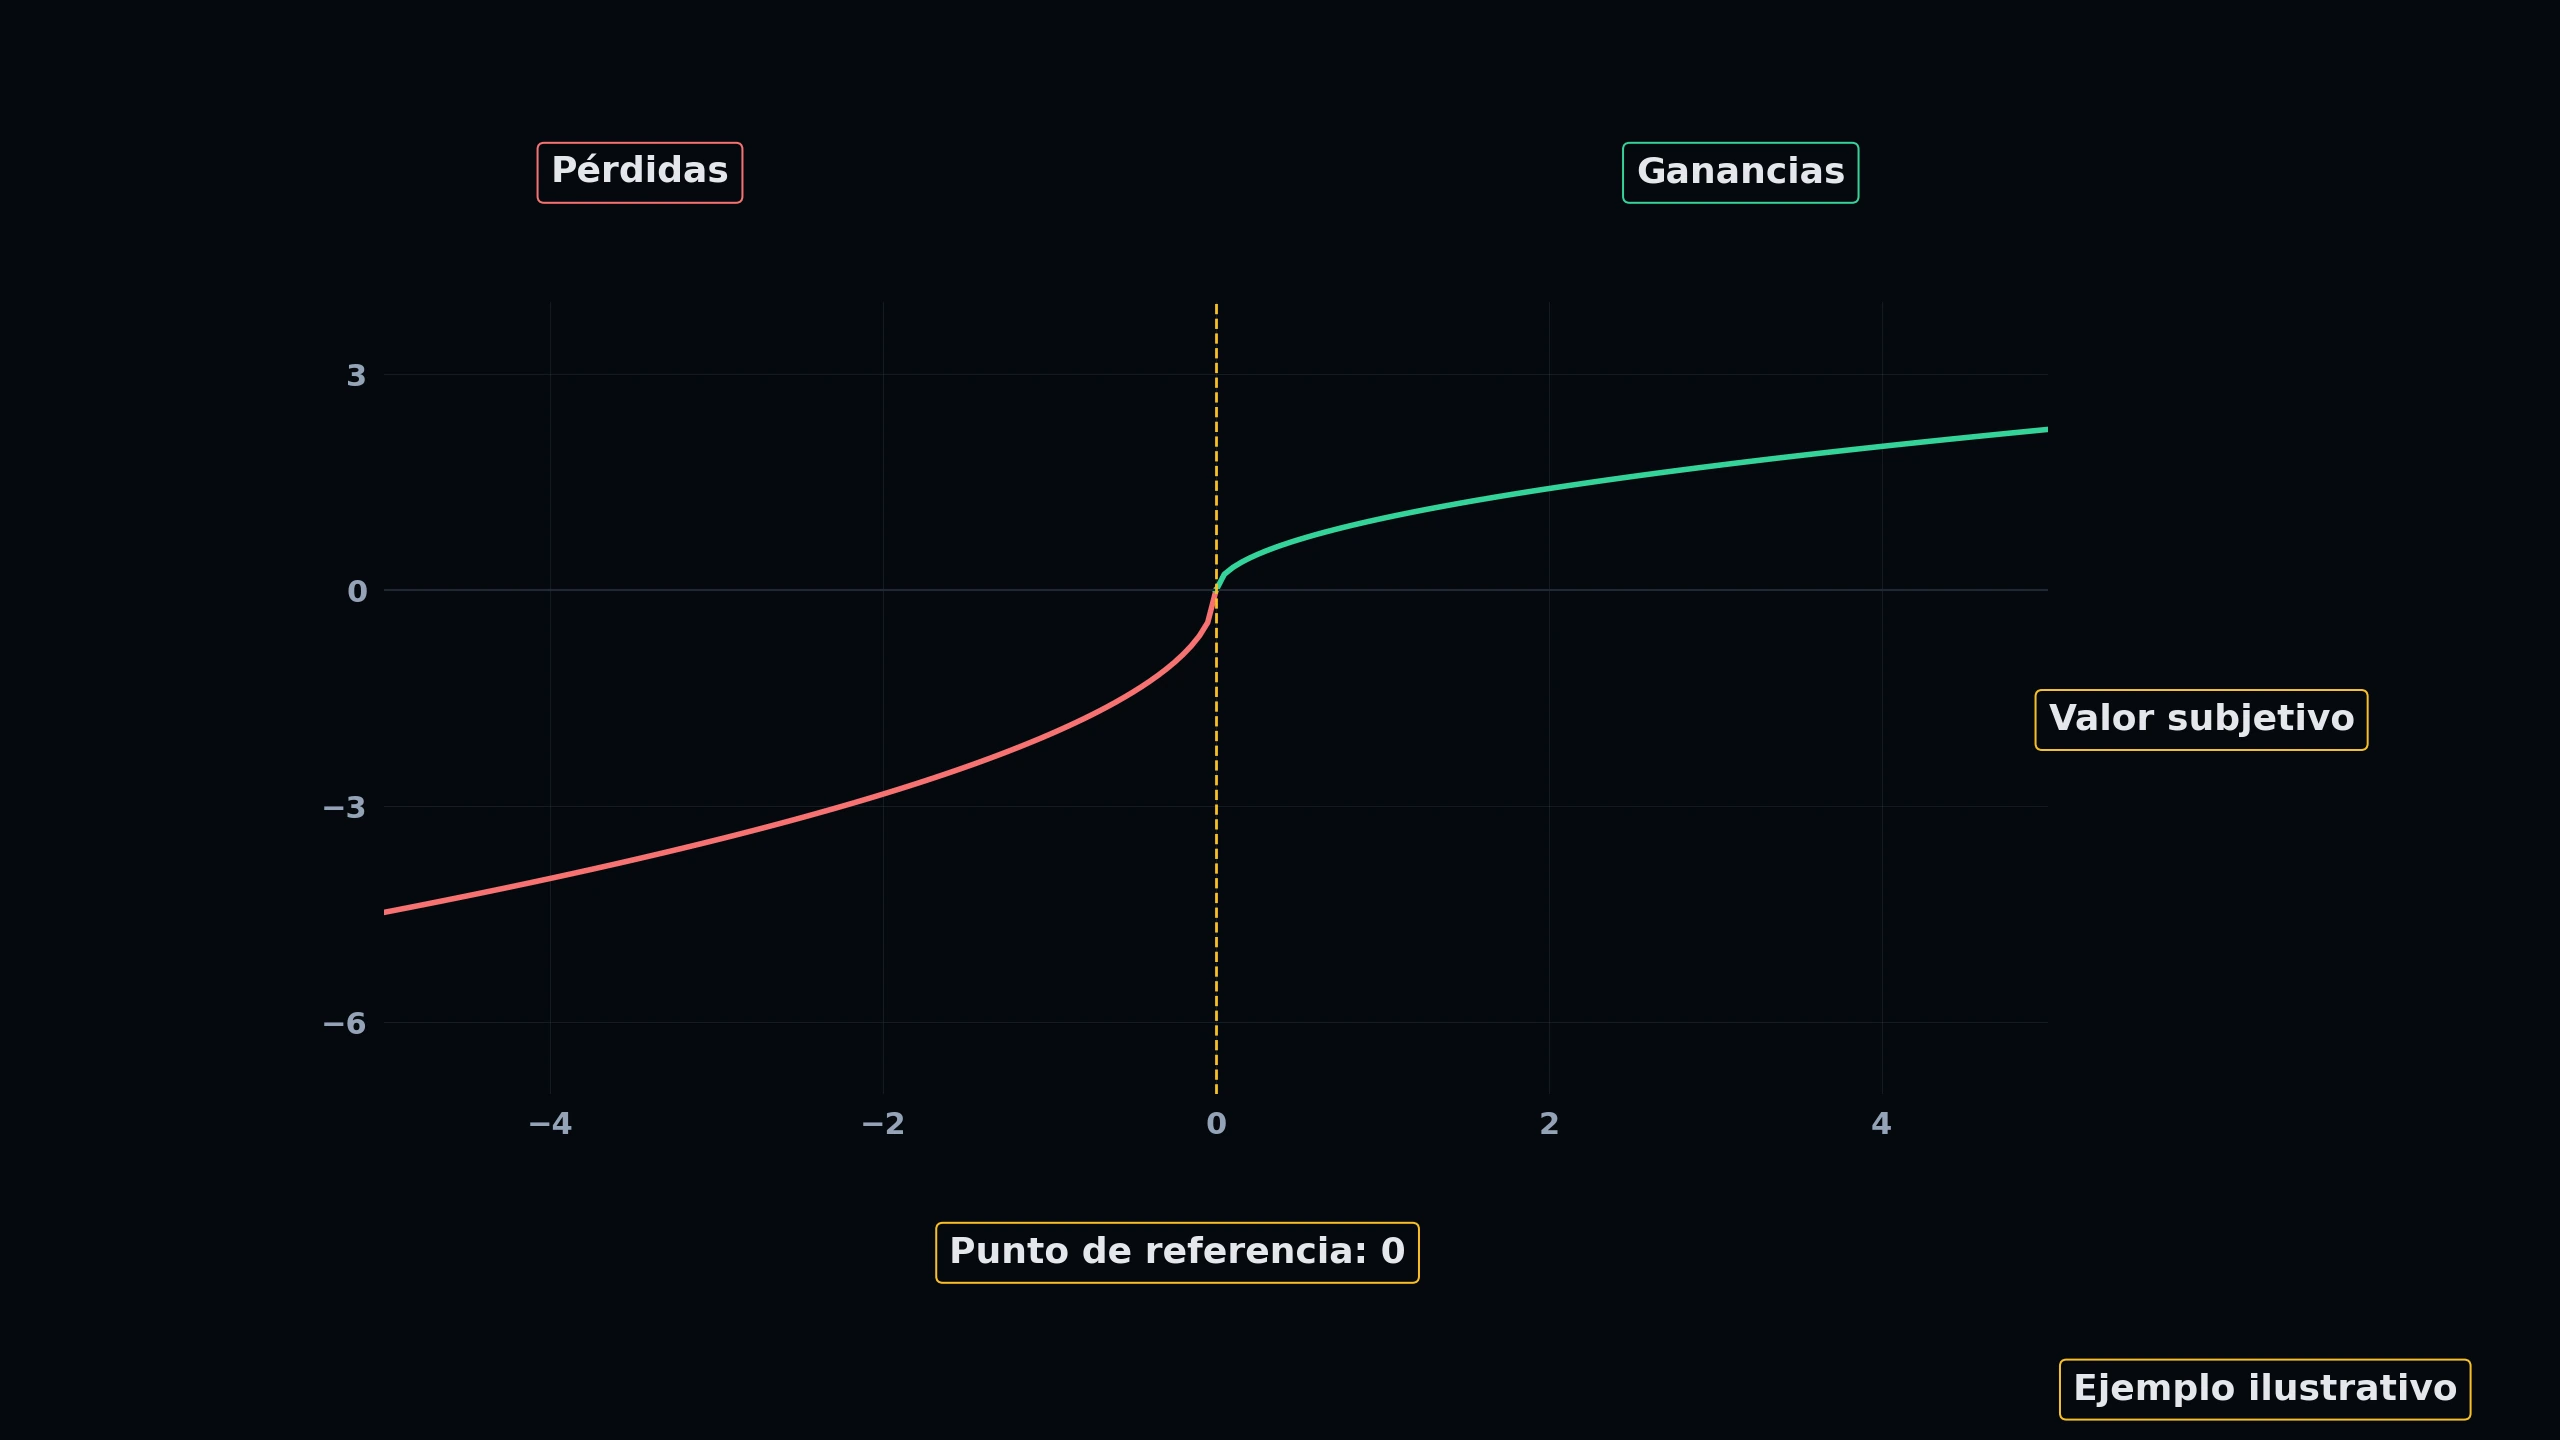 Clic para ampliar
Visualizador de Colapso de Volatilidad (IV Crush)
El colapso de volatilidad (IV Crush) es el factor crítico número uno que destruye a los compradores de opciones tras los reportes de ganancias. Use los controles a continuación para ver cómo cambia drásticamente la prima según la Vega del contrato.
Simulación de Escenario
COMPROBACIÓN DE CONOCIMIENTOS
Bajo la Teoría de Perspectivas, ¿cómo se comportan las personas al elegir entre pérdidas garantizadas y apuestas de alto riesgo?
Más lecciones de este módulo
- 15.0: Sesgos Cognitivos en el Trading
- 15.2: Marcos de Análisis de Sentimiento
- 15.3: Señales de Sentimiento en Redes Sociales y NLP
- 15.4: Psicología de Mercado y Comportamiento de Rebaño
- 15.5: Métricas de Posicionamiento Institucional
- 15.6: Modelado Cuantitativo de Sentimiento
- 15.7: Neurofinanzas y Toma de Decisiones Bajo Riesgo
- 15.8: Estrategias Algorítmicas de Sentimiento y Reglas de Riesgo
Signal Desk es donde practicas esto con acciones reales: cadenas de opciones reales (con unos 15 minutos de retraso), la Revisión de Operación y una cuenta de trading simulado que no arriesga dinero real. Únete para sumarlo, junto con el seguimiento de tu progreso y las descargas en PDF.