
Un plan de estudios práctico de opciones que cubre conceptos reales de trading. Lee las lecciones, trabaja con ejemplos y pon a prueba tu conocimiento.
PROGRESO GENERAL DE LA ACADEMIA
Lección Gratuita
Todas las lecciones son gratis para leer. Suscríbete para agregar Signal Desk, el seguimiento de progreso, las descargas en PDF y el tutor de lecciones.
Términos clave de esta lección
Lección 6: 16.6: Modelos de Impacto de Mercado y Análisis de Costos de Transacción (TCA)
Cuantifique el impacto temporal y permanente mediante modelos de Almgren-Chriss y estimaciones TCA pre-negociación.
1. El Modelo de Impacto de Mercado de Almgren-Chriss
El impacto en el mercado se divide en dos componentes matemáticos:
• Impacto Temporal de Mercado: Dislocación de precios causada por el consumo temporal de liquidez; se recupera poco después de completar la orden.
• Impacto Permanente de Mercado: Cambio persistente de precios causado por transmitir nueva información fundamental al mercado.
★ Ley de la Raíz Cuadrada del Impacto: La investigación empírica demuestra que el impacto escala proporcionalmente a la raíz cuadrada del tamaño de la orden respecto al volumen diario.
2. Análisis de Costos de Transacción (TCA) Pre-Negociación
Los modelos de TCA pre-negociación utilizan la volatilidad histórica, el spread y los parámetros de participación para predecir el deslizamiento esperado antes de ejecutar una estrategia.
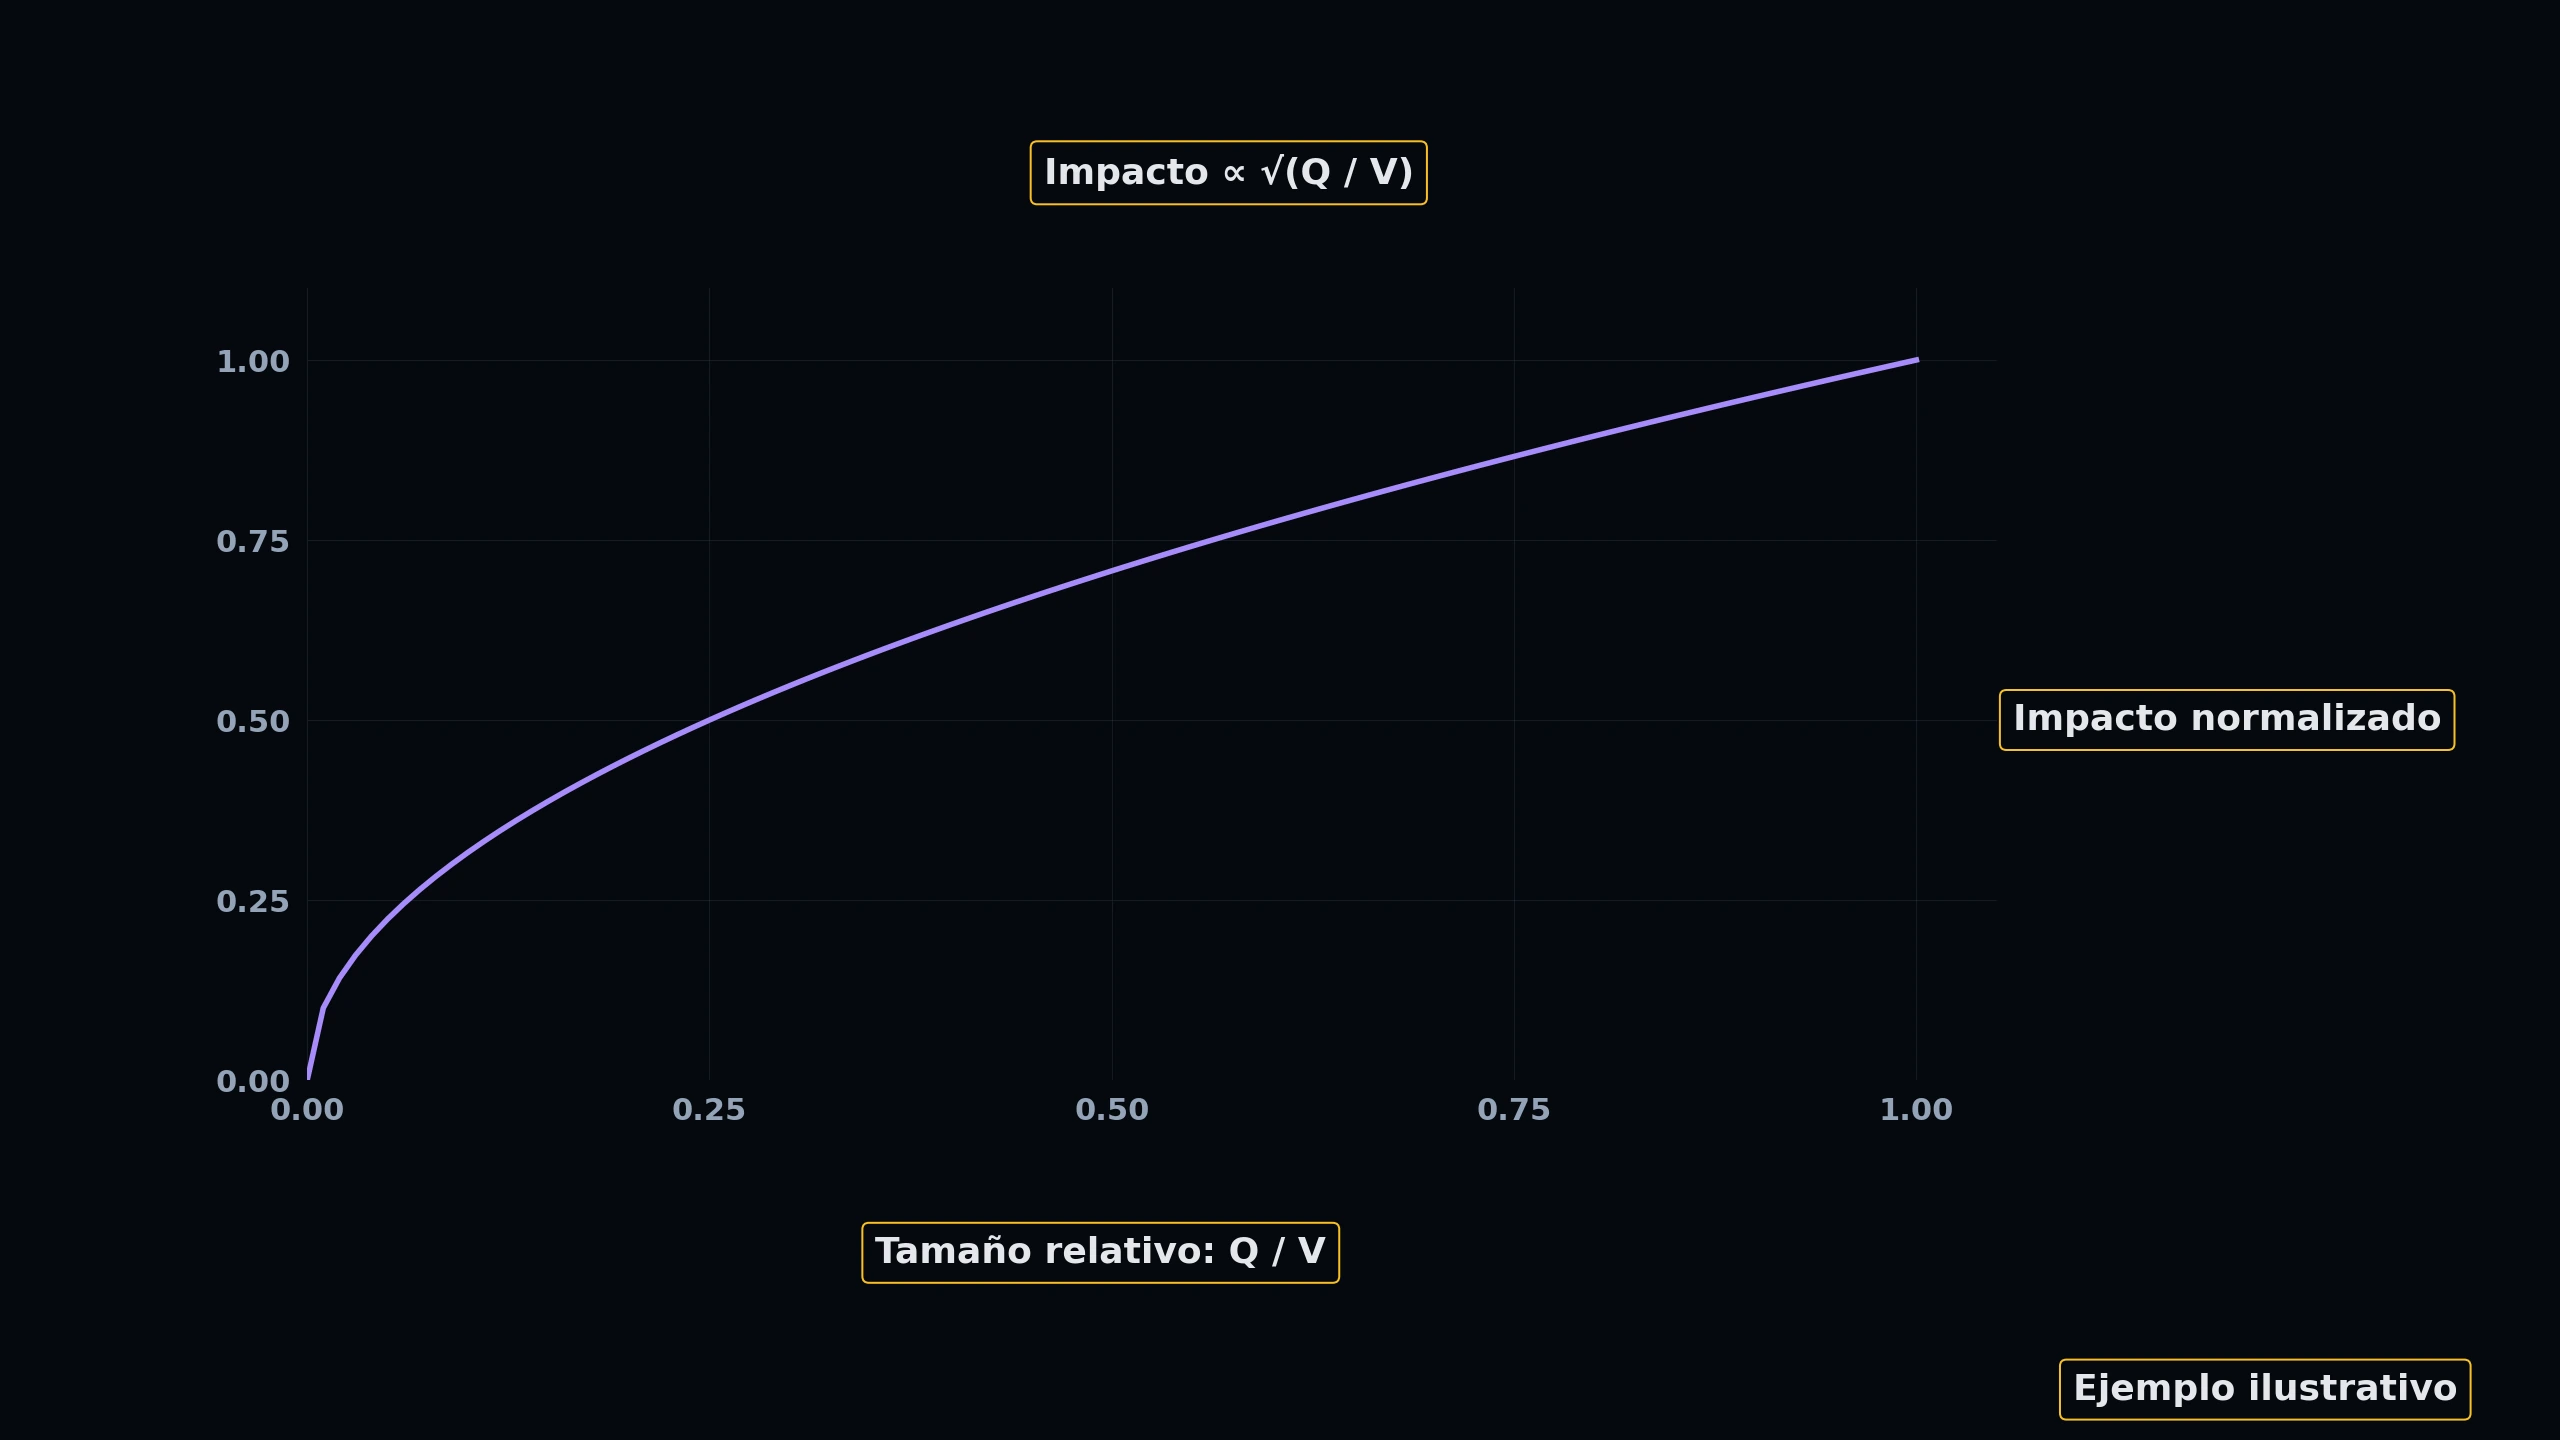 Clic para ampliar
Exploración de Estructura de Opciones
Las opciones son contratos basados en el mercado de subasta bid-ask. Interactúe con el Libro de Órdenes a continuación para comprender cómo se cruzan las ofertas de compra (bids) y venta (asks), y examine la comparación estructural de contratos Call y Put.
Libro de Órdenes e Interfaz del Spread
Pase el cursor sobre ASK o BID para analizar la dinámica del mercado de subasta.
Contrato de Compra
- Perspectiva: Alcista (Bullish)
- Riesgo: Capped a la prima pagada
- Ganas si la acción sube del strike
Contrato de Venta
- Perspectiva: Bajista (Bearish)
- Riesgo: Limitado a la prima
- Ganas si la acción se desploma
COMPROBACIÓN DE CONOCIMIENTOS
Según la Ley de la Raíz Cuadrada del Impacto de Mercado, ¿cómo se escala el impacto en el precio con el tamaño de la orden?
Más lecciones de este módulo
- 16.0: Visión General de Estrategias Institucionales de Ejecución Algorítmica
- 16.1: Algoritmos TWAP y Trayectoria de Volumen
- 16.2: Ingeniería de VWAP y Error de Seguimiento
- 16.3: Déficit de Implementación y Algoritmos de Precio de Llegada
- 16.4: Arquitectura de Enrutamiento Inteligente (SOR) y Tarifas de Bolsas
- 16.5: Agregación de Dark Pools y Tácticas Anti-Juego de Ejecución
- 16.7: Algoritmos Adaptativos Dinámicos
- 16.8: Informes Institucionales TCA y Optimización de Ejecución
Signal Desk es donde practicas esto con acciones reales: cadenas de opciones reales (con unos 15 minutos de retraso), la Revisión de Operación y una cuenta de trading simulado que no arriesga dinero real. Únete para sumarlo, junto con el seguimiento de tu progreso y las descargas en PDF.