
Un plan de estudios práctico de opciones que cubre conceptos reales de trading. Lee las lecciones, trabaja con ejemplos y pon a prueba tu conocimiento.
PROGRESO GENERAL DE LA ACADEMIA
Lección Gratuita
Todas las lecciones son gratis para leer. Suscríbete para agregar Signal Desk, el seguimiento de progreso, las descargas en PDF y el tutor de lecciones.
Lección 3: 16.3: Déficit de Implementación y Algoritmos de Precio de Llegada
Analice el marco de déficit de implementación de Perold, referencias de precio de llegada y riesgos de oportunidad.
1. El Marco del Déficit de Implementación
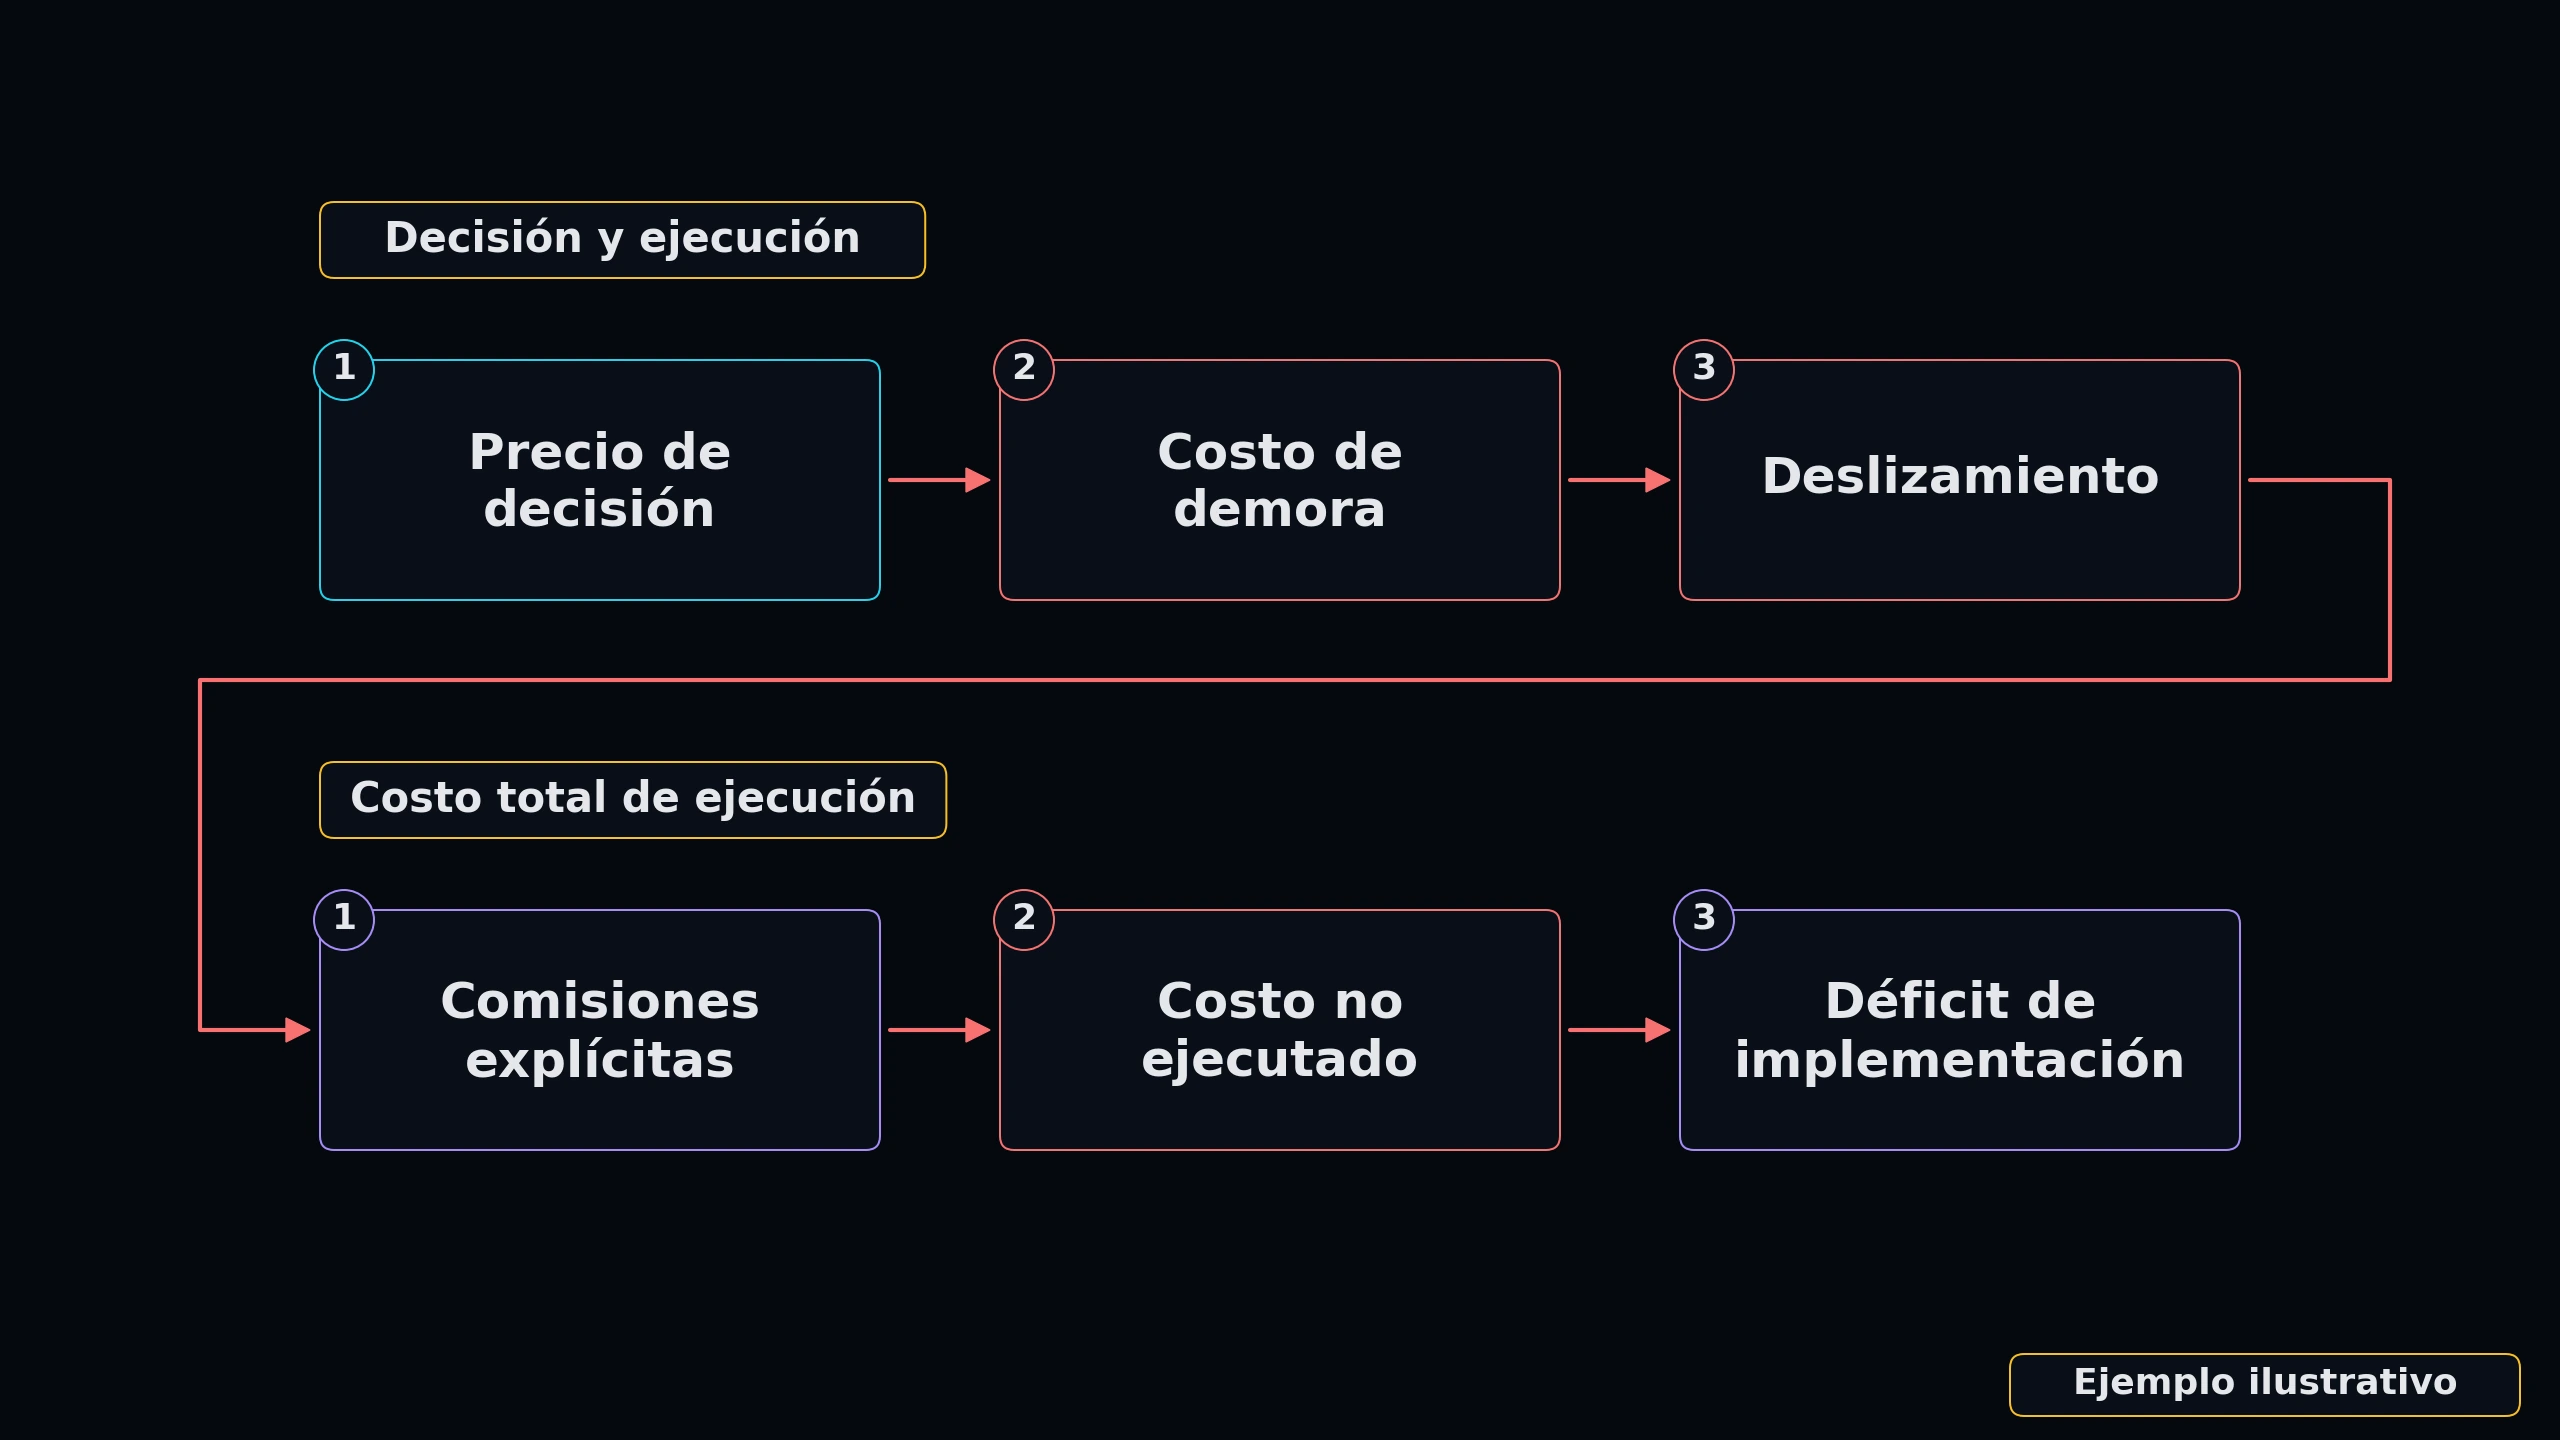
Pionero por André Perold, el Déficit de Implementación (Implementation Shortfall - IS) mide el costo total de ejecutar una operación comparando el costo final frente a un portafolio teórico valuado al precio de decisión inicial (Precio de Llegada).
Costo Total IS = Costos Explícitos (Comisiones/Tarifas) + Deslizamiento de Ejecución + Costo de Oportunidad (Acciones no ejecutadas) + Costo de Retraso.
★ Optimización de Balances: Los algoritmos de precio de llegada equilibran el Riesgo de Ejecución (impacto al operar rápido) frente al Riesgo de Oportunidad (desplazamiento del precio al operar lento).
2. Parámetros de Urgencia en Algoritmos IS
Los operadores configuran niveles de urgencia: la urgencia alta cruza agresivamente los spreads para minimizar el riesgo de deriva; la urgencia baja utiliza órdenes limitadas pasivas para capturar reembolsos.
 Clic para ampliar
Exploración de Estructura de Opciones
Las opciones son contratos basados en el mercado de subasta bid-ask. Interactúe con el Libro de Órdenes a continuación para comprender cómo se cruzan las ofertas de compra (bids) y venta (asks), y examine la comparación estructural de contratos Call y Put.
Libro de Órdenes e Interfaz del Spread
Pase el cursor sobre ASK o BID para analizar la dinámica del mercado de subasta.
Contrato de Compra
- Perspectiva: Alcista (Bullish)
- Riesgo: Capped a la prima pagada
- Ganas si la acción sube del strike
Contrato de Venta
- Perspectiva: Bajista (Bearish)
- Riesgo: Limitado a la prima
- Ganas si la acción se desploma
COMPROBACIÓN DE CONOCIMIENTOS
¿Qué compromiso principal equilibra un algoritmo de Déficit de Implementación (Precio de Llegada)?
Más lecciones de este módulo
- 16.0: Visión General de Estrategias Institucionales de Ejecución Algorítmica
- 16.1: Algoritmos TWAP y Trayectoria de Volumen
- 16.2: Ingeniería de VWAP y Error de Seguimiento
- 16.4: Arquitectura de Enrutamiento Inteligente (SOR) y Tarifas de Bolsas
- 16.5: Agregación de Dark Pools y Tácticas Anti-Juego de Ejecución
- 16.6: Modelos de Impacto de Mercado y Análisis de Costos de Transacción (TCA)
- 16.7: Algoritmos Adaptativos Dinámicos
- 16.8: Informes Institucionales TCA y Optimización de Ejecución
Signal Desk es donde practicas esto con acciones reales: cadenas de opciones reales (con unos 15 minutos de retraso), la Revisión de Operación y una cuenta de trading simulado que no arriesga dinero real. Únete para sumarlo, junto con el seguimiento de tu progreso y las descargas en PDF.