
Un plan de estudios práctico de opciones que cubre conceptos reales de trading. Lee las lecciones, trabaja con ejemplos y pon a prueba tu conocimiento.
PROGRESO GENERAL DE LA ACADEMIA
Lección Gratuita
Todas las lecciones son gratis para leer. Suscríbete para agregar Signal Desk, el seguimiento de progreso, las descargas en PDF y el tutor de lecciones.
Términos clave de esta lección
 Clic para ampliar
Lección 2: 4.1: Calls Cubiertas
Generar ingresos sobre acciones que ya posee, el costo de oportunidad que la mayoría de explicaciones esconde, y cómo elegir strikes sin limitar su propia tesis.
1. La Estructura
Una call cubierta consiste en poseer 100 acciones y vender una call contra ellas. Cobra una prima a cambio de aceptar vender sus acciones al strike si la acción sube por encima.
Se llama cubierta porque la obligación ya está satisfecha por acciones que posee. Si es asignado, simplemente entrega acciones propias — no necesita comprar nada a mercado, que es precisamente lo que hace peligrosa a una call descubierta.
★ Dato Clave: Una call cubierta no reduce su riesgo bajista de forma significativa. Si la acción cae, usted sigue poseyéndola y sigue perdiendo. La prima compensa una pequeña porción de la caída y nada más. Las calls cubiertas son una estrategia de ingresos, no una cobertura.
2. Selección de Strike y Qué Implica Cada Elección
El strike determina el equilibrio entre ingreso y participación en la subida.
Acción a $100, 35 días al vencimiento — primas aproximadas:
• Strike $100 (ATM, ~0.50 delta): prima de $3.20. Ingreso alto, pero queda limitado de inmediato y probablemente será asignado.
• Strike $105 (~0.30 delta): prima de $1.50. Ingreso moderado, conserva un 5% de subida.
• Strike $110 (~0.16 delta): prima de $0.60. Ingreso bajo, conserva un 10% de subida.
El rango de delta 0.20 a 0.30 es la elección habitual, por la misma razón que en las puts aseguradas: recoge prima significativa dejando aproximadamente un 70-80% de probabilidad de que las acciones no sean retiradas.
★ Guía Práctica: Elija el strike preguntándose dónde estaría genuinamente contento de vender las acciones. Si le molestaría perderlas a $105, no venda la call de $105 — la prima no compensará el arrepentimiento.
3. Ejemplo Completo
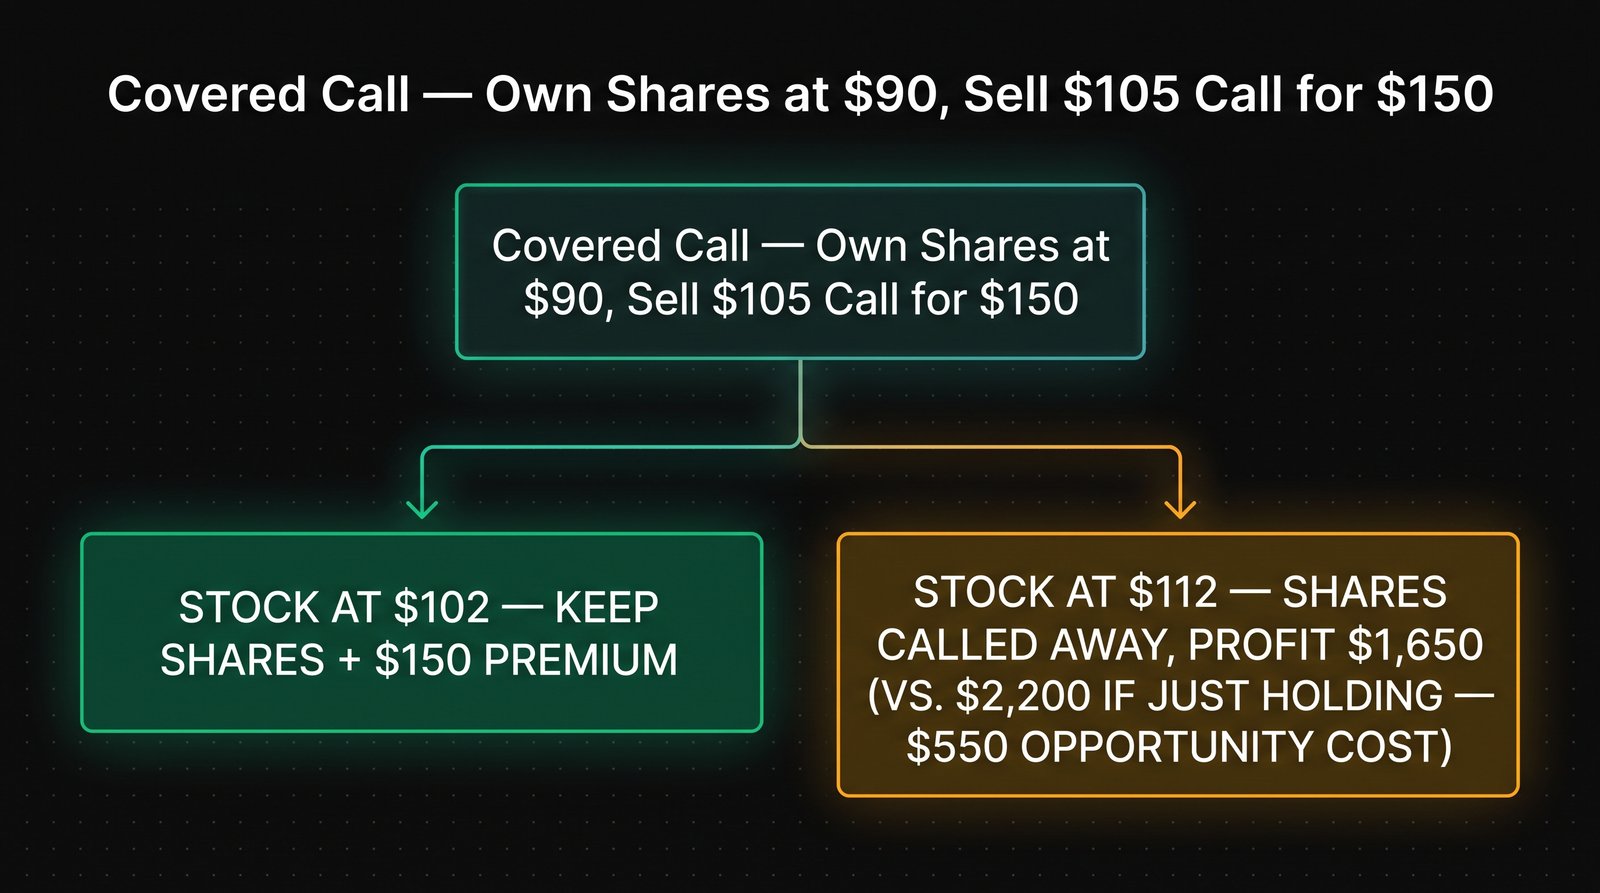
Posee 100 acciones de XYZ compradas a $90. La acción cotiza ahora a $100. Vende la call de $105, a 35 días, por $1.50.
• Prima recibida: $150
• Capital adicional requerido: ninguno — las acciones son la garantía
Desenlace A — acción a $102 al vencimiento:
• La call vence sin valor. Conserva los $150 y sus acciones.
• Rentabilidad sobre el valor actual de las acciones: $150 ÷ $10,000 = 1.5% en 35 días, cerca del 15.6% anualizado si es repetible
Desenlace B — acción a $112, acciones retiradas:
• Vende 100 acciones a $105, recibiendo $10,500
• Beneficio total: ($105 − $90) × 100 + $150 = $1,500 + $150 = $1,650
• Pero de no haber vendido la call, sus acciones valdrían $11,200 — una ganancia de $2,200
• Costo de oportunidad: $550
Desenlace C — acción a $88:
• La call vence sin valor, conserva $150
• Sus acciones han caído $1,200 desde los $100. La prima compensó el 12.5% de esa caída.
★ Dato Clave: El desenlace B es el que la mayoría de explicaciones omite. Ganó dinero y aun así rindió menos que simplemente mantener las acciones. Ese es el costo genuino de la estrategia, y ocurre precisamente cuando su tesis está funcionando.
 Clic para ampliar
4. El Problema del Costo de Oportunidad
Las calls cubiertas tienen una asimetría contraria a lo que la mayoría supone: limitan sus mejores desenlaces mientras dejan los peores esencialmente intactos.
A lo largo de muchos ciclos esto produce un patrón concreto. Cobra primas modestas y constantes, y ocasionalmente una acción se dispara y le retiran las acciones cerca del inicio del movimiento, viéndola continuar sin usted.
Por eso las calls cubiertas encajan en unas situaciones y no en otras:
• Buen encaje: Acciones sobre las que se siente neutral o moderadamente alcista, posiciones que ya pensaba recortar, valores en rango.
• Mal encaje: Una posición de alta convicción a largo plazo que espera que se revalorice sustancialmente. Limitar un compuesto por un 1.5% mensual suele ser mala operación.
⚠️ Advertencia de Riesgo: Vender calls repetidamente contra un valor de alto rendimiento y que se lo retiren cada vez puede rendir sustancialmente menos que simplemente mantenerlo. El ingreso parece productivo porque llega con regularidad; la revalorización perdida es invisible porque nunca aparece en su cuenta.
5. Gestionar una Call Dentro del Dinero
La acción sube más allá de su strike y la asignación parece probable. Tiene tres opciones.
Aceptar la asignación. Vende las acciones al strike y toma el beneficio. Limpio, y a menudo correcto: fijó ese strike por una razón.
Rolar arriba y afuera. Recompra la call actual y vende un strike superior más lejano, idealmente por un crédito neto. Preserva las acciones y eleva el límite, pero inmoviliza capital más tiempo. Se cubre por completo en la Lección 4.3.
Recomprar la call sin más. Si su visión sobre la acción ha cambiado y ahora quiere subida sin restricción, cierre la call corta con pérdida y conserve las acciones. Esto es admitir que abandona la operación — a veces es lo correcto, pero sea honesto en que es una pérdida.
★ Guía Práctica: Decida cuál de estas hará antes de que la acción alcance su strike. Tomar esta decisión bajo presión con la acción en movimiento es como los operadores acaban rolando posiciones perdedoras indefinidamente para no realizar una pérdida.
6. Pruébelo en Signal Desk
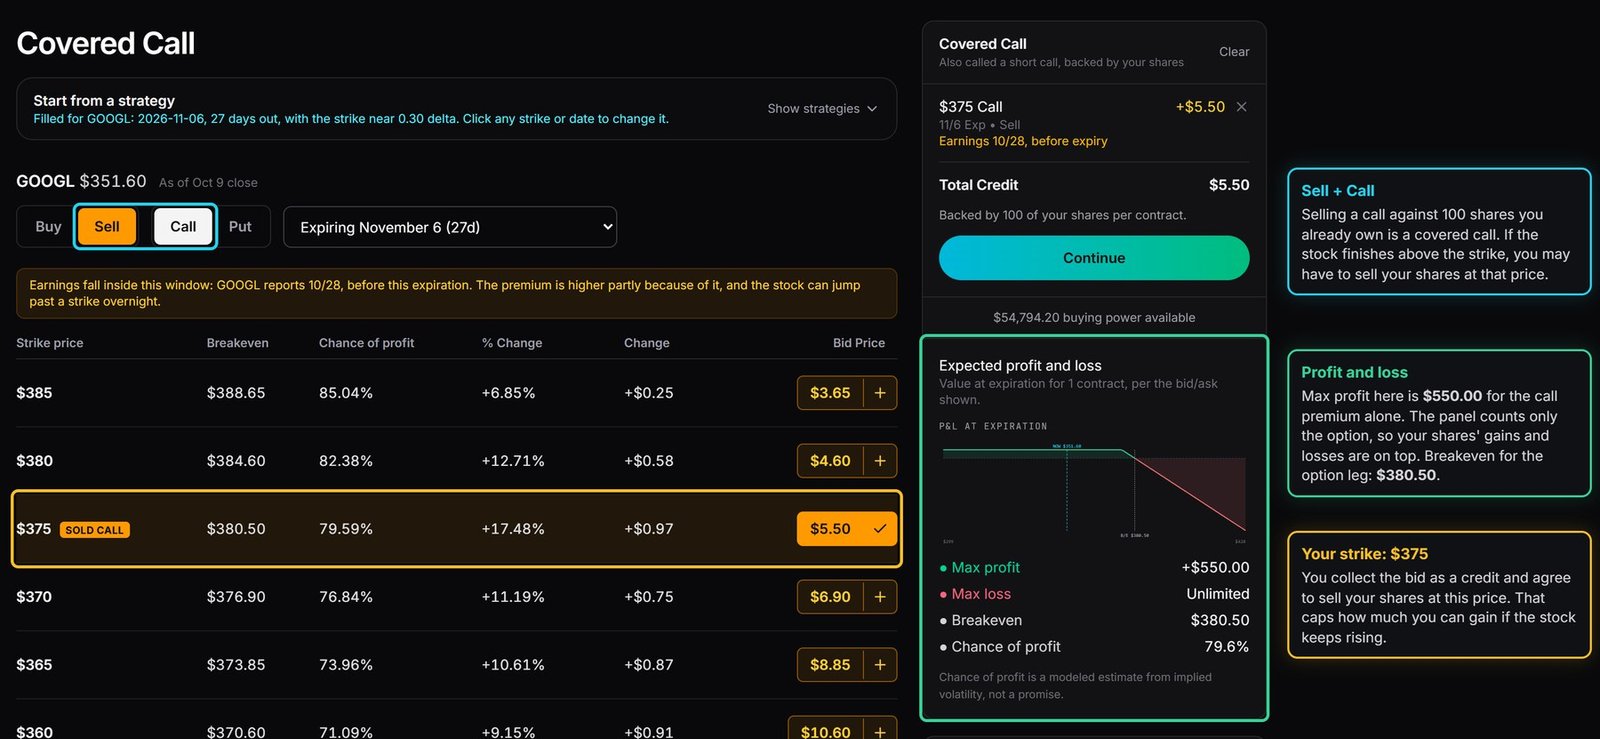
Si posee 100 o más acciones de algo, abra la Easy Chain en Signal Desk, elija Vender y Call, y busque el call cerca de delta 0.30 a unos 35 días. Anote la prima y el retorno que representa frente al valor actual de las acciones.
Luego haga la pregunta real: si la acción cerrara por encima de ese strike el próximo mes y le ejercieran sus acciones, ¿estaría conforme? Escriba la respuesta.
Si aún no tiene acciones, compre 100 en Trading Simulado primero y luego haga el ejercicio. La aritmética de ingresos frente a ganancia limitada vale la pena interiorizarla antes de comprometer capital real.
Véalo en Signal Desk
Un call cubierto es Vender y Call contra acciones de su cuenta simulada (los miembros ven cotizaciones en vivo).
- 1
Abra Trading Simulado y use Comprar / Vender Acciones para comprar 100 acciones. Aparecen en sus Tenencias.
- 2
Abra Opciones y vaya a la Easy Chain en la página de inicio. Las acciones que usted tiene aparecen como "lista para covered call".
- 3
Elija Vender y Call, escoja un vencimiento alrededor de 35 días y un strike cerca de delta 0.30. El panel confirma que el call está respaldado por sus acciones y muestra la prima, la ganancia máxima si le ejercen las acciones y el punto de equilibrio.
- 4
Compare un strike cercano al precio con uno más alejado. El más cercano paga más pero renuncia a más del alza.
- 5
Envíelo a Trading Simulado. Cada call cubierto abierto compromete 100 acciones por contrato, así que no podrá vender esas acciones hasta cerrar el call.
Pruébalo con tus propios números
Calculadoras gratuitas, sin cuenta.
COMPROBACIÓN DE CONOCIMIENTOS
¿Qué hace una call cubierta con su riesgo bajista?
Posee acciones compradas a $90, ahora a $100. Vende la call de $105 por $1.50 y es asignado con la acción a $112. ¿Cuál es su beneficio total?
¿Qué situación encaja peor con una call cubierta?
¿Cuánto poder de compra adicional consume vender una call cubierta?
Su call corta ha entrado dentro del dinero y quiere conservar las acciones. ¿Cuál es el ajuste estándar?
¿Por qué es importante elegir un strike donde estaría 'genuinamente contento de vender'?
Más lecciones de este módulo
- 4.0: Puts Aseguradas con Efectivo
- 4.2: Ciclo de Vida de la Estrategia La Rueda (The Wheel)
- 4.3: Rolar — Defender y Extender Posiciones
Signal Desk es donde practicas esto con acciones reales: cadenas de opciones reales (con unos 15 minutos de retraso), la Revisión de Operación y una cuenta de trading simulado que no arriesga dinero real. Únete para sumarlo, junto con el seguimiento de tu progreso y las descargas en PDF.